A Petrobras formalizou ao Ministério da Fazenda um pedido para que o primeiro ano da nova tributação sobre o consumo ocorra sem aplicação de multas. A solicitação parte da maior contribuinte do país, que recolheu R$ 277,6 bilhões em tributos e participações governamentais apenas em 2025 — cerca de 7% de tudo o que a União arrecadou.
O argumento central é simples: a complexidade do modelo dual de IVA cria insegurança jurídica que, na prática, encarece contratos e afasta investimentos. “Risco é precificado”, resumiu a presidente Magda Chambriard durante evento na Emerj, no Rio.
Como funciona o novo modelo e onde está o problema
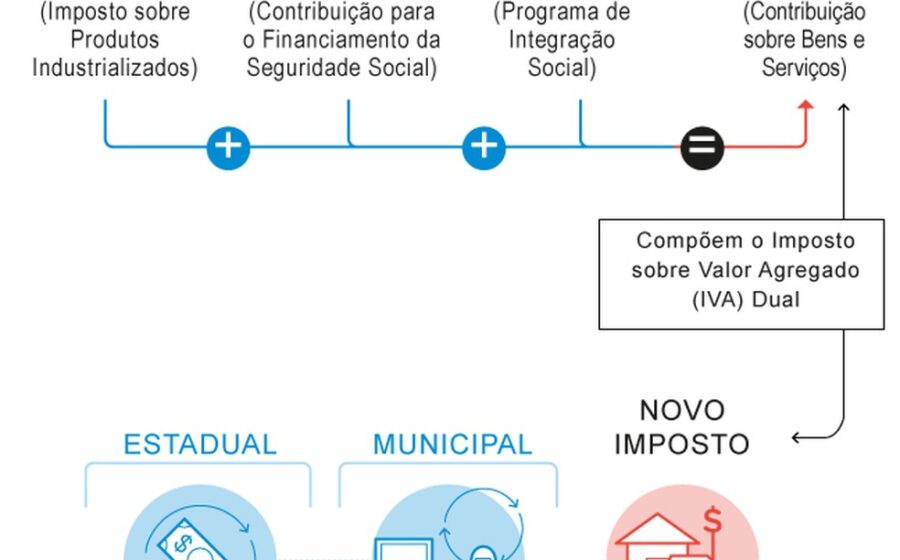
A reforma substitui cinco tributos atuais por dois impostos sobre valor agregado: a CBS (federal) e o IBS (estados e municípios). O cronograma oficial prevê:
- 2026: ano de testes — obrigatoriedade de apuração, mas sem penalidades;
- 2027: início da cobrança efetiva da CBS e das primeiras multas;
- 2029 a 2032: transição gradual do IBS, com alíquotas crescentes.
Para a estatal, o intervalo entre a obrigatoriedade de apurar (2026) e a punição por erros (2027) é curto demais diante do volume de operações interestaduais e da divergência de interpretações entre fiscos estaduais.
O custo da incerteza para quem contrata e fornece
Fornecedores e parceiros da Petrobras relatam dificuldade em precificar contratos de longo prazo sem saber como cada estado aplicará o IBS nas fases iniciais. O medo de autuações “em diferentes direções” — expressão usada pela executiva — leva empresas a embutir prêmios de risco nos preços, o que acaba repassado à cadeia produtiva.
Não se trata de pedir isenção do tributo, reforça a empresa, mas de evitar que a curva de aprendizado do novo sistema seja paga com multas retroativas.
Preços dos combustíveis: a outra ponta da pressão
Enquanto negocia a transição tributária, a Petrobras convive com defasagens nas refinarias. O diesel não sobe desde 1º de junho, quando houve redução de R$ 0,35 por litro para compensar o fim de uma subvenção federal. A gasolina está parada desde 10 de setembro.
Nas últimas semanas, a diferença entre o preço interno e a paridade de importação no diesel superou o total de subsídios federais vigentes — sinal de que a estatal pode ter operado no prejuízo na importação do combustível.
O que o conselho avaliou e por que o cenário mudou
O tema foi discutido pelo conselho de administração na semana passada. Analistas de mercado viam risco de descumprimento da política de preços da companhia caso a defasagem persistisse. A queda de 16% do Brent na semana — maior recuo semanal desde o início da pandemia, para cerca de US$ 94 o barril — aliviou momentaneamente a pressão por reajuste.
O que observar daqui para frente
Três variáveis ditam os próximos passos: a resposta do Ministério da Fazenda ao pleito de transição sem multas; a evolução do câmbio e do petróleo, que determinam a necessidade de reajustes nas refinarias; e a regulamentação do IBS nos estados, cujo desenho final ainda não existe. Para empresas com operações interestaduais, o primeiro semestre de 2026 será o termômetro real da complexidade operacional que virá em 2027.