Dois investidores compram apenas ETFs. Anos depois, um celebra ganhos robustos; o outro amarga prejuízos expressivos. A diferença não está nos fundos, mas nas decisões invisíveis que cada um tomou ao redor deles.
Escolher o índice, definir o peso de cada mercado e decidir o momento de trocar a posição são atos ativos — mesmo que o veículo seja passivo. Ignorar isso transforma a suposta simplicidade em risco oculto.
A ilusão de que “comprar o índice” resolve tudo
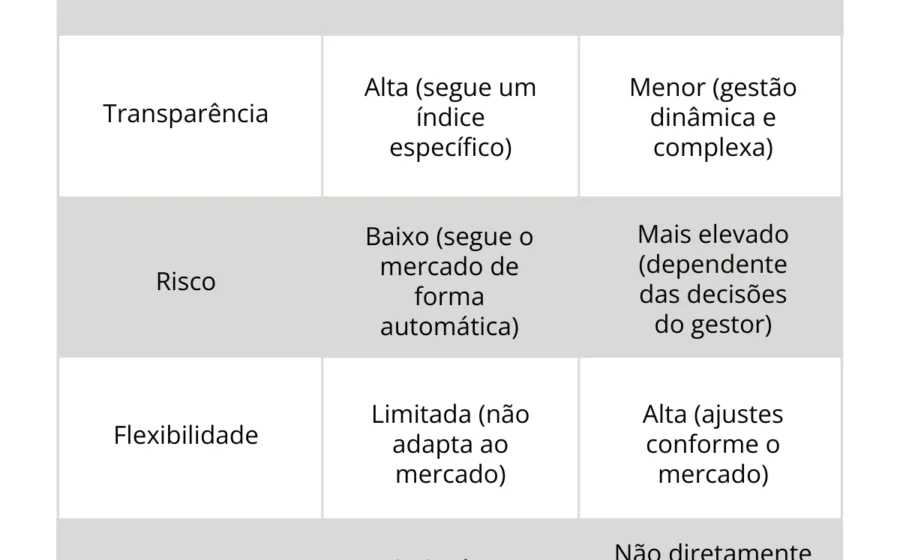
Relatórios SPIVA confirmam: a maioria dos gestores ativos falha em bater o benchmark. Os ETFs surgem como resposta lógica, oferecendo exposição barata e transparente a esses mesmos índices.
Porém, acompanhar um indicador não garante rentabilidade superior nem adequação ao seu bolso. A gestão é passiva dentro do fundo; a estratégia da carteira, contudo, depende inteiramente de você.
A primeira decisão ativa: qual índice você compra?
Um ETF de Ibovespa, outro de S&P 500 e um terceiro de tecnologia comportam-se de formas radicalmente diferentes. Cada índice carrega regras próprias de composição, ponderação e revisão.
- Ibovespa: foca em negociabilidade e liquidez local.
- S&P 500: mistura critérios objetivos com decisões de comitê.
- Setoriais/Temáticos: concentram risco em poucas teses.
Mesmo índices amplos podem concentrar 20% do patrimônio em meia dúzia de ações. Seguir o benchmark não elimina concentração setorial nem risco de moeda — escolher entre ETF com ou sem hedge cambial já é uma aposta ativa.
O peso da alocação dita o resultado final
Imagine dois perfis idênticos em ativos passivos. O Investidor A coloca 80% nos EUA e 20% no Brasil. O Investidor B inverte a proporção. Ambos são “passivos” dentro de cada ETF, mas os retornos divergem violentamente.
A definição dos pesos — e a disciplina para mantê-los ou alterá-los — é a decisão ativa de maior impacto. Não existe índice que conheça seu horizonte de tempo, necessidade de liquidez ou tolerância a perdas.
O perigo de perseguir o retrovisor
Muitos caem na armadilha de trocar ETFs com base no que subiu ontem. Bolsa americana forte? Aumenta exposição aos EUA. Ibovespa brilha? Migra recursos para o Brasil.
Esse comportamento replica os erros do *stock picking* de varejo: compra no topo, vende no fundo. A principal vantagem do passivo — a disciplina de longo prazo — evapora quando o investidor vira *market timer* de fundos de índice.
Custos invisíveis e o papel do gestor ativo
ETFs não são gratuitos. Taxas de administração, *spread* de negociação e *tracking error* corroem o retorno. Em mercados ineficientes — small caps, crédito *high yield*, fronteiras —, um gestor habilidoso pode agregar valor que o índice não captura.
O desafio não é escolher entre “ativo vs. passivo”, mas medir se a expertise paga o custo extra. A resposta muda conforme o segmento e o momento de mercado.
O que observar daqui para frente
Antes de clicar em “comprar”, responda três perguntas práticas:
- A exposição setorial e geográfica do índice escolhido reflete meu plano financeiro ou apenas a moda do momento?
- Tenho uma regra clara de rebalanceamento (ex: bandas de tolerância de 5%) para evitar decisões emocionais?
- O custo total (TER + corretagem + impostos + *tracking error*) justifica a troca de um fundo ativo consolidado?
Investir em ETFs elimina a necessidade de analisar balanços individuais, mas não terceiriza a responsabilidade de arquitetar a carteira. O maior risco não está no fundo — está em acreditar que, por usar veículos passivos, você parou de tomar decisões ativas.