Uma única sessão de pregão apagou US$ 3,2 trilhões do valor de mercado americano. O gatilho não foi um balanço ruim nem um dado de inflação — foi o resultado das eleições de meio de mandato que, em tese, deveriam trazer estabilidade. O que aconteceu nas 48 horas seguintes expõe a fragilidade de um rali construído sobre uma única narrativa.
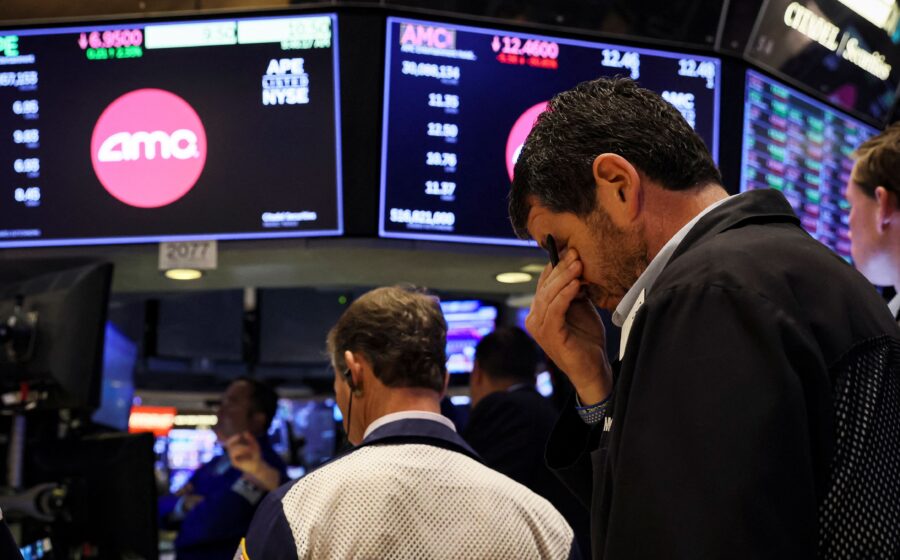
O Nasdaq 100 despencou mais de 6% na quinta-feira (5), registrando um dos piores dias da história para fabricantes de chips. A recuperação parcial de 1,4% na sexta-feira mal arranhou o prejuízo semanal de 4,9%. Para quem apostava que “o céu é o limite” para a inteligência artificial, a realidade bateu à porta.
O estopim que ninguém previu
Na quarta-feira, o mercado comemorou. A “onda azul” no Congresso fez investidores desmontarem proteções e voltarem a comprar, embalados pela queda do petróleo e pela expectativa de fim do conflito com o Irã. O Citi chegou a emitir nota afirmando que os riscos estavam precificados e que as ações podiam subir.
A calmaria durou poucas horas. Na quinta, o petróleo voltou a subir e, mais importante, o mercado percebeu que governadores democratas recém-eleitos em estados-chave como o Texas podem travar a construção de data centers. Some-se a isso um Congresso com viés regulatório e a conta fecha: o cheque em branco para a IA acabou.
“As eleições de meio de mandato acabaram com a suposição de que haveria um cheque em branco para a IA”, resumiu Ludovic Subran, CIO da Allianz. “O mercado descobriu que ‘o céu é o limite’ não é metodologia de avaliação.”
Duas forças em marcha a ré
Até aqui, o boom da IA movia o mercado por dois vetores simultâneos:
- Lucros reais: fabricantes de chips e fornecedores de infraestrutura viram receitas explodirem.
- Expectativa macro: a promessa de ganhos de produtividade sustentava projeções de crescimento econômico mais robusto.
Agora, ambos correm risco de reversão. Atrasos regulatórios comprimem margens do lado da oferta; custos de financiamento mais altos freiam o apetite de investimento das hyperscalers. Nikhil Srinivasan, da Benzaiten Macro, prevê crescimento mais moderado nos EUA no próximo ano justamente pela desaceleração do capex em IA.
O gatilho técnico: alavancagem e varejo em fuga
A magnitude da queda não se explica só pelo noticiário político. Fundos de hedge carregavam posições alavancadas massivas em tecnologia — quando o vento virou, a desmontagem forçada (“redução da exposição bruta”) amplificou a venda.
O varejo, que vinha comprando nas quedas recentes, desta vez vendeu. Dados da Vanda Research mostram saídas líquidas de US$ 388 milhões em ações individuais nas duas primeiras horas do pregão de quinta-feira, a caminho do maior dia de vendas desde a Covid-19. Parte recompraram no fechamento, mas o sinal estava dado.
O JPMorgan confirmou: quinta-feira foi a maior perda diária para fundos de hedge desde as tarifas do “Dia da Libertação”, com queda média de 1,6% entre clientes do segmento.
Balanços já avisavam: capex alto, receita fraca
A temporada do terceiro trimestre já havia deixado sinais. Gigantes da tecnologia detalharam planos de investimento trilionários, mas entregaram receitas decepcionantes nos negócios principais. No mercado de crédito, títulos de emissores arriscados ligados à IA — as chamadas neoclouds — começaram a derreter, antecipando o estresse que depois contaminou as ações.
“O que mais nos preocupa é que executar todo esse investimento será mais complicado com mais atrasos e restrições”, disse Stephen Jones, da Aegon Asset Management. A expansão dos data centers, já embutida nas estimativas de lucro, está em xeque.
O que observar daqui para frente
Há quem veja exagero. Joe Zidle, da Cresset, argumenta que foi “uma votação sobre data centers, não uma condenação da IA” — obras em andamento dificilmente param no curto prazo. Mas o campo cético ganha força: para Srinivasan, o mercado pode até ensaiar recuperações nas próximas semanas, mas a tendência structural virou para baixo.
Três variáveis ditam o próximo capítulo: (1) a velocidade com que estados democratas regulam zoneamento e energia para data centers; (2) a disposição do Congresso em legislar sobre IA; (3) o custo de capital para as hyperscalers, que ditam o ritmo real do investimento. Enquanto essas incógnitas não se resolvem, a tese “compre IA e segure” perdeu o status de verdade inquestionável.