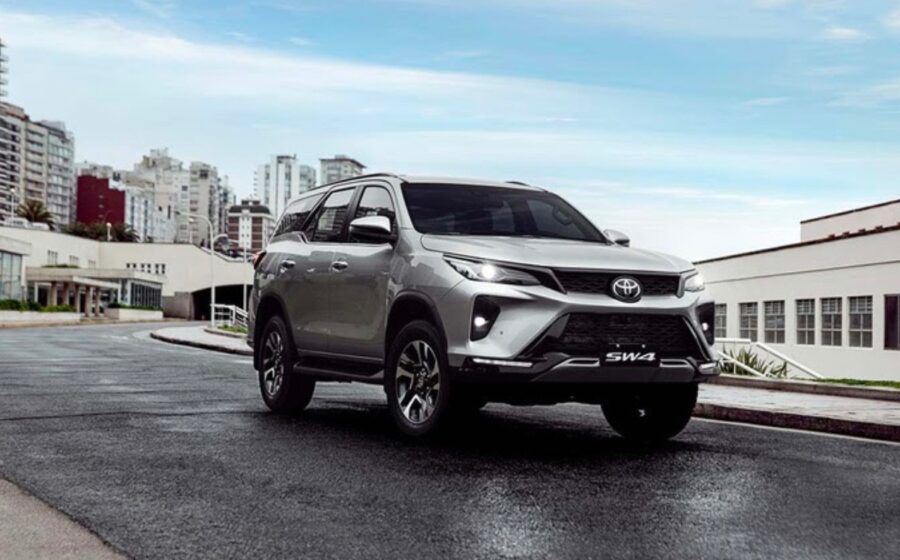
O governo publicou a medida provisória que define as alíquotas do Imposto Seletivo, o chamado “imposto do pecado”, e veículos a diesel de passeio saem como os grandes perdedores: a carga tributária final pode superar 18% sobre o preço de fábrica. A cobrança começa em 2 de fevereiro de 2027, mas as montadoras já correm para adaptar portfólios e tabelas de preço.
A alíquota-base para automóveis é de 6,3%, mas o cálculo final multiplica o resultado por 1,21. Para SUVs e vans de até 9 lugares movidas exclusivamente a diesel, há um acréscimo de 12 pontos percentuais antes desse multiplicador. Na prática, o imposto efetivo salta para patamares que tornam esses modelos pouco competitivos frente a híbridos e elétricos.
Como o diesel dispara a conta
A regra pune a motorização a diesel no transporte de pessoas. Picapes de carga escapam do adicional de 12%, recebendo tratamento mais brando. Caminhões e vans com capacidade acima de 9 passageiros ficam isentos. Veja como ficam as alíquotas-base por tipo de motor, antes do fator 1,21:
- Elétricos e hidrogênio: 0%
- Híbridos plug-in (PHEV): 1,5%
- Híbridos convencionais (HEV): 3%
- Flex, gasolina, GNV e biometano: 6,3%
- Diesel (passeio, até 9 lugares): 18,3%
- Diesel (carga, ex.: picapes): 8,3%
Após aplicar o multiplicador de 1,21, o diesel de passeio atinge 22,14% efetivos. Um SUV de R$ 300 mil teria cerca de R$ 66 mil só de Imposto Seletivo — sem contar IPI, ICMS e demais encargos.
Os quatro gatilhos que reduzem (ou não) a alíquota
Além da motorização, outros quatro critérios mexem na alíquota final. Cada um opera com descontos em pontos percentuais sobre a alíquota-base já ajustada:
- Eficiência energética: até 2 p.p. de desconto se o consumo no ciclo combinado ficar abaixo de 1,49 MJ/km (carro de 1.200 kg). Entre 1,49 e 1,57 MJ/km, o abatimento cai para 1 p.p.
- Potência do motor: redução de 1 p.p. para motores até 100 kW; entre 100 e 200 kW, sem desconto; acima de 200 kW, acréscimo de 1 p.p.
- Segurança e assistências: 1 p.p. de desconto se o modelo trouxer itens como controle de estabilidade, alerta de cinto, farol diurno ou piloto automático adaptativo.
- Reciclabilidade: 2 p.p. se a fabricante recicla 1 veículo a cada 5 novos produzidos (mesma marca, modelo e versão); 1 p.p. se a proporção for 1 para 10. Metas de reaproveitamento: 80% em 2027, 85% em 2030 para todos os leves.
O que muda para o seu negócio
Frotistas e locadoras precisam refazer o custo total de propriedade (TCO) já para compras programadas a partir de 2026, considerando a transição de portfólio das montadoras. Modelos a diesel de passeio tendem a sair de linha ou migrar para versões híbridas leves (MHEV) que, embora não entrem na faixa de híbridos plenos, melhoram a eficiência energética e capturam pelo menos 1 ponto percentual de desconto.
Para o varejo, o efeito imediato é a antecipação de vendas de SUVs diesel em 2026 — movimento que já ocorreu em outras transições tributárias. Estoques de usados a diesel podem se valorizar no curto prazo, mas a liquidez de longo prazo fica incerta.
O que observar daqui para frente
A MP ainda precisa ser convertida em lei em até 120 dias, podendo sofrer emendas no Congresso. Acompanhe a regulamentação dos testes de eficiência energética (o ciclo WLTP adaptado ao Brasil) e a lista oficial de itens de segurança que valerão para o desconto. Outro ponto sensível: a fiscalização da reciclabilidade exigirá rastreabilidade de fim de vida dos veículos — custos operacionais que as marcas repassarão ao preço final. Quem comprar frota em 2027 já pagará a conta cheia.