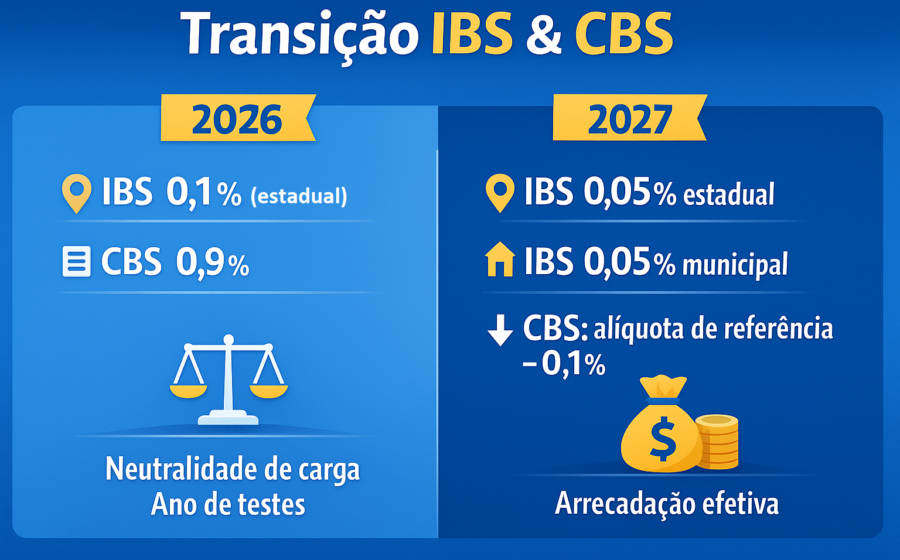
O Senado tem poder constitucional para fixar a alíquota da CBS entre 9,5% e 10%, ignorando os 11,3% calculados pelo TCU. A decisão, que precisa sair ainda este mês, define quanto empresas e consumidores pagarão a partir de janeiro.
Especialista em direito tributário aponta que a trava de 26,5% aprovada pelos parlamentares só faz sentido com alíquota nessa faixa. Mas há mais em jogo: prazos, multas e a extinção do PIS/Cofins.
Por que o TCU não tem a palavra final
A Constituição desenhou papéis distintos: ao TCU cabe calcular a alíquota de referência; ao Senado, por resolução, definir a alíquota final. A hierarquia é clara e não obriga os senadores a referendar o número do tribunal.
Heleno Torres, professor titular de Direito Financeiro da USP, resume: o Legislativo pode — e deve — avaliar tecnicamente os parâmetros com apoio da Instituição Fiscal Independente antes de decidir.
O relógio corre para janeiro
Definir a alíquota ainda em dezembro não é formalidade. Empresas precisam do número para calibrar sistemas, precificação e fluxo de caixa. O Orçamento de 2025 também depende de estimativas realistas de arrecadação.
Adiar a entrada em vigor da CBS, prevista para 1º de janeiro, seria sinal negativo. Muitos contribuintes já investiram milhões em adequação. Prorrogar prazos só transfere o problema para 2027, quando a transição para o IBS/BS completa o ciclo.
PIS e Cofins: o “câncer” que sai de cena
Dois tributos federais deixam de existir no primeiro dia do ano. Para o tributarista, são o maior indutor de litígios tributários no país. A substituição pela CBS traz simplicidade, mas exige transição cuidadosa.
Duas medidas práticas reduzem o choque:
- Central de consultas na Receita Federal para esclarecer dúvidas operacionais
- Período de adaptação sem multas por falhas em obrigações acessórias
Só uma impossibilidade técnica comprovada pela Receita justificaria adiar a estreia — cenário classificado como improvável.
A anterioridade nonagesimal que ninguém comenta
Artigo 195, § 6º da Constituição não afasta a regra dos 90 dias para a CBS. Como a alíquota final será fixada por resolução do Senado, a contagem começa na publicação desse ato — não em janeiro.
Isso significa que a cobrança efetiva pode começar apenas em abril, se a resolução sair em janeiro. A revogação do PIS/Cofins, feita pela Lei Complementar 214/2025, pode ser ajustada por nova lei complementar para coincidir com o fim da anterioridade. Sem mexer na Constituição.
O que observar nas próximas semanas
Três movimentos definem o cenário imediato: a resolução do Senado fixando a alíquota, a publicação no Diário Oficial que dispara a contagem de 90 dias e eventuais atos da Receita Federal disciplinando a transição. Empresários e contadores devem monitorar cada passo — o planejamento tributário de 2025 depende disso.