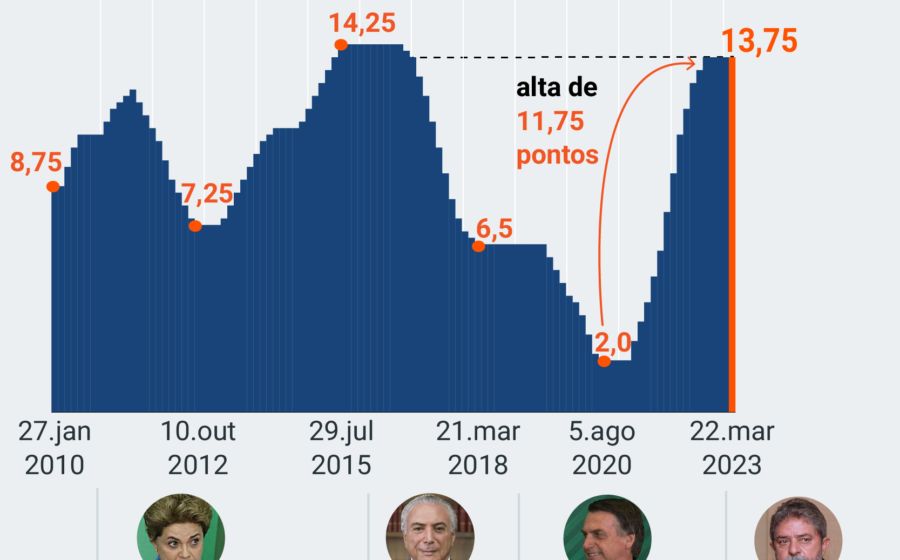
O Banco Central manteve a Selic em 13,75% na reunião desta quarta-feira, mas a decisão mal saiu do papel e a artilharia já está apontada para a autoridade monetária. O presidente Lula deve discursar no domingo defendendo prudência fiscal, aceno considerado tímido pelo mercado. Enquanto isso, a economia dá sinais claros de exaustão e a pressão por cortes nos juros antes da Páscoa de 2027 virou questão de sobrevivência política.
O cenário, no entanto, esconde uma armadilha: cortar a taxa agora pode detonar uma reação em cadeia no câmbio e nas expectativas de inflação. Entender por que o BC está “no mato sem cachorro” é essencial para quem gere capital ou planeja investimentos no próximo ano.
Por que a autoridade monetária virou alvo preferencial
O clima azedou de vez nas últimas semanas. O temor de que o governo indicasse nomes heterodoxos para a diretoria do BC — nomes alinhados a visões não convencionais de política monetária — elevou a temperatura. A simples menção a uma “bancada de oposição” ao atual modelo fez os prêmios de risco saltarem.
Agora, a instituição carrega o peso de ser o “Judas” da vez. Se não houver redução da Selic nas três próximas reuniões, o martírio está garantido. Mas a pressa dos agentes financeiros ignora um detalhe técnico perigoso: as taxas de juros reais de longo prazo — aquelas que de fato financiam investimentos produtivos — já operam próximo ao nível de pânico registrado em janeiro de 2025.
O perigo invisível nas taxas longas
No atacado do mercado de títulos, os vencimentos acima de dois anos precificam um cenário de estresse agudo. Se o Comitê de Política Monetária (Copom) forçar uma queda da Selic sem lastro nas expectativas, o efeito será imediato:
- Disparo das taxas longas: o prêmio de risco embutido nos títulos públicos explode.
- Pressão cambial: o dólar reage em alta, contaminando a inflação via importados.
- Retroalimentação: a inflação esperada sobe, exigindo Selic ainda maior no futuro.
Em resumo: um corte “à matroca” transforma alívio momentâneo em aperto severo adiante. O comunicado oficial admitiu um “aumento significativo das incertezas em torno do cenário base”, o que, em linguagem de banqueiro central, significa “voamos às cegas”.
Condições financeiras: o termômetro real da economia
Quando analistas falam em “condições financeiras apertadas”, não é jargão vago. Trata-se de uma métrica composta que dita a vida real de empresas e famílias:
- Custo do crédito bancário e de mercado;
- Taxa de câmbio efetiva;
- Risco-país (CDS);
- Juros nas economias centrais (Fed, BCE);
- Preço de commodities (petróleo em destaque);
- Índices de ações e ativos de risco.
Todos esses vetores apontam para restrição. O afrouxamento, se vier, será “lento, gradual e inseguro” — nas palavras do próprio relatório. Não há espaço para milagres enquanto a âncora fiscal permanecer solta.
O xadrez fiscal e a mediocridade projetada para 2027
A variável decisiva não está na mão do BC. A magnitude da desaceleração do PIB no ano que vem depende de quão estrito — e crível — será o programa fiscal do governo. Três pilares sustentam essa equação:
- Desenho do ajuste (receitas vs. despesas obrigatórias);
- Capacidade de articulação política no Congresso;
- Execução efetiva da máquina pública.
A avaliação predominante é de que o governo evita loucuras, mas também evita rupturas. O “remendo” fiscal em discussão pode evitar o pior, porém não tem potência para descomprimir as condições financeiras de forma relevante. Some-se a isso a ausência de reformas institucionais estruturais no horizonte.
O resultado projetado é um quadro de “mediocridade a perder de vista”. Crescimento baixo, juros reais elevados, inflação resistente e dólar volátil compõem o menu para 2027.
O que observar daqui para frente
Para o tomador de decisão, o radar deve permanecer ligado em três frentes simultâneas nas próximas semanas: a tramitação do pacote fiscal no Legislativo — cada voto altera a curva de juros futura; a comunicação do BC na ata e nas falas dos diretores — sinais de tolerância com meta de inflação movem o dólar instantaneamente; e o comportamento das taxas de títulos prefixados e IPCA+ acima de 2026 — elas antecipam o custo de capital real da economia. Quem lê apenas a Selic está olhando para o retrovisor.