Muita gente descarta títulos americanos só porque os juros brasileiros são maiores. Esse raciocínio ignora a variável que define o bolso no fim do mês: o câmbio. A rentabilidade real não está na taxa nominal, mas na combinação entre juros, variação da moeda e inflação alvo.
Comparar apenas o CDI com o Tesouro dos EUA é um atalho perigoso. O prêmio brasileiro embute risco fiscal, inflação alta e incerteza política. Já o título americano carrega a segurança da maior economia do mundo, mas paga menos. Quem leva a melhor depende de um cálculo que quase ninguém faz completo.
A armadilha da taxa nominal
Juros altos no Brasil não são “almoço grátis”. Eles compensam o risco de o governo não pagar ou de a inflação corroer o poder de compra. Nos EUA, a taxa é baixa porque o risco de calote é próximo de zero e a inflação é controlada. Igualar os dois números é comparar maçãs com laranjas.
Um título americano rendendo 4% ao ano em dólar vira 9,2% em reais se a moeda subir 5%. Mas se o dólar cair 5%, o mesmo investimento entrega prejuízo de 1,2% na nossa moeda. Para quem gasta em reais, o câmbio não é detalhe: é o motor do resultado.
O que a história mostra sobre dólar e IPCA
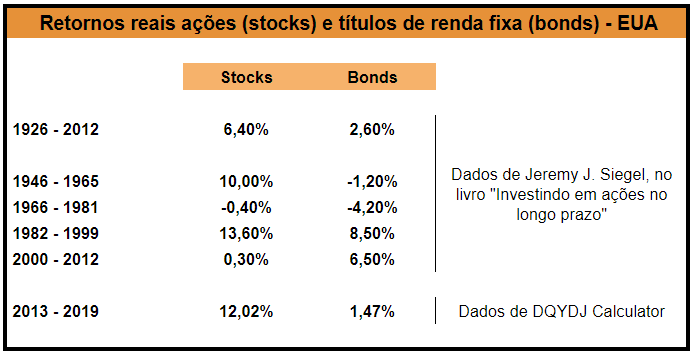
Olhar para o retrovisor ajuda a calibrar expectativas. Em janelas de 5 anos, o IPCA subiu 5,1% ao ano enquanto o dólar caiu 2,4%. Em 15 anos, o cenário inverte: dólar valorizou 7,5% contra 5,7% da inflação. No horizonte de 30 anos, empate técnico: IPCA 6% versus dólar 5,4%.
Das oito janelas históricas analisadas, a inflação brasileira venceu o câmbio em seis. Conclusão direta: comprar dólar cegamente não garante proteção patrimonial no Brasil. O período de entrada muda tudo.
Quando o título americano empata com o IPCA+
Vamos à conta prática. Suponha um Tesouro IPCA+ pagando inflação + 7% (total ~12,35% com IPCA a 5%). Para um Treasury tradicional a 4% igualar esse retorno em reais, o dólar precisa subir cerca de 8% no período. Se a moeda subir menos, o brasileiro ganhou.
A comparação justa exige alinhar indexadores. Tesouro IPCA+ protege contra inflação daqui. TIPS (Treasury indexado à inflação dos EUA) protege contra inflação de lá. Prefixado brasileiro compete com Treasury prefixado. Cada par protege poder de compra em moedas diferentes — e o câmbio decide o vencedor final.
Riscos, impostos e a conta final
Não dá para ignorar a fricção. Títulos brasileiros carregam risco soberano e marcação a mercado se vendidos antes. Americanos têm risco de duração (juros subindo, preço caindo) e custos invisíveis: spread de câmbio, IOF, taxa de corretagem e imposto de renda (15% a 22,5% no Brasil, retenção na fonte nos EUA).
- Spread cambial: pode consumir 1% a 2% do capital na ida e na volta.
- Tributação: alíquotas regressivas no Brasil; nos EUA, depende do tratado e do veículo (ETF, fundo, direto).
- Liquidez: Tesouro Direto tem recompra diária; mercado secundário de Treasuries é profundo, mas fundos/ETFs têm horário de NY.
Uma vantagem bruta de 0,5% ao ano evapora rápido depois dessas despesas. O investidor racional compara retorno líquido, na mesma moeda, com risco e prazo equivalentes.
Por que manter posição em dólares mesmo rendendo menos
A resposta não está no retorno máximo, mas na estrutura do passivo. Quem vai pagar faculdade nos EUA, comprar imóvel no exterior ou morar fora na aposentadoria tem dívidas em dólar. Manter ativos na mesma moeda elimina o risco de câmbio no momento do gasto — é hedge natural, não especulação.
Para quem vive e gasta no Brasil, o IPCA+ oferece proteção direta contra a inflação local. Isso não anula o valor de diversificar: concentrar 100% do patrimônio em um único país, moeda e jurisdição expõe a riscos de cauda (confisco, hiperinflação, quebra institucional). Uma fatia em renda fixa americana funciona como seguro de portfólio, não como motor de alfa.
O que observar daqui para frente
Monte a planilha com três colunas: retorno líquido em reais, moeda do passivo e tolerância a volatilidade cambial. Se o passivo é em real, o IPCA+ costuma ser o núcleo. Se há compromissos em dólar, o Treasury (ou TIPS) entra como casadinha. O “melhor” investimento é aquele que dorme tranquilo sabendo que o poder de compra estará preservado na moeda que a conta vai chegar.