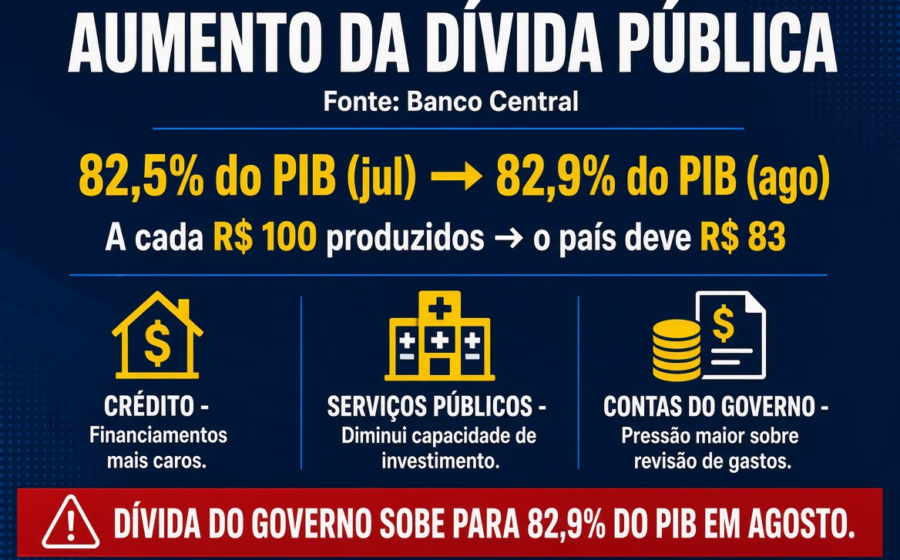
A dívida pública brasileira fechou setembro em 82,9% do PIB — o maior patamar em mais de cinco anos. Em valores absolutos, são R$ 11,1 trilhões. A projeção da Instituição Fiscal Independente (IFI) aponta para uma trajetória que ultrapassa 100% do PIB em 2032, cenário considerado gravíssimo para uma economia emergente.
O rombo fiscal de setembro somou R$ 5,5 bilhões, empurrando o déficit acumulado do ano para R$ 94,3 bilhões. As estatais federais sozinhas registraram prejuízo de R$ 8,5 bilhões de janeiro a setembro, o pior resultado para o período desde o início da série histórica, em 2002.
O peso das estatais e o caso dos Correios
O Banco Central não detalha o desempenho individual de cada empresa, mas a crise dos Correios aparece como principal vetor do déficit das estatais. A companhia acumula rombos recorrentes e tem drenado recursos do Tesouro.
Esse conjunto de fatores fez a dívida subir 4,3 pontos percentuais apenas em 2024. A aceleração preocupa porque ocorre num cenário de juros altos, o que encarece o serviço da dívida e reduz o espaço fiscal para investimentos.
Como o endividamento alto afeta seu negócio
Economistas são unânimes: dívida pública crescente pressiona a inflação e mantém os juros elevados por mais tempo. O canal de transmissão é direto:
- Custo de capital: financiamento mais caro para expansão e capital de giro
- Investimento produtivo: recursos migram para títulos públicos, drenando o setor privado
- Consumo das famílias: renda real comprimida reduz demanda por bens e serviços
- Emprego: crescimento baixo gera menos vagas e rotatividade maior
Juliana Inhasz, economista do Insper, resume: “Em algum momento, a gente deixa de crescer ou esse crescimento passa a ser tão pequeno que a sociedade começa a sentir muito os efeitos desse endividamento alto.”
A conta do ajuste necessário
Para estabilizar a trajetória, a IFI calcula que seria preciso um ajuste fiscal de aproximadamente R$ 430 bilhões. Medidas recentes — reajuste do Bolsa Família, pacote para microempreendedores e perda de arrecadação com apostas esportivas — podem agravar o quadro em R$ 40 bilhões apenas em 2027.
Marcus Pestana, diretor-executivo da IFI, aponta que o ajuste precisa combinar corte efetivo de despesas com reformas estruturais: “Revisitar o problema da Previdência, mudar as regras de indexação e vinculações no orçamento, para que a gente saia dessa armadilha.”
O que observar nos próximos meses
Três variáveis definirão se a projeção de 100% do PIB se materializa ou será alterada: a execução do arcabouço fiscal em 2025, o desempenho da arrecadação diante do crescimento econômico e a disposição política para enfrentar gastos obrigatórios indexados. O mercado já precifica juros altos por mais tempo; o risco é a ancoragem das expectativas de inflação se descolar.
Para o empresário e investidor, a leitura prática é: planeje cenários com Selic elevada até meados de 2025, margens comprimidas pelo custo de dívida e seletividade redobrada na alocação de capital. O ajuste virá — a dúvida é se será por escolha ou por imposição do mercado.