Uma LCI que paga 93% do CDI não entrega 93% do rendimento total do CDI no vencimento. Em seis anos, a diferença pode superar R$ 7.700 a cada R$ 100 mil aplicados. O banco cumpre o contrato, mas a sua expectativa é que sai frustrada.
Dois vícios de cálculo escondidos nas simulações de corretoras distorcem a disputa entre renda fixa isenta e tributada. Entender a matemática por trás deles muda a forma como você aloca o patrimônio.
O primeiro erro: a alíquota errada na hora de comparar
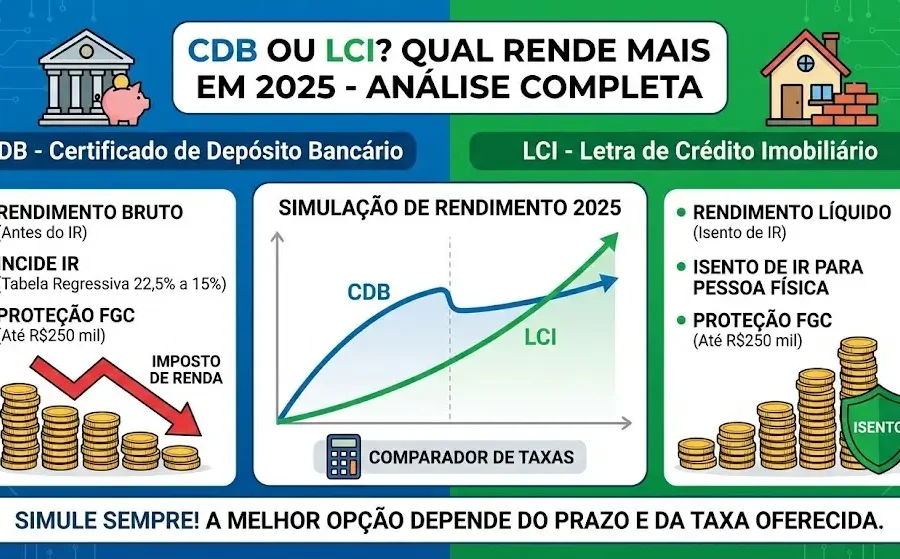
Para equiparar uma LCI (isenta) a um CDB (tributado), o mercado costuma dividir a taxa da LCI por 0,775. O resultado supostamente mostra qual % do CDI o CDB precisaria pagar bruto para empatar.
O problema é a alíquota usada: 22,5%, válida apenas para resgates até 180 dias. Quem investe por anos paga 15% (prazo acima de 720 dias). Usar a alíquota máxima infla artificialmente a vantagem da LCI.
- Exemplo 93% do CDI: Com IR de 22,5%, equivalência sobe para 120% do CDI.
- Mesma LCI com IR de 15%: Equivalência real cai para 109,4% do CDI.
A diferença não está no produto, mas na régua de medida. Comparar um investimento de longo prazo com a tributação de curto prazo é comparar maçãs com laranjas.
O segundo erro: ignorar o poder dos juros compostos
Mesmo corrigindo a alíquota para 15%, a conta “93% dividido por 0,85” continua errada para prazos longos. Ela assume juro simples, mas a renda fixa capitaliza diariamente.
Imagine o CDI constante a 13,65% ao ano por seis anos (252 dias úteis/ano). Veja o que acontece com R$ 100 mil em cada cenário:
- 100% do CDI (bruto): ~R$ 215,5 mil.
- LCI a 93% do CDI (líquido): ~R$ 204,2 mil.
- CDB a 109,4% do CDI (líquido 15%): ~R$ 211,9 mil.
A LCI entregou apenas 90,2% do ganho acumulado do CDI, não 93%. O CDB “equivalente” pela fórmula simples deixou R$ 7,7 mil a mais no bolso. A distância surge porque, a cada dia, a base de cálculo da LCI cresce num ritmo menor. No dia seguinte, os juros incidem sobre saldos já diferentes. O efeito bola de neve amplia a lacuna.
Qual a equivalência real, então?
No cenário simulado, para a LCI de 93% empatar com um CDB tributado em 15% no longo prazo, o CDB precisaria pagar cerca de 104,23% do CDI. Não 109,4%. A “vantagem” da isenção encolhe 5 pontos percentuais só pela matemática do tempo.
Quanto maior o prazo e maiores as taxas, mais brutal fica essa distorção. Não existe regra fixa de 90,2%; o número varia conforme a curva de juros e o horizonte.
Como não cair na armadilha na próxima alocação
Esqueça fórmulas de guardanapo. A única comparação honesta projeta o valor líquido em reais na data do vencimento, considerando:
- Capitalização diária efetiva.
- Tributação exata pelo prazo (tabela regressiva).
- Vencimentos intermediários e necessidade de reinvestimento (rolagem).
Uma LCI de dois anos não se compara a um CDB de seis meses. Ao vencer a LCI, você reaplica a taxa do momento — que pode ser bem menor. O CDB longo trava a taxa e adia o IR, deixando o juro composto trabalhar sobre o valor bruto por mais tempo.
O que observar daqui para frente
Antes de fechar a próxima posição, exija do assessor ou faça você mesmo a simulação fluxo a fluxo (projeção de saldo dia a dia líquido de imposto). Ferramentas gratuitas de planilha ou calculadoras de bancos independentes fazem isso em segundos. O segredo não é escolher entre LCI ou CDB, mas saber qual das duas coloca mais dinheiro real na sua conta no dia do resgate. Na renda fixa, a conta que parece simples costuma ser a mais cara.