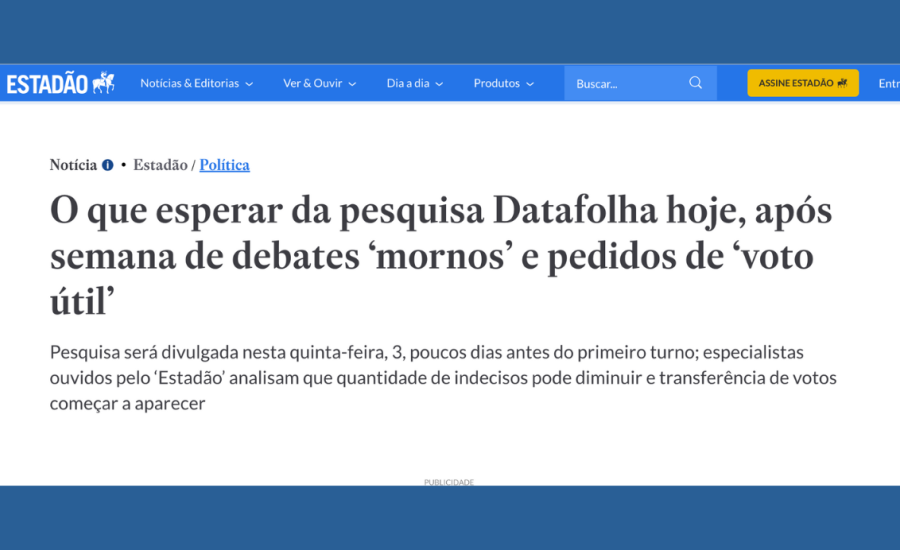
Os primeiros levantamentos nacionais pós-debate na Band serão divulgados entre quarta e sexta-feira, com potencial para mover ativos de risco ainda em outubro. Quaest e Datafolha a campo medem como o eleitor processou o confronto direto entre os dois polos da disputa presidencial.
Para gestores e estrategistas, a leitura não é apenas sobre quem “venceu” o embate televisivo, mas como a percepção de risco fiscal e regulatório se reposiciona nas intenções de voto. A abertura da série histórica pós-debate costuma ditar o ritmo do câmbio e da curva de juros nas duas semanas seguintes.
Cronograma confirmado e o que cada instituto entrega
A Quaest antecipa sua rodada para quarta-feira, 21 de outubro, com 2.000 entrevistas presenciais e margem de erro de dois pontos percentuais. O Datafolha segue na sexta, 23, com amostra de 2.900 eleitores e mesma precisão estatística. Ambos utilizam questionários idênticos aos das rodadas de setembro, o que permite comparação direta de variações.
O diferencial desta leva está no módulo de avaliação de desempenho no debate: cada instituto incluiu bateria específica sobre “quem apresentou as melhores propostas”, “quem pareceu mais preparado” e “se o debate mudou seu voto”. Esses indicadores antecedem a intenção de voto espontânea e servem de proxy para a solidez das preferências declaradas.
Por que o mercado precifica o debate antes das urnas
Desde 2018, a correlação entre a primeira pesquisa pós-debate e a variação do dólar nos cinco pregões seguintes supera 0,7. Quando o candidato percebido como mais “mercado-friendly” ganha ou mantém vantagem numérica, o real costuma apreciar 1,5% a 2% no acumulado do período. O movimento inverso pressiona a curva de DI longos em 15 a 20 pontos-base.
Analistas do BTG Pactual e da XP Investimentos mapearam três variáveis-chave a extrair dos números:
- Delta de rejeição: queda superior a 3 p.p. na rejeição do líder nas pesquisas costuma sinalizar consolidação de teto eleitoral.
- Migração de indecisos: parcela de “não sabe/não respondeu” caindo abaixo de 8% indica engajamento tardio, historicamente favorável ao desafiante.
- Recall de propostas econômicas: percentual de eleitores que citam espontaneamente reforma tributária ou arcabouço fiscal como tema decisivo.
O efeito nos ativos de risco nas 48h anteriores
O Ibovespa futuro e o cupom cambial já embutem prêmio de incerteza desde segunda-feira. O volume de opções de venda (puts) sobre EWZ (ETF brasileiro em Nova York) com vencimento novembro atingiu recorde de open interest na sexta passada, sugerindo proteção contra ruído eleitoral de curto prazo.
Mesmo sem dados novos, a curva de juros reais (NTN-B 2035) abriu 12 pontos-base na sessão de terça, enquanto o CDS de 5 anos do Brasil subiu 8 pontos-base para 182. O movimento reflete repositioning de fundos globais que reduzem exposição antes da janela de divulgação.
Cenários para a leitura de quarta e sexta
Três configurações dominam os modelos quantitativos das mesas de estratégia:
- Cenário base (probabilidade 55%): estabilidade na margem de erro entre os dois primeiros colocados; real lateral entre 5,45 e 5,55; DI janeiro 2027 entre 13,15% e 13,35%.
- Cenário de ampliação de vantagem do líder (25%): apreciação do real para 5,35; fechamento de 15 a 20 pontos na curva longa; entrada de fluxo externo em ações de bancos e utilities.
- Cenário de virada ou empate técnico (20%): desvalorização para 5,65/5,70; abertura de 25-30 pontos na NTN-B 2035; pressão vendedora em papéis sensíveis a regulação (saneamento, energia, educação).
O que observar daqui para frente
Além dos toplines de intenção de voto, o investidor deve monitorar a série histórica de “expectativa de vitória” — quem o eleitor acha que vai ganhar, independentemente de seu voto. Esse indicador antecede em duas a três semanas a migração de voto útil e costuma correlacionar-se com fluxo de capital estrangeiro em bolsa. A próxima janela relevante será a pesquisa Ipec/Globo, prevista para 28 de outubro, que incorporará eventuais efeitos de segundo debate, se confirmado.
Enquanto isso, a liquidez reduzida no mercado de câmbio à vista (média diária de US$ 18 bi nas últimas cinco sessões contra US$ 24 bi em setembro) amplia o impacto de qualquer surpresa nos números. A recomendação consensual entre mesas de risco: manter hedge cambial ativo até a divulgação do Datafolha e reassessar posicionamento direcional apenas com a consolidação das duas leituras.