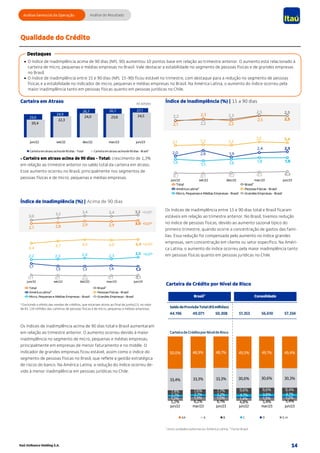
O Itaú Unibanco fechou mais um trimestre com a inadimplência sob controle, desafiando a tendência de alta que pressiona os maiores rivais. O presidente Milton Maluhy revelou que a carteira do banco acumula seis trimestres consecutivos de estabilidade no indicador, mesmo com o crédito expandindo de forma consistente.
Enquanto o mercado convive com deterioração gradual da qualidade dos ativos, o maior banco privado do país mantém o índice de atrasos acima de 90 dias praticamente inalterado. A diferença não é sorte: ela nasce de escolhas de portfólio feitas nos últimos anos.
Por que a carteira do Itaú reage diferente
A resposta está na composição do crédito. O banco priorizou segmentos com menor volatilidade histórica e reduziu exposição a nichos mais sensíveis ao ciclo de juros. Essa estratégia, segundo Maluhy, permite crescer sem abrir mão da seletividade.
O resultado prático aparece nos números: a inadimplência permanece estável há um ano e meio, período em que a carteira total continuou a se expandir. A relação entre crescimento e risco, medida pelo índice de cobertura, também se manteve em patamar confortável.
Três pilares sustentam esse desempenho:
- Mix de produtos voltado para linhas com garantia real ou fluxo de caixa previsível;
- Modelos de crédito recalibrados para cenários de juros elevados;
- Origem dos clientes — foco em relacionamentos de longo prazo e histórico de pagamento conhecido.
O impacto direto para quem investe ou empreende
Para acionistas, a estabilidade do indicador reduz a necessidade de provisionamentos extraordinários, preservando o lucro líquido e a geração de capital. Isso se traduz em maior previsibilidade de dividendos e retorno sobre o patrimônio (ROE) acima da média do setor.
Para empresários que buscam financiamento, o cenário sinaliza que o Itaú mantém apetite de crédito — mas com critérios mais rigorosos na análise de capacidade de pagamento. Quem apresenta fluxo de caixa consistente e garantias adequadas continua encontrando portas abertas.
Já para o sistema financeiro como um todo, o caso do Itaú funciona como referência: é possível crescer em crédito sem sacrificar a qualidade dos ativos, desde que a originação seja disciplinada.
O que mudou nos modelos de risco
Nos últimos dois anos, o banco revisou seus modelos estatísticos de perda esperada (expected loss) para incorporar cenários de juros reais mais altos por período prolongado. A calibragem antecipou o choque de inadimplência que atingiu concorrentes no varejo e no crédito ao consumidor não garantido.
Além disso, a instituição acelerou o uso de dados alternativos e inteligência artificial na concessão, o que permitiu aprovar bons pagadores que ficariam fora dos modelos tradicionais — e rejeitar perfis de risco oculto.
Cenários para os próximos trimestres
Maluhy evitou projeções numéricas, mas indicou que a estabilidade deve persistir enquanto o mercado de trabalho seguir aquecido e a renda real mantiver trajetória positiva. O banco monitora dois vetores de atenção: o endividamento das famílias e a velocidade de transmissão da política monetária para o custo do crédito.
Se o ciclo de corte de juros ganhar força no segundo semestre, a tendência é de alívio marginal nos índices de atraso. Por outro lado, qualquer deterioração no emprego formal exigiria revisão rápida dos parâmetros de provisão.
O que observar daqui para frente
Investidores e gestores de risco devem acompanhar três variáveis nos próximos balanços: a evolução da carteira de crédito consignado e imobiliário (menos voláteis), o comportamento do cartão de crédito rotativo e a dinâmica de renegociações. A combinação desses indicadores dirá se a “receita” do Itaú continuará funcionando — ou se o banco precisará ajustar o tempero.