A vitória da oposição nas urnas pode travar a reforma tributária? A promessa de suspender a implementação por um ano colocou o calendário em xeque, mas mexer nas datas principais exige mais do que vontade política.
O cenário divide especialistas e deixa empresários em alerta: o que é fato, o que é retórica eleitoral e o que realmente pode mudar a partir de 2025?
A promessa que sacudiu o mercado
Flávio Bolsonaro (PL-RJ) declarou que, em caso de vitória do seu grupo político, a entrada em vigor da reforma seria adiada em doze meses. A fala ecoou em corredores de Brasília e em conselhos de administração pelo país.
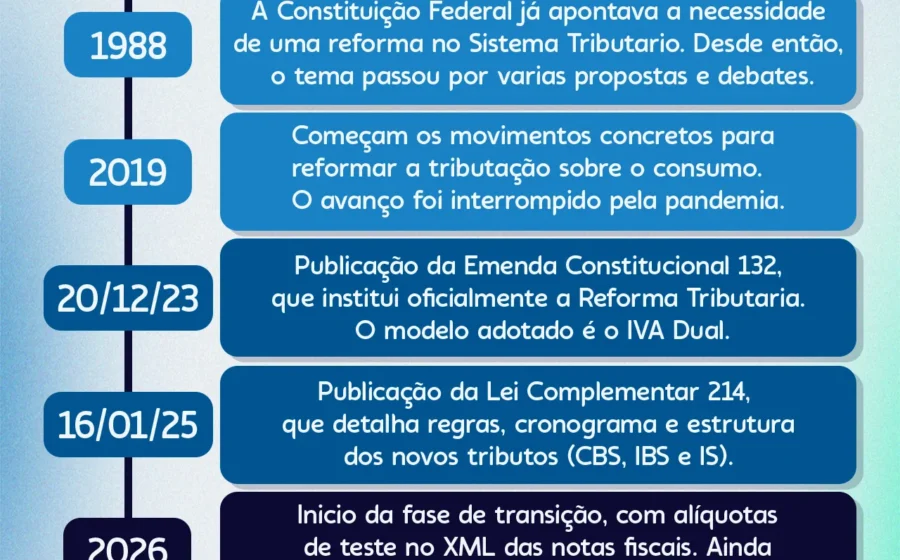
O texto aprovado prevê transição iniciada em 2026, com alíquotas-testes, e vigência plena a partir de 2033. Qualquer alteração nesse cronograma esbarra em uma barreira constitucional.
O que a Constituição permite — e o que não permite
Para adiar as datas fixadas na Emenda Constitucional 132, seria necessária nova emenda constitucional. Isso exige dois turnos de votação em cada Casa do Congresso, com três quintos dos votos (308 deputados e 49 senadores).
Não basta maioria simples. Não basta medida provisória. O rito é lento, público e sujeito a pressões setoriais.
- 2026: início da transição com CBS e IBS em fase de teste
- 2029: extinção gradual de PIS, Cofins, IPI, ICMS e ISS
- 2033: vigência plena do novo modelo
Impacto direto no caixa das empresas
Grandes grupos já contratam consultorias para simular cenários de caixa com e sem adiamento. Pequenos e médios negócios, sem estrutura para planejamento tributário avançado, correm risco maior de decisões baseadas em especulação.
Setores com longos ciclos de investimento — infraestrutura, indústria de base, energia — são os mais sensíveis a mudanças de regra no meio do caminho.
O que dizem os técnicos do Congresso
Assessores da Câmara e do Senado apontam que, mesmo com nova maioria, o custo político de reabrir o texto é alto. A reforma levou décadas de negociação e uniu governadores, prefeitos e bancadas rivais em torno de um compromisso frágil.
Reabrir a discussão pode desencadear demanda por novas exceções, regimes especiais e benefícios setoriais — o que desidrataria a simplificação prometida.
Cenários para 2025 em diante
Três trajetórias aparecem com mais frequência nas projeções de consultorias legislativas:
- Mantém-se o calendário: transição começa em 2026, com ajustes operacionais via leis complementares
- Adiamento cirúrgico: posterga apenas a fase de testes por 6 a 12 meses, sem mexer na data final de 2033
- Reabertura ampla: nova emenda constitucional — cenário considerado de baixa probabilidade pela dificuldade de articulação
O que observar nos próximos meses
O Congresso precisa aprovar as leis complementares que regulamentam o Comitê Gestor do IBS, a distribuição de receitas e as regras de transição. O andamento dessas votações, mais do que discursos de campanha, sinalizará o rumo real da reforma.
Empresários devem monitorar: prazos de envio dos projetos pelo Executivo, composição das comissões especiais e posicionamento dos governadores — peças-chave na engrenagem federativa do novo modelo.