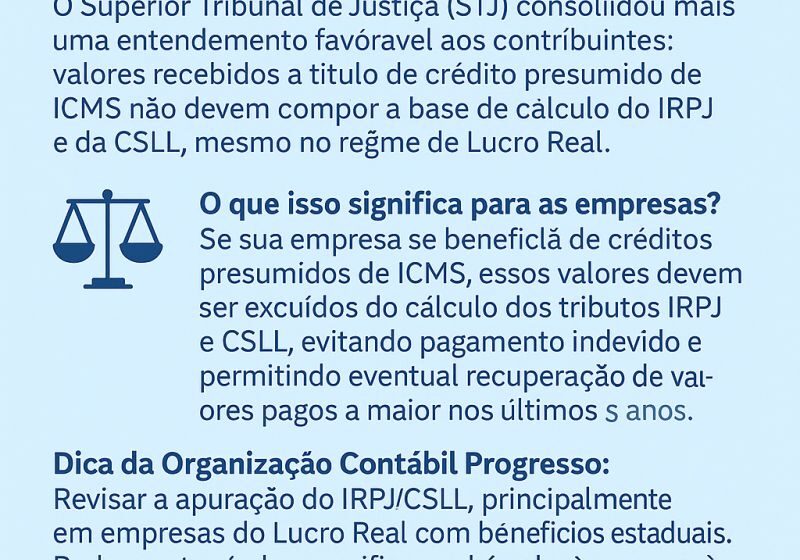
O Superior Tribunal de Justiça manteve o entendimento de que créditos presumidos de ICMS não compõem a base de cálculo do IRPJ e da CSLL. A decisão, proferida pelo ministro Paulo Sérgio Domingues, reforça a tese dos contribuintes em um cenário de regras cada vez mais restritivas.
O julgamento analisou recurso contra acórdão do TRF-4 que havia equiparado o benefício a subvenção para custeio. O desfecho impede a tributação do incentivo, mas abre espaço para dúvidas sobre a aplicação prática da Lei das Subvenções.
Por que o crédito presumido escapou da tributação
O ministro entendeu que o crédito presumido não se enquadra no conceito de subvenção para investimento previsto no artigo 30 da Lei 12.973/2014. Para a Corte, trata-se de renúncia fiscal do estado concedente, sem contrapartida de aporte no ativo imobilizado da empresa.
Na prática, a decisão afasta a exigência de que o benefício seja registrado em reserva de incentivos fiscais para gozar da exclusão. Esse era o ponto central da discussão: a Receita Federal vinha exigindo o cumprimento de formalidades que, para os ministros, não se aplicam a essa modalidade de crédito.
O efeito cascata nos planejamentos tributários
Empresas que operam em estados com regimes de crédito presumido — como Goiás, Espírito Santo e alguns do Nordeste — ganham segurança jurídica para manter a exclusão. Contudo, a Receita Federal ainda pode questionar casos onde haja indícios de que o benefício funciona como subvenção de custeio disfarçada.
- Crédito presumido de ICMS: mantido fora da base do IRPJ/CSLL
- Subvenção para investimento: exige registro em reserva de incentivos
- Subvenção para custeio: tributada integralmente
A distinção entre as naturezas jurídicas do benefício segue sendo o divisor de águas. Quem não consegue demonstrar que o crédito decorre de renúncia de receita estadual — e não de aporte no patrimônio — continua exposto a autuações.
O que observar nos próximos meses
A Procuradoria-Geral da Fazenda Nacional deve apresentar embargos de declaração para modular os efeitos ou esclarecer os limites da decisão. Enquanto isso, contribuintes com processos em andamento podem pedir sobrestamento até o trânsito em julgado.
Para quem está estruturando operações interestaduais, o recado é claro: a documentação que comprove a natureza de renúncia fiscal do crédito presumido tornou-se peça obrigatória. A ausência desse lastro documental é o principal fator de risco em fiscalizações futuras.