A Procuradoria do Município e a do Estado de São Paulo vão assinar um acordo de cooperação inédito para antecipar disputas jurídicas do novo Imposto sobre Bens e Serviços (IBS). A medida tenta evitar que conflitos entre as duas esferas cheguem ao Judiciário num momento em que a arrecadação será compartilhada pela primeira vez na história.
Por que isso importa agora? Porque a transição começou em 2024 e só termina em 2033. Cada ano de insegurança jurídica custa caro para contribuintes e para os cofres públicos.
O que muda na prática para quem paga a conta
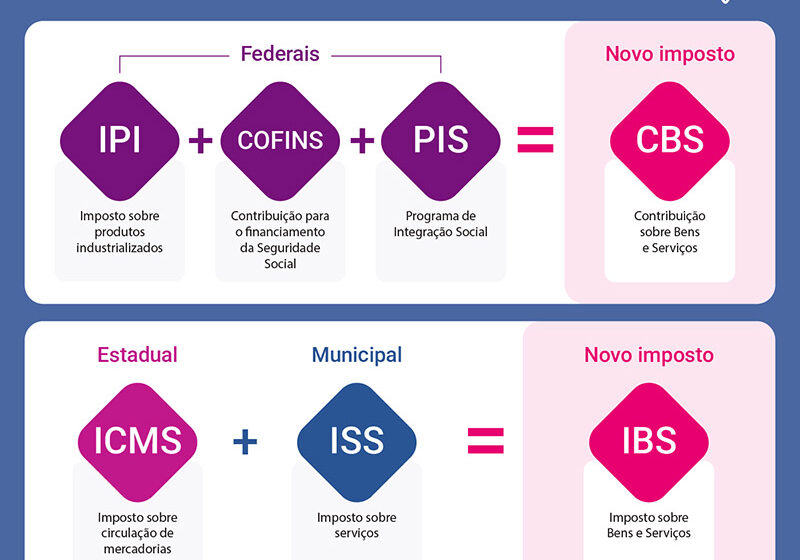
O IBS substituirá gradualmente o ICMS (estadual) e o ISS (municipal). Até 2033, os dois tributos conviverão com o novo modelo. Durante esse período, estado e município precisarão dividir não só a receita, mas a fiscalização, a cobrança e a interpretação das regras.
Historicamente, cada ente atuava sozinho. A PGE defendia o ICMS. A PGM, o ISS. Não havia necessidade de alinhamento. A reforma quebrou essa separação.
Como funcionará a parceria preventiva
O acordo cria uma agenda conjunta entre as duas procuradorias. O foco é discutir cenários de conflito antes que virem processos judiciais. Alguns pontos centrais:
- Definição conjunta de critérios para rateio da arrecadação entre estado e capital
- Padronização de entendimentos sobre base de cálculo, alíquotas e benefícios fiscais
- Atuação coordenada em ações de inconstitucionalidade que atinjam o IBS
- Criação de câmaras de conciliação administrativa para resolver divergências internas
A ideia é que, quando uma dúvida surgir na ponta — numa fiscalização, numa autuação, num pedido de restituição —, já exista um posicionamento alinhado. Evita-se a judicialização em massa.
O cronograma que pressiona as duas casas
A transição já começou. Desde agosto, notas fiscais eletrônicas (NF-e) passaram a trazer campos para IBS e CBS (o tributo federal que substituirá PIS/Cofins). Em outubro, a NFS-e — usada em serviços — também deve incorporar essas informações.
Isso significa que empresas e órgãos públicos já estão lidando com a nova estrutura no dia a dia. Erros de preenchimento, divergências de interpretação e autuações contraditórias tendem a multiplicar-se nos próximos meses.
O Comitê de Acompanhamento Especial da Reforma Tributária (CAERT), criado pela PGM no início do ano, mapeia esses impactos na rotina da advocacia pública municipal. O acordo com a PGE é o próximo passo lógico.
O que observar daqui para frente
O acordo será assinado ainda este ano. A eficácia prática dependerá de três variáveis: velocidade na padronização de pareceres, adesão das equipes técnicas das duas procuradorias e, principalmente, disposição política para ceder autonomia interpretativa em nome da segurança jurídica.
Para empresas, o sinal é claro: a administração tributária paulista tenta se organizar para não travar. Quem atua em São Paulo — seja como contribuinte, contador ou advogado — deve monitorar os primeiros atos normativos conjuntos. Eles ditarão o tom da fiscalização nos próximos anos.
A reforma tributária não é só uma mudança de alíquotas. É uma reorganização federativa. O teste real começa agora.