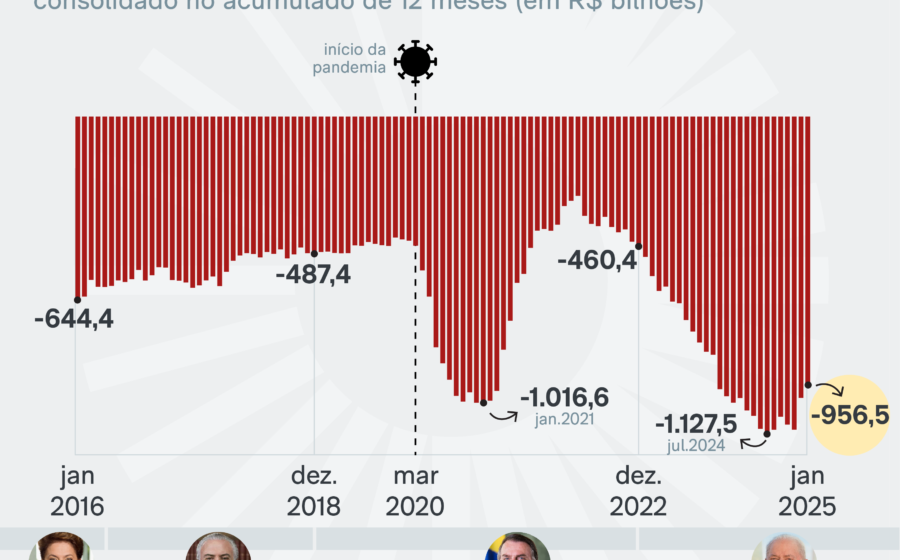
No atual mandato, a dívida pública avança 2,8% do PIB a cada ano. Sem ajuste fiscal adicional, o ritmo salta para mais de 4% anuais no próximo quadriênio. A conta chega mais cedo do que a maioria imagina.
Três forças empurram esse cenário. A primeira é o ponto de partida: a dívida bruta fechará 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022. A segunda é o custo do dinheiro: grande parte do estoque foi contratada na pandemia, com juros baixos, e vem sendo rolada a taxas bem maiores. A terceira é o freio na atividade — o crescimento potencial deve desacelerar nos próximos quatro anos.
Por que o crescimento vai perder fôlego
A taxa de desemprego caiu de 8,5% para 5,5% entre 2023 e 2025, surpreendendo todo o mercado. Esse movimento puxou a expansão via redução de ociosidade, não por ganhos de produtividade. O problema: não há espaço para repetir a dose. Levar o desemprego de 5,5% para 2,5% é improvável; a tendência é de leve alta. Sem o “motor” do emprego, o PIB cresce menos.
Menor crescimento significa denominador do PIB mais fraco justamente quando o numerador — a dívida — acelera. A aritmética não perdoa.
A proposta de Salto e Pellegrini: 2% de superávit em quatro anos
Em artigo no Estadão, os economistas Felipe Salto e Josué Pellegrini desenharam um plano para gerar superávit primário de 2% do PIB em quatro anos. A divisão: um terço pelo lado da receita, dois terços pelo corte de despesas.
- Receita: redução linear de 23,5% nos gastos tributários (isenções, deduções, regimes especiais). Exemplo citado: a dedução integral de despesas médicas no IRPF.
- Despesa: desvincular o piso das aposentadorias e benefícios sociais do salário mínimo; indexar os pisos constitucionais de saúde e educação pelo mesmo indexador do arcabouço fiscal.
Essas duas medidas atacam o coração do gasto primário obrigatório, que hoje cresce acima da regra do arcabouço.
O elo entre gasto, juro real e trajetória da dívida
O juro real no Brasil reflete o impulso de demanda do setor público. Quando o gasto primário obrigatório expande mais rápido que o potencial da economia, o governo injeta demanda num ritmo que a estrutura produtiva não acompanha. O Banco Central responde elevando a Selic.
Portanto, conter a expansão do gasto obrigatório é condição necessária — ainda que não suficiente — para derrubar o juro real. Sem juro real mais baixo, a dinâmica da dívida não estabiliza, mesmo com superávit primário de 2% do PIB.
O que está em jogo na eleição de 2026
Faltando uma semana para o pleito, o debate público gira em torno de escândalos bancários, decisões do STF e simbologias religiosas. O conflito distributivo real — quem paga a conta do ajuste e como ele será desenhado — segue fora da pauta principal.
As escolhas feitas nos próximos meses ditarão se o país entra num ciclo de estabilização da dívida ou se a trajetória se torna explosiva. A matemática fiscal não espera o calendário eleitoral.
O que observar daqui para frente
- Evolução da taxa de desemprego: se subir acima de 6%, a arrecadação perde fôlego e o gasto com seguro-desemprego sobe.
- Rolagem da dívida: acompanhar a parcela do estoque que vence nos próximos 12 meses e a taxa média de emissão.
- Tramitação de PECs que mexam em indexadores de pisos constitucionais e vinculações ao salário mínimo.
- Sinalização do próximo governo sobre meta de superávit primário e reforma tributária sobre consumo (impacto sobre gastos tributários).
Quem lê o balanço do Tesouro sabe: o tempo de manobra encolhe a cada trimestre. A equação fecha só com decisão política — e ela costuma chegar no limite.