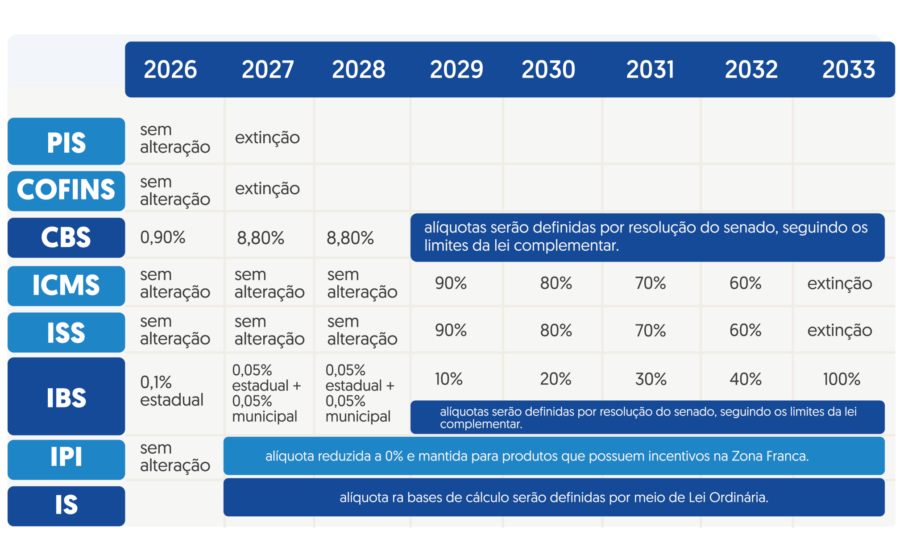
O Imposto Seletivo estreia em janeiro de 2027, mas a alíquota que incidirá sobre cada veículo continua desconhecida — a lei que a define sequer foi enviada ao Congresso. Para montadoras e importadores, isso significa precificar o ano-safra sem conhecer o custo tributário real. Para o consumidor, a dúvida é direta: a troca do IPI pelo novo tributo manterá a carga ou vai encarecer o carro na concessionária?
O governo tem até 3 de outubro de 2026 — véspera do primeiro turno das eleições — para publicar a norma com os 90 dias de antecedência exigidos pela Constituição. Até agora, silêncio. Nos bastidores, a avaliação é que o calendário eleitoral pesa na decisão de adiar o anúncio: revelar quais modelos pagarão mais imposto em ano de disputa política carrega riscos óbvios.
O IPI Verde como ponte emergencial
Uma das alternativas em discussão no Ministério da Fazenda é usar, ao menos durante 2027, o atual IPI Verde como referência para o Seletivo. O mecanismo preservaria os critérios que a indústria já domina — propulsão, eficiência energética, potência, segurança e reciclabilidade — enquanto as regras definitivas são desenhadas.
A complexidade do sistema atual ilustra o tamanho do desafio. Para automóveis de passeio, o decreto do IPI Verde prevê:
- 14 categorias de propulsão
- 3 faixas de eficiência energética
- 11 faixas de potência
- 2 níveis de segurança
- 3 graus de reciclabilidade
Multiplicadas, geram 2.772 possibilidades de enquadramento tributário. Para Ricardo Bastos, presidente da ABVE, manter essa estrutura temporariamente daria fôlego: “Isso, sendo confirmado, nos dá tranquilidade no curto prazo”. Igor Calvet, da Anfavea, ecoa a visão: aplicar um novo conjunto de parâmetros em poucos meses criaria dificuldades operacionais severas.
Referência não garante neutralidade
Usar o IPI Verde como base, contudo, não impede que a carga efetiva mude. O texto final do Seletivo definirá a alíquota de partida e o peso de cada critério — e é aí que mora o risco. Até a publicação, não há como saber quais modelos ficarão mais caros nem quanto desse custo será repassado ao consumidor.
Uma resposta do Ministério da Fazenda à Câmara, em julho, confirmou o vazio: as alíquotas dependem de proposta legislativa ainda a ser submetida, e a Receita Federal não consegue estimar a arrecadação sem a regulamentação. Procurado oficialmente, o Ministério não se manifestou até o fechamento desta reportagem.
Regras definitivas: mais critérios, mais variáveis
A lei complementar da reforma já estabelece que a alíquota do Seletivo será graduada por veículo. Além de eficiência e reciclabilidade, entram na conta:
- Pegada de carbono
- Densidade tecnológica
- Emissões ao longo do ciclo energético
- Etapas de fabricação realizadas no Brasil
Falta definir como cada fator será ponderado. Bastos defende que a discussão ocorra ao longo de 2027, partindo de uma alíquota de referência com descontos ou acréscimos conforme desempenho ambiental e tecnológico. O objetivo declarado: veículos mais tecnológicos, seguros e eficientes paguem menos; carros defasados e com baixa nacionalização, mais.
A simplificação que não chegou
A reforma prometia simplificar a tributação sobre o consumo. Para a Anfavea, o oposto ocorreu. “A simplificação ainda não existiu”, afirma Calvet. Montadoras mantêm grandes equipes e sistemas complexos apenas para calcular a tributação de cada modelo.
Mesmo que o IPI Verde sirva de ponte em 2027, a solução pode durar um único ano. A lei do Seletivo prevê critérios adicionais cuja aplicação segue indefinida. O risco: adaptar processos para janeiro e, meses depois, preparar nova mudança para 2028.
Reorganização competitiva à vista
O novo cálculo pode alterar a dinâmica de mercado. Modelos que hoje disputam o mesmo cliente — porte, motorização e preço semelhantes — poderão se separar na tributação por diferenças de eficiência, reciclabilidade ou pegada de carbono. Um carro que custa quase o mesmo que o rival pode ficar mais caro; outro ganha espaço por pagar menos imposto.
O movimento inverso também é plausível: dois modelos que hoje não competem diretamente podem se aproximar em preço final. “Dependendo do que sair dessa regulamentação, isso vai gerar efeito na reorganização e na competição entre os produtos das montadoras”, resume Calvet.
O que observar daqui para frente
Três datas e sinais merecem atenção imediata. Primeira: 3 de outubro de 2026 — prazo fatal para publicação da norma com vigência em janeiro. Segunda: o envio do projeto ao Congresso, que indicará se o governo opta pela ponte do IPI Verde ou arrisca regras definitivas já na largada. Terceira: a transição simultânea do ICMS para o IBS, que mexerá em regimes e incentivos estaduais nos próximos anos.
Para quem decide investimentos, precifica frota ou planeja lançamentos, a mensagem é clara: o cenário de 2027 será definido nas próximas semanas. Quem esperar a publicação oficial para se mover já terá perdido a janela de adaptação.