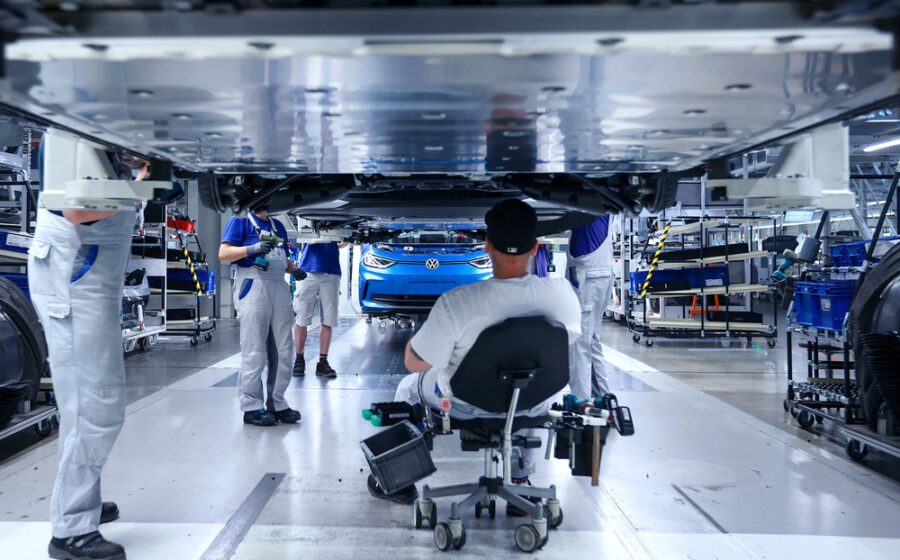
Montadoras europeias como Ford, Renault e Volkswagen estão convertendo linhas de carros civis para produzir veículos militares e drones. A jogada tenta ocupar fábricas ociosas, mas esconde um dilema: o mercado de defesa jamais absorberá o volume perdido para a China.
Em Dagenham, no leste de Londres, a Ford aposta as fichas em um contrato de 9.000 veículos para o Exército britânico nos próximos sete anos. Parece muito, mas a mesma fábrica já produziu 90 mil motores por ano. A diferença expõe o tamanho do problema.
A virada militar: sobrevivência, não estratégia
A transição não é isolada. A francesa Renault firmou parceria com a Thales para fabricar até 1.000 drones mensais, aproveitando a velocidade da produção automotiva. A Volkswagen vendeu sua fábrica subutilizada em Osnabrück para um investidor israelense do setor de defesa. A Jaguar Land Rover (JLR), maior montadora britânica por valor de produção, criou divisão militar própria e disputa o mesmo contrato da Ford.
Por trás dos anúncios, há um número assustador: 2,5 milhões de veículos de capacidade ociosa por ano apenas na Europa Ocidental, segundo estimativas do setor. A indústria gastou bilhões na transição para elétricos, mas a demanda não acompanhou a regulação. Enquanto isso, BYD, Geely e Chery avançam no mercado europeu com custos imbatíveis.
O efeito dominó na cadeia de fornecedores
O risco não se limita às montadoras. A cadeia britânica sustenta 183 mil empregos diretos na produção e depende de poucos gigantes — Nissan, Toyota, BMW e JLR. Quando a JLR cortou 4.000 vagas recentemente, fornecedores como a Evtec alertaram: a montadora é “o elo que mantém todo o setor unido”.
- Volumes menores significam peças mais caras por unidade.
- Fornecedores perdem escala e ficam vulneráveis a choques.
- Carta aberta ao governo britânico admite: a cadeia “não está em declínio, está no mercado errado”.
Por que tanques não pagam a conta
Sigrid de Vries, diretora-geral da Acea (associação europeia de montadoras), resume: “São dois mundos muito diferentes”. Protocolos de segurança, rivalidades políticas entre países da UE e volumes irrisórios comparados ao varejo travam a migração. Um contrato de 9.000 unidades em sete anos equivale a três dias de produção de uma fábrica padrão europeia.
Além disso, em tempo de paz, orçamentos de defesa são voláteis. Governos mudam, prioridades mudam. A indústria automotiva precisa de previsibilidade de década para amortizar investimentos pesados em ferramentaria e treinamento.
A “solução chinesa” dentro de casa
Se a defesa não preenche o vazio, a alternativa é ceder espaço aos rivais. A Stellantis produz a chinesa Leapmotor na Espanha. A Nissan estuda fabricar Chery em Sunderland. A própria Volkswagen cogita abrir linhas para parceiros chineses escaparem de tarifas.
O perigo: transformar a Europa em “montadora final”. Baterias, eletrônica e componentes de alto valor agregado continuariam vindo da Ásia. A Austrália, que encerrou sua produção em 2017, perdeu não só fábricas, mas infraestrutura de engenharia avançada e resiliência industrial. O efeito demorou uma década para aparecer por completo.
O que observar daqui para frente
Três variáveis definirão se a indústria europeia vira fornecedora de defesa ou mera montadora de kits chineses:
- Política de compras governamentais: O Reino Unido mira 85% do gasto em defesa no mercado interno; a UE conseguirá coordenar demanda semelhante?
- Velocidade da transição elétrica: Se metas de emissão forem flexibilizadas, a vida útil das fábricas a combustão aumenta — ganhando tempo para reposicionamento.
- Soberania de baterias: Projetos como Northvolt (Suécia) e gigafactories na Alemanha e França determinam se a cadeia de valor fica na Europa.
Para investidores e gestores, o sinal claro: contratos militares são oxigênio de curto prazo, não cura estrutural. Quem sobreviver será quem conseguir converter capacidade ociosa em tecnologia dual-use (civil e militar) mantendo a cadeia de fornecedores viva — ou quem fechar parcerias com chineses sem entregar o “miolo” tecnológico. O próximo ciclo de investimentos em fábricas verdes dirá qual caminho prevaleceu.