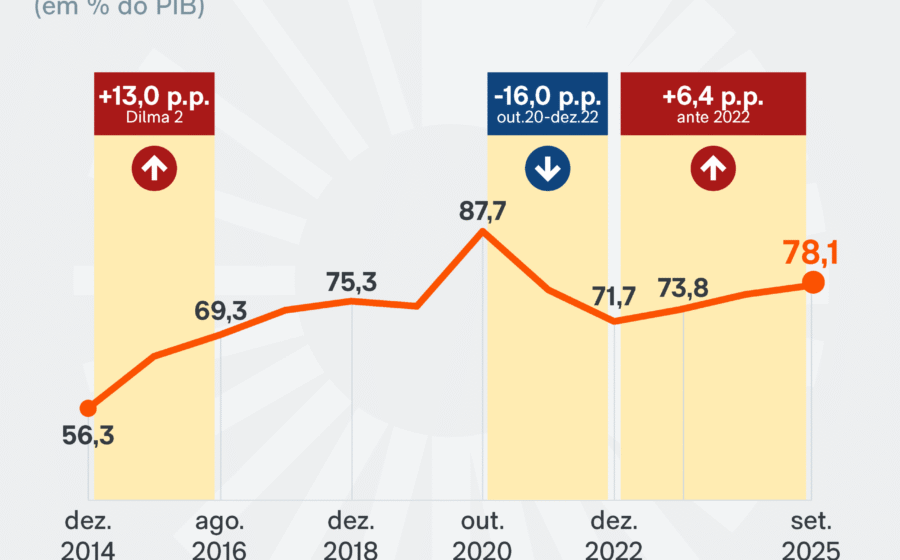
Nos próximos quatro anos, a dívida pública brasileira pode crescer a um ritmo superior a 4% do PIB ao ano — quase o dobro do observado no quadriênio atual. O alerta vem de um dos economistas mais respeitados do país e expõe um cenário que poucos estão dispostos a discutir às vésperas da eleição.
O dado central é simples: sem um esforço fiscal adicional ao arcabouço vigente, a trajetória da dívida sai de 2,8% ao ano para patamares acima de 4% do PIB anuais. Três forças empurram esse número para cima.
Por que a conta ficou mais cara
Primeiro, o estoque de dívida já chega ao fim de 2026 cerca de 12 pontos percentuais do PIB acima do registrado no encerramento de 2022. Mais dívida significa mais juros, mesmo que a taxa não suba.
Segundo, o “colchão” de juros baixos acabou. Grande parte da dívida foi contratada durante a pandemia, quando a Selic estava no chão. Esses títulos venceram e foram rolados a taxas substancialmente maiores. O custo da rolagem pesa no orçamento hoje.
Terceiro, o motor do crescimento perde força. A taxa de desemprego caiu de 8,5% para 5,5% entre 2023 e 2025 — um movimento que surpreendeu até os mais otimistas. Mas não há espaço para repetir o feito: o desemprego não cairá para 2,5% e deve até subir levemente. O crescimento dos últimos anos foi extensivo, baseado na redução de ociosidade, não em ganhos de produtividade. Esse combustível se esgotou.
O impacto direto no seu bolso e nos negócios
Quando a dívida cresce mais rápido que a economia, o setor público injeta demanda acima da capacidade de oferta. O resultado é pressão inflacionária e juros reais elevados por mais tempo. Para o empresário, isso significa custo de capital alto, planejamento de longo prazo dificultado e menor investimento privado. Para o investidor, prêmio de risco maior e volatilidade cambial.
- Dívida/PIB atual: trajetória de 2,8% ao ano no quadriênio 2023-2026
- Projeção sem ajuste: acima de 4% ao ano no quadriênio 2027-2030
- Desemprego: caiu de 8,5% para 5,5% (2023-2025); sem espaço para nova queda expressiva
- Crescimento recente: extensivo (redução de ociosidade), não intensivo (produtividade)
A proposta que coloca números na mesa
Em artigo recente, Felipe Salto e Josué Pellegrini desenharam um ajuste fiscal capaz de gerar superávit primário de 2% do PIB em quatro anos. A divisão: um terço via receita, dois terços via corte de despesa.
No lado da receita, a sugestão é um corte linear de 23,5% nos gastos tributários — benefícios fiscais que reduzem a arrecadação. O exemplo citado: o desconto integral de despesas com saúde no Imposto de Renda Pessoa Física, que beneficia faixas de renda mais alta e custa caro ao Tesouro.
No lado da despesa, duas medidas estruturais chamam atenção:
- Desvincular o piso dos benefícios previdenciários e sociais do salário mínimo
- Indexar os pisos constitucionais de saúde e educação pelo mesmo indexador do arcabouço fiscal
Sem essas mudanças, o crescimento do gasto primário obrigatório continua comprimindo o espaço para investimento e forçando o Banco Central a manter juros altos. E, sem queda dos juros reais, a dívida não estabiliza — mesmo com superávit de 2% do PIB.
A armadilha dos juros reais
A taxa básica de juros no Brasil reflete o impacto do setor público sobre o equilíbrio entre oferta e demanda. Quando o gasto primário cresce acima do potencial da economia, o governo adiciona demanda mais rápido do que a capacidade produtiva acompanha. Os juros sobem para conter o excesso.
É um ciclo vicioso: gasto obrigatório crescente → pressão de demanda → juros reais altos → serviço da dívida maior → menos espaço fiscal → mais endividamento. Quebrar esse ciclo exige reduzir a velocidade do gasto obrigatório. Não há atalho monetário para um problema fiscal.
O que observar daqui para frente
A uma semana do primeiro turno, o debate público gira em torno de escândalos bancários, decisões do Supremo e simbolismos religiosos. O conflito distributivo real — quem paga a conta e quem recebe os benefícios — permanece fora da pauta principal.
Nos próximos meses, três sinais dirão se o cenário muda: (1) disposição do próximo governo para tocar nas vinculações constitucionais e no salário mínimo como indexador; (2) avanço da reforma dos gastos tributários no Congresso; (3) trajetória da taxa de desemprego e seu efeito sobre a arrecadação previdenciária. Se nada disso andar, a conta de 4% ao ano deixará de ser projeção e virará realidade orçamentária.