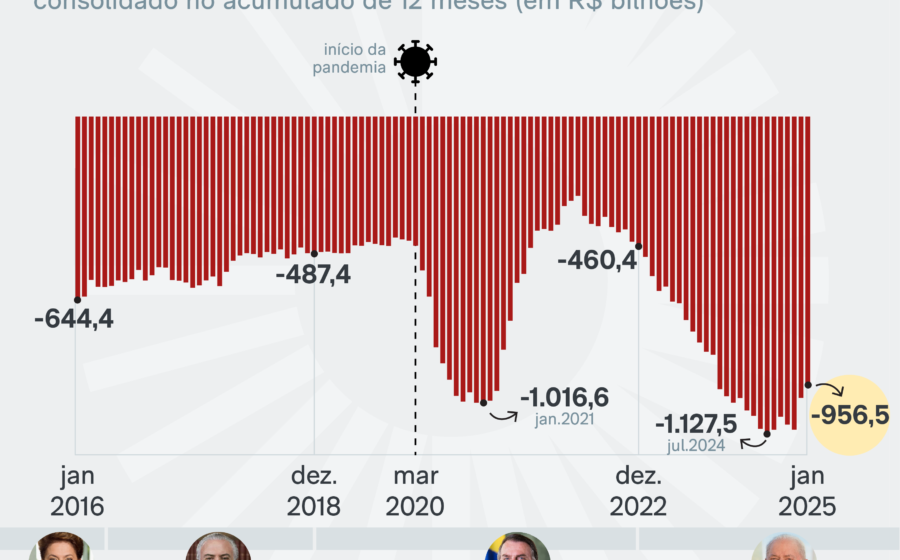
A trajetória da dívida pública brasileira está prestes a mudar de marcha: o ritmo de crescimento deve saltar dos atuais 2,8% do PIB ao ano para algo superior a 4% no próximo quadriênio, se a política fiscal seguir no piloto automático. A conta não fecha e o tempo de manobra está se esgotando.
Três forças conjugadas explicam a aceleração. Entender cada uma é fundamental para quem precisa precificar risco Brasil nos próximos anos.
Os três pilares da piora estrutural
Primeiro, o ponto de partida: a dívida bruta encerra 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022. Segundo, o custo do dinheiro. Grande parte do estoque foi contratada durante a pandemia, com juros reais negativos ou baixíssimos. Esse passivo venceu e foi rolado nos últimos anos a taxas substancialmente maiores. Terceiro, o denominador da fração: o crescimento potencial da economia deve arrefecer.
A combinação é tóxica: estoque maior, juros mais altos e PIB mais fraco empurram a razão dívida/PIB para uma espiral ascendente muito mais íngreme do que a observada entre 2023 e 2026.
O fim do crescimento “grátis” e o piso do desemprego
O mercado errou sistematicamente as previsões recentes, subestimando o PIB e superestimando o desemprego. A taxa caiu de 8,5% para 5,5% no período, mas esse foi um crescimento extensivo: ocupamos ociosidade, não ganhamos produtividade.
Esse motor se esgotou. Não há espaço para o desemprego cair de 5,5% para 2,5%; a tendência natural é de estabilidade ou leve alta. Sem o colchão de mão de obra ociosa, o PIB potencial desacelera, retirando o alívio aritmético que mascarou a deterioração fiscal nos últimos anos.
A receita de Salto e Pellegrini: 2% de superávit em quatro anos
Em artigo recente, Felipe Salto e Josué Pellegrini desenharam um plano para gerar superávit primário de 2% do PIB em quatro anos. A divisão é assimétrica: dois terços pelo lado da despesa, um terço pela receita. As medidas centrais são:
- Corte linear de 23,5% nos gastos tributários (benefícios fiscais), incluindo a revisão da dedução integral de despesas médicas no IRPF.
- Desindexação do piso previdenciário e benefícios sociais do salário mínimo.
- Indexação dos pisos constitucionais de saúde e educação pela mesma regra do arcabouço fiscal (limite de 2,5% real ao ano).
Sem essas duas últimas medidas, o gasto primário obrigatório continua crescendo acima do teto do arcabouço, tornando a meta de superávit inalcançável ou insustentável.
Por que o juro real não cai sem frear o gasto obrigatório
A taxa de juros estrutural brasileira reflete o descompasso entre a demanda do setor público e a capacidade de oferta da economia. Quando o gasto primário obrigatório acelera acima do PIB potencial, o Estado injeta demanda numa velocidade que a base produtiva não acompanha. O Banco Central é forçado a elevar a Selic para conter a inflação resultante.
Portanto, mesmo que o governo entregue o superávit de 2% do PIB, se a dinâmica das despesas indexadas (previdência, pisos constitucionais) não for alterada, o juro real permanece elevado. E juro real alto anula o esforço fiscal: o custo da dívida corroeria o superávit primário, mantendo a trajetória explosiva.
O que observar daqui para frente
A uma semana do pleito municipal, o debate público foca em escândalos bancários e disputas institucionais, ignorando o conflito distributivo real: quem paga a conta do ajuste. Para o investidor e o gestor, os sinais a monitorar nos próximos trimestres são claros:
- Tramitação de PECs que alterem indexadores constitucionais (saúde, educação, previdência).
- Disposição do Executivo em enfrentar a reforma dos gastos tributários (renúncias fiscais).
- Reação do Congresso a propostas de desvinculação de receitas.
Sem avanço nessas frentes, a projeção de dívida a 4% do PIB ao ano deixa de ser cenário de estresse e vira caso base. O custo de carregamento dessa incerteza já está precificado na curva de juros longa; a definição política ditará se o prêmio de risco sobe ou começa a ceder.