Uma fortuna de R$ 45 milhões aplicada na caderneta de poupança perde poder de compra todo mês — e a diferença para alternativas conservadoras passa de meio milhão de reais por ano. O segredo não está no risco, mas na escolha do indexador.
Simulações atualizadas mostram que o mesmo capital alocado em títulos públicos ou bancários de alta liquidez gera uma renda mensal capaz de sustentar um padrão de vida elevado sem consumir o principal. Mas há armadilhas tributárias que poucos calculam.
O abismo entre a caderneta e o CDI
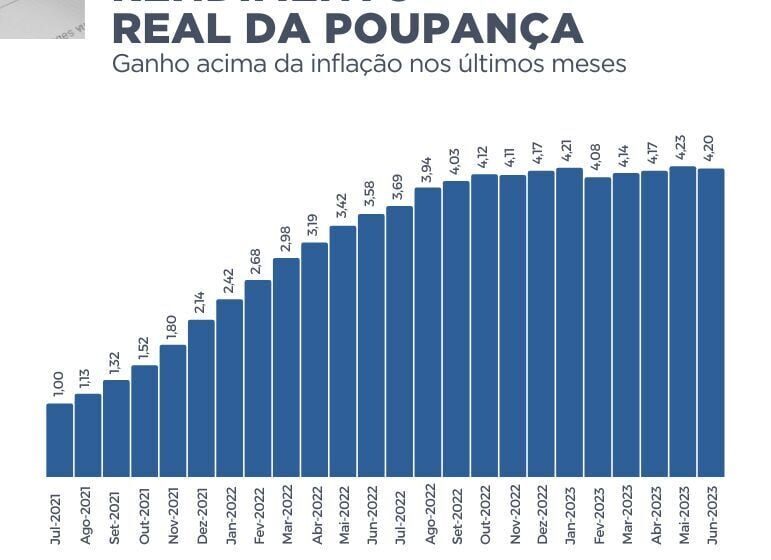
Na poupança, a regra atual remunera 70% da Selic mais TR sempre que a taxa básica está acima de 8,5% ao ano. Com a Selic a 13,75%, o rendimento efetivo gira em torno de 0,62% ao mês. Sobre os R$ 45 milhões, isso significa cerca de R$ 279 mil brutos a cada 30 dias — e isenção de Imposto de Renda para pessoa física.
Parece vantajoso até você colocar um CDB de 100% do CDI na ponta do lápis. Esse papel paga a taxa cheia do interbancário (hoje equivalente à Selic), resultando em aproximadamente 0,95% ao mês antes de impostos. O salto bruto é para R$ 427 mil mensais.
O impacto do Imposto de Renda regressivo
A alíquota do IR sobre renda fixa cai conforme o prazo: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima de 720 dias. Mantendo a aplicação por mais de dois anos, o CDB líquido rende R$ 363 mil por mês — ainda R$ 84 mil acima da poupança.
Em um ano, a diferença supera R$ 1 milhão. Em cinco anos, considerando reinvestimento e juros compostos, o abismo ultrapassa R$ 6,8 milhões a favor do CDB.
Tesouro Selic: a alternativa sem risco de crédito
O Tesouro Selic 2031 acompanha a taxa básica de juros dia a dia, com liquidez diária (D+1) e garantia do Tesouro Nacional. A rentabilidade bruta é idêntica à do CDB atrelado ao CDI, mas a tributação segue a mesma tabela regressiva.
Para o investidor que prioriza segurança absoluta — sem depender do FGC (Fundo Garantidor de Créditos) —, o título público é imbatível. O rendimento líquido nos mesmos parâmetros: R$ 363 mil mensais após IR no longo prazo.
- Poupança (mensal, livre de IR): ~R$ 279 mil
- CDB 100% CDI / Tesouro Selic (líquido, >720 dias): ~R$ 363 mil
- Vantagem mensal: R$ 84 mil
- Vantagem anual: R$ 1,01 milhão
O custo invisível da liquidez imediata
Muita gente mantém o dinheiro na caderneta “por segurança” ou “para emergência”. Mas o Tesouro Selic e CDBs de grandes bancos com liquidez diária oferecem resgate no mesmo dia ou no dia útil seguinte. A diferença prática é nula; a financeira é enorme.
Além disso, a poupança só credita rendimentos no aniversário da aplicação. Se você resgata antes da data, perde todo o ganho do período. No Tesouro Selic e em CDBs com liquidez diária, os juros são contabilizados dia a dia — você leva o que é seu, quando quiser.
Cenários para os próximos meses
O Comitê de Política Monetária (Copom) sinalizou manutenção da Selic em 13,75% no curto prazo, com possibilidade de cortes graduais a partir do segundo semestre. Cada queda de 0,5 ponto percentual reduz o rendimento mensal de R$ 45 milhões em cerca de R$ 18 mil no CDB/Tesouro e R$ 13 mil na poupança.
Mesmo com Selic a 11%, a diferença líquida anual permanece acima de R$ 800 mil. A matemática não muda: indexador cheio vence indexador parcial em qualquer patamar de juros.
O que observar daqui para frente
Acompanhe as atas do Copom e o boletim Focus para antecipar movimentos da Selic. Mantenha a reserva de emergência (6 a 12 meses de despesas) em Tesouro Selic ou CDB de liquidez diária de banco grande — nunca na poupança. O excedente pode migrar para papéis prefixados ou IPCA+ se a curva de juros fechar, travando taxas reais atrativas por anos. A decisão de hoje define o patrimônio de amanhã.