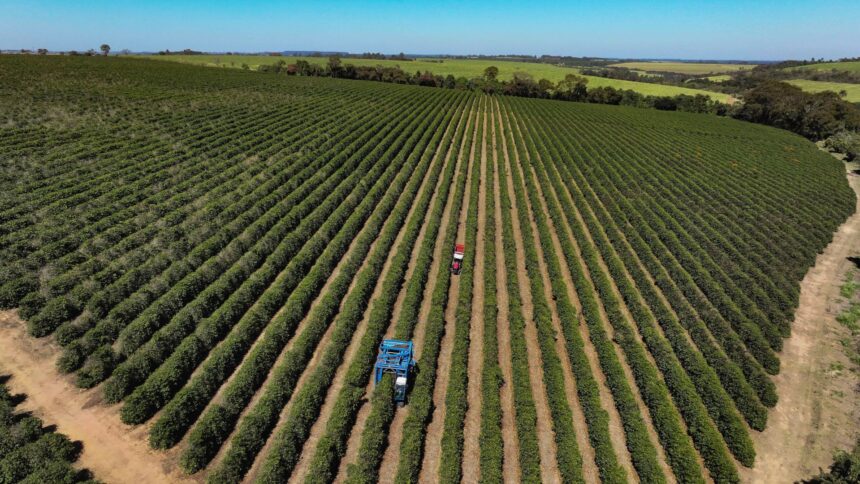
A produção brasileira de café bateu um marco histórico: 67,6 milhões de sacas na safra atual, segundo a Conab. O volume inédito não caiu do céu — é resultado de um alinhamento raro entre ciclo bienal positivo, clima favorável e dinheiro no bolso do produtor. Entender como essas peças se encaixam é essencial para quem negocia ou investe no agronegócio.
Os números que desenham o novo recorde
A produtividade média saltou para 34,6 sacas por hectare, alta de 14% frente ao ciclo anterior. Não é só sorte: preços remuneradores nas últimas safras permitiram investimento pesado em insumos e tecnologia. A área em produção acompanhou o ritmo, crescendo 5,1% para 1,95 milhão de hectares.
Para visualizar a disparidade regional, veja a produtividade média por estado:
- Roraima: 66,7 sacas/ha
- Goiás: 50,8 sacas/ha
- Espírito Santo: 41,6 sacas/ha
Enquanto isso, a área em formação alcançou 402 mil hectares, sinalizando que a expansão física continua no radar dos cafeicultores.
Arábica voa, conilon freia: o racha entre as variedades
O café arábica, do qual o Brasil é líder mundial absoluto, explodiu 35%, totalizando 48,2 milhões de sacas. Já o conilon, onde o país ocupa a vice-liderança global, recuou 6,6% para 19,4 milhões de sacas. Essa divergência não é aleatória — ela expõe a sensibilidade de cada variedade ao manejo e ao clima.
Minas Gerais, maior parque cafeeiro nacional, colheu os frutos de uma granação excepcional. A safra mineira disparou 38,2%, chegando a 35,6 milhões de sacas. Do outro lado, o Espírito Santo, gigante do conilon, amargou queda de 5,4% devido a uma florada irregular que comprometeu o pegamento dos frutos.
O tabuleiro global: estoques no osso e China na mesa
Mas o efeito mais relevante aparece fora da porteira. O mundo está recompondo reservas dizimadas nos últimos ciclos. Os estoques globais iniciais caíram de 37,5 milhões de sacas em 2021/22 para apenas 22 milhões na safra 2025/26, segundo dados do USDA.
A produção mundial sobe 6,1% para 190 milhões de sacas, enquanto o consumo avança 3,6% para 180 milhões. A equação é simples: a demanda cresce mais rápido que a oferta em países tradicionais (EUA, Europa) e, crucialmente, em novos polos como a China. O Brasil, com esta safra cheia, torna-se o pivô do reequilíbrio.
O que observar daqui para frente
O ciclo bienal tende a inverter no próximo ano, pressionando a oferta natural para baixo. Se o clima não cooperar — ou se o manejo tecnificado não mantiver o patamar atual de produtividade —, a reposição de estoques globais pode travar. Para o empresário do setor, a variável-chave agora não é mais o volume colhido, mas a capacidade de sustentar 34+ sacas/hectare em ano de bienalidade negativa. O preço da ureia, a logística de escoamento e o apetite chinês completam a equação de risco para 2026.