Um estudo da FGV derruba o principal argumento do setor de serviços contra a reforma tributária: a suposta discriminação por não gerar crédito sobre a folha de pagamentos. A conclusão é direta — o que parece prejuízo técnico é, na verdade, o fim de um privilégio histórico.
O professor Leonel Cesarino Pessôa demonstra que a resistência brasileira vai além da economia e toca em uma ferida estrutural: a aversão à igualdade de carga. Entender essa mecânica separa quem vai se adaptar de quem vai pagar a conta.
O erro conceitual que moveu o lobby
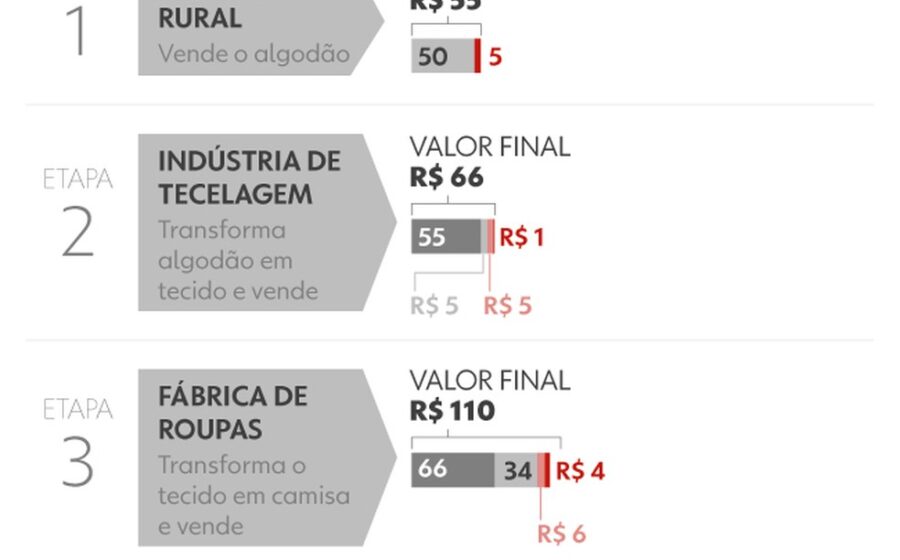
A base da reclamação parte de uma confusão entre tributação sobre produção e tributação sobre consumo. O IVA incide no destino, taxando o valor que cada etapa adiciona à mercadoria ou serviço até chegar ao consumidor final.
Créditos só existem para reembolsar o imposto pago na etapa anterior. Salários não passam por essa cadeia; eles são o valor adicionado, segundo a contabilidade nacional. Portanto, não há imposto prévio a ser creditado.
A conta que não fecha: folha não é insumo tributado
Pessôa resume a falácia em uma equivalência matemática impossível de ignorar. Pela metodologia das Contas Nacionais, o Valor Adicionado pode ser calculado de duas formas que dão o mesmo resultado:
- Receitas menos insumos de terceiros (visão da produção);
- Salários + Juros + Aluguéis + Lucro (visão da renda).
Exigir crédito sobre a folha equivale a pedir que o lucro, os juros e os aluguéis também saiam da base de cálculo. “É um argumento descabido”, classifica o autor, citando até mestrandos em Direito que repetem a tese sem fundamento.
Brasil manteve privilégios que a Europa extinguiu no século passado
Enquanto países europeus migraram para a isonomia entre bens e serviços há décadas, o Congresso brasileiro blindou a maioria dos prestadores. O resultado prático da reforma foi a manutenção de regimes favorecidos:
- Simples Nacional para a ampla maioria;
- Isenção total para MEI e nanoempreendedores;
- Alíquotas reduzidas para profissionais liberais e regimes específicos.
A tentativa de criar um “crédito presumido” sobre a folha foi a forma política de preservar essa assimetria sem assumir o custo fiscal explícito.
Não é penalização, é correção de distorção cumulativa
O estudo ressalta que eventual aumento de carga sobre determinados segmentos não nasce do IVA. Ele expõe o fato de que, nos regimes antigos — cumulativos e fragmentados —, essas atividades eram “injustamente favorecidas”.
A não-cumulatividade plena do IVA apenas revela o custo real da tributação. Quem pagava pouco porque o sistema escondia a carga na cadeia agora aparece na foto com a conta correta. Mas o efeito mais relevante aparece na distribuição da carga.
A hipótese incômoda sobre a resistência brasileira
Pessôa aponta uma diferença de intensidade: o Brasil reagiu com muito mais força do que a Europa do século XX. Sua hipótese — ainda a ser testada empiricamente — é que a oposição reflete uma resistência cultural aos “padrões mais elementares de igualdade”.
“Haverá um deslocamento da carga tributária, que vai incidir mais sobre os mais ricos”, afirma o professor.
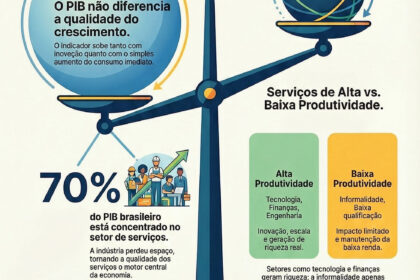
Serviços de alta renda — advocacia corporativa, consultoria especializada, medicina de ponta — concentram valor adicionado quase inteiramente em remuneração de capital e trabalho qualificado. Sem créditos de folha, a alíquota cheia do IVA atinge justamente essa base.
O que observar daqui para frente
A transição será o termômetro real. Três pontos definem o impacto no seu negócio:
- Regras de transição do Simples: limite de faturamento e sublimites estaduais ditarão a migração forçada para o regime geral;
- Formação de preço: empresas B2B precisam repassar o IVA cheio no destaque da nota; a negociação do “preço líquido” muda de figura;
- Planejamento societário: a separação entre atividade-fim (serviço) e atividades-meio (holding, aluguel, tecnologia) ganha peso tributário inédito.
Quem tratar a reforma como mera troca de siglas (PIS/Cofins → CBS, ICMS/ISS → IBS) perde a janela de reorganização. O IVA não pune o setor de serviços; ele apenas tira a venda da invisibilidade fiscal.