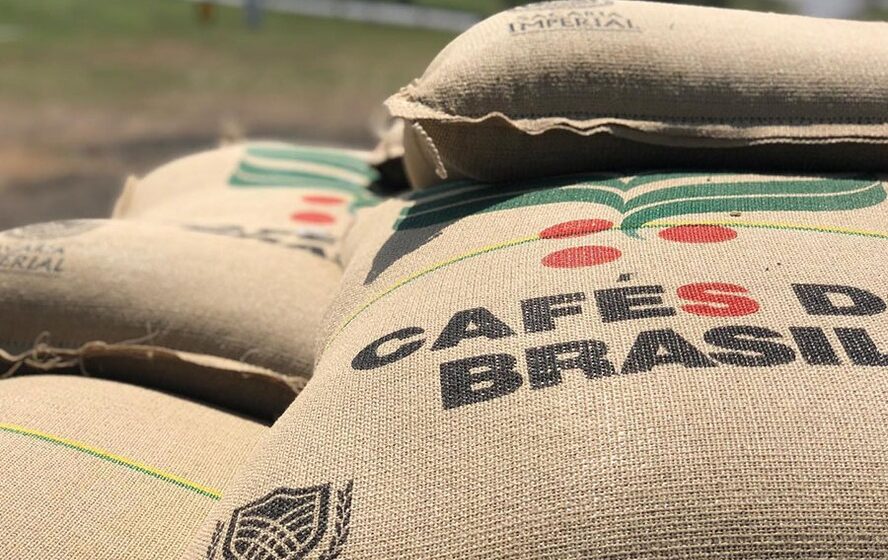
A produção brasileira de café alcançou 67,6 milhões de sacas na safra atual, o maior volume já registrado pela série histórica da Conab. O número não é apenas uma marca simbólica: ele redesenha o tabuleiro global de oferta e impõe uma nova lógica de preços para os próximos meses.
Três forças distintas convergiram ao mesmo tempo — e o resultado superou até as projeções mais otimistas.
A tempestade perfeita: bienalidade, clima e dinheiro no bolso
O ciclo natural de alta produção dos cafezais (a bienalidade positiva) encontrou um cenário climático raro: chuvas bem distribuídas nas principais regiões durante a granação. Mas o diferencial real veio da gestão. Com as margens recordes das safras anteriores, o produtor capitalizou a lavoura.
O reflexo direto aparece na produtividade média nacional: 34,6 sacas por hectare, salto de 14% frente ao ciclo passado. A área em produção também cresceu 5,1%, chegando a 1,95 milhão de hectares, enquanto 402 mil hectares estão em formação, sinalizando expansão continuada.
Onde o recorde acontece de verdade
As médias nacionais escondem disparidades gigantescas. Alguns estados operam em outro patamar tecnológico:
- Roraima: 66,7 sacas/ha (líder absoluto em eficiência)
- Goiás: 50,8 sacas/ha
- Espírito Santo: 41,6 sacas/ha
Minas Gerais, maior parque cafeeiro do país, colheu 35,6 milhões de sacas — alta de 38,2%. A granação uniforme no estado foi o motor que puxou a média nacional para cima.
Arábica voa, conilon freia: o racha entre as variedades
O recorde não é uniforme. A produção de café arábica disparou 35%, totalizando 48,2 milhões de sacas, consolidando o Brasil como hegemônico na origem. Já o conilon caiu 6,6%, para 19,4 milhões de sacas.
O Espírito Santo, maior produtor de conilon, sofreu com florada irregular e viu a safra recuar 5,4%. Essa divergência cria duas realidades de mercado distintas: oferta confortável para arábica e aperto persistente para o robusta/conilon.
O tabuleiro global: estoques no osso e China na mesa
O timing da super safra brasileira é cirúrgico. O mundo vem consumindo mais do que produz há anos. Segundo o USDA, os estoques globais de passagem caíram de 37,5 milhões de sacas (2021/22) para 22 milhões na safra 2025/26 — uma erosão de quase 40%.
A demanda mundial projeta 180 milhões de sacas (+3,6%), puxada não só por Europa e EUA, mas pela entrada agressiva da China como consumidora relevante. A produção global sobe 6,1% (190 milhões de sacas), mas o déficit estrutural dos últimos anos ainda não foi zerado.
O que observar daqui para frente
Para o empresário e investidor, três variáveis ditam o próximo movimento: a velocidade de recomposição dos estoques globais, a sustentabilidade da produtividade em Roraima e Goiás (modelos replicáveis?) e o comportamento do conilon, onde a oferta apertada mantém prêmios de qualidade elevados. A super safra alivia a pressão imediata, mas o equilíbrio segue frágil — qualquer evento climático adverso no segundo semestre reverte a narrativa em dias.