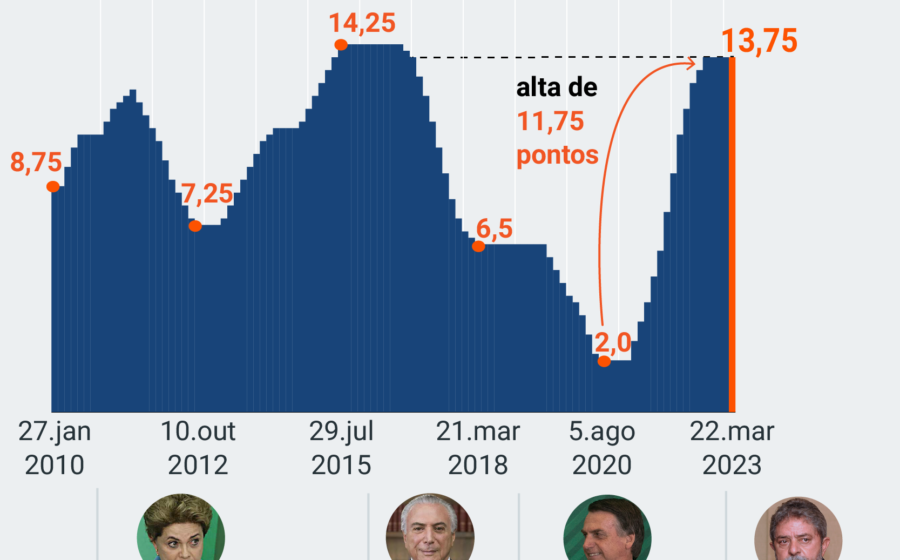
O Banco Central cortou a Selic para 13,75% ao ano, marcando a quinta redução seguida, mas a ata divulgada nesta terça-feira (22) revela um cenário bem menos confortável do que o corte sugere. A autoridade monetária admitiu que manterá a “restrição adequada” por tempo indeterminado. A razão é simples: as expectativas de inflação seguem descoladas da meta para todos os horizontes relevantes.
Em outras palavras, o ciclo de afrouxamento pode estar mais perto do fim do que a maioria dos analistas projeta. O Comitê (Copom) usou termos como “perseverança, firmeza e serenidade” para descrever a postura necessária daqui para frente. O recado é claro: a vitória contra a inflação ainda não está garantida.
O corte que não sinaliza vitória
A redução de 0,25 ponto percentual foi amplamente esperada, mas o comunicado evitou qualquer sinalização sobre os próximos passos. A expressão “magnitude do ciclo será ajustada” substituiu a orientação futura (forward guidance) que o mercado costuma buscar.
O BC reconhece que a inflação ao consumidor deu sinais de alívio recente, tanto no índice cheio quanto nas medidas de núcleo. No entanto, ressalta que o custo para trazer a inflação para a meta aumenta exponencialmente quando as expectativas estão “desancoradas”. Hoje, elas estão acima de 3% para 2026, 2027 e 2028.
Expectativas desancoradas: o verdadeiro inimigo
O sistema de metas contínuo, vigente desde 2025, fixou o alvo em 3% (intervalo de 1,5% a 4,5%). O problema é que o mercado não acredita nessa convergência. As projeções mais recentes do boletim Focus mostram um abismo em relação ao centro da meta:
- 2026: 4,92% (quase 2 pontos acima do centro);
- 2027: 4,30%;
- 2028: 3,80%.
Como a Selic demora de 6 a 18 meses para fazer efeito pleno, o BC já mira o primeiro trimestre de 2028. Com expectativas nesse patamar, qualquer afrouxamento adicional exige “firmeza” redobrada para não perder a credibilidade conquistada a custo alto.
O fantasma fiscal que assombra a taxa neutra
A ata dedica espaço inédito ao risco fiscal. O BC alerta que o esmorecimento em reformas estruturais e a incerteza sobre a estabilização da dívida pública podem elevar a taxa de juros neutra da economia — aquela que nem estimula nem contrai.
Se a taxa neutra sobe, a potência da política monetária cai. Na prática, o BC teria de manter juros reais mais altos por mais tempo para obter o mesmo resultado desinflacionário. O documento é direto: políticas fiscal e monetária precisam ser “harmoniosas, previsíveis, críveis e anticíclicas”.
Cenário externo e mercado de trabalho: as variáveis ocultas
Lá fora, a indefinição sobre conflitos no Oriente Médio e o ritmo de cortes nos juros das economias avançadas mantêm a volatilidade alta. Para emergentes como o Brasil, isso exige cautela redobrada na gestão do câmbio e dos fluxos de capital.
Internamente, a atividade mostra “moderação gradual”, mas o mercado de trabalho segue apertado. A taxa de desemprego está em mínimas históricas, embora a geração de vagas desacelere. O Copom quer entender melhor como esse nível de ocupação pressiona salários e, consequentemente, preços de serviços — o componente mais resistente da inflação atual.
O que observar daqui para frente
A ata não fecha a porta para novos cortes, mas condiciona cada passo à evolução de três pilares: ancoragem das expectativas, trajetória fiscal crível e comportamento do câmbio. Para o investidor e o empresário, a lição prática é uma: planejar cenários com Selic terminal mais alta do que o consenso atual projeta. O “pivô” para juros neutros ou expansionistas depende, agora, quase exclusivamente de uma sinalização fiscal concreta que ainda não apareceu.