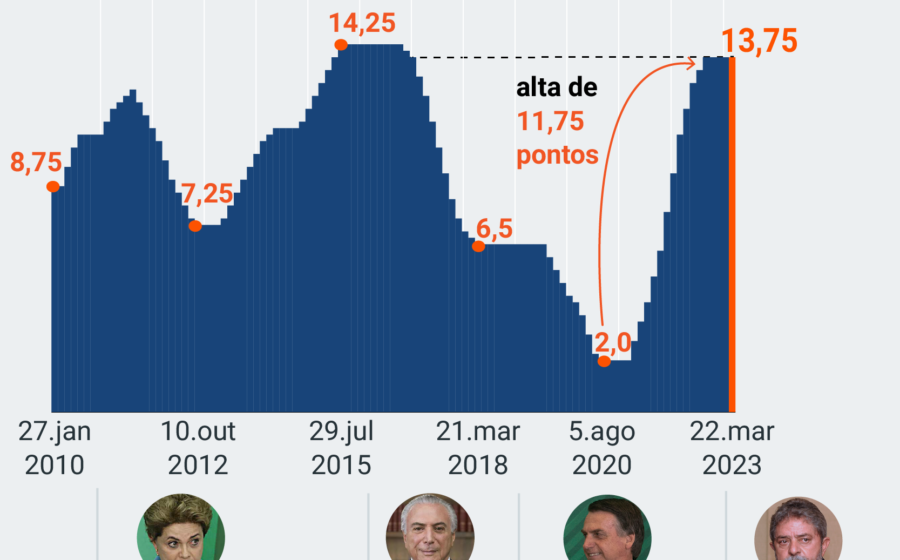
O Comitê de Política Monetária (Copom) deve confirmar na quarta-feira (16) mais um corte de 0,25 ponto na Selic, levando a taxa básica a 13,75% ao ano. O movimento reduz o brilho da renda fixa tradicional, mas abre uma janela para quem sabe onde procurar: ainda existem ativos de crédito privado isentos de Imposto de Renda projetando retorno superior a 1% ao mês até o vencimento.
A lista reúne 11 papéis — sete CRIs e quatro debêntures incentivadas — com prazos que se estendem até 2036. O detalhe crítico: nenhum deles tem cobertura do Fundo Garantidor de Créditos (FGC).
O que está por trás dos números: inflação, CDI ou prefixado?
A rentabilidade mensal equivalente divulgada não é uma taxa contratada fixa para todos. Nos cinco papéis atrelados ao IPCA, o cálculo soma a taxa real à projeção de inflação de 5,00% para 2026 (mediana do Boletim Focus). Ou seja, é uma estimativa sensível a surpresas nos preços.
Três ativos são prefixados e três pagam percentual do CDI. Essa diversidade de indexadores permite montar uma carteira com diferentes perfis de risco de mercado, mas o risco de crédito — o calote do emissor — continua sendo o denominador comum.
Os destaques da lista: de saneamento a shoppings
O papel com maior taxa equivalente (1,28% ao mês) é a debênture da Águas do Rio 4 (RIS414), vencimento em 2034. É também o de menor rating (brA, perspectiva negativa pela S&P). A tase da XP aposta no amadurecimento da concessão e no acordo de suporte da Aegea, mas alerta para a alta necessidade de investimentos até a universalização.
No polo oposto de rating (AAA), aparecem emissores de peso como Assaí, Multiplan, Iguatemi, Rede D’Or e Allos. O CRI do Assaí, por exemplo, oferece spread de 372 pontos-base sobre a NTN-B pós-IR, o maior da lista do Itaú BBA, com duration curta (dois anos).
- Brasil Terrenos: dois CRIs na lista (um prefixado a 14,66%, outro a 101,69% do CDI), lastreados em loteadora verticalizada com lançamentos médios de 10 mil lotes/ano.
- Log CP: CRI IPCA+ 8,87% (1,12% a.m.), focado em galpões logísticos com vacância baixa e reajustes acima da inflação.
- Coelba (Neoenergia): Debênture a 13,50% (1,06% a.m.), única aberta ao público geral na lista da XP, com fiança da holding e concessões renovadas por 30 anos.
- Raposo Castelo (Ecorodovias): Debênture IPCA+ 7,4% (1,01% a.m.), fiança integral da Ecorodovias, concessão iniciada em março de 2025.
O filtro invisível: investidor qualificado vs. público geral
Aqui mora um detalhe operacional decisivo. Na seleção da XP, três papéis são restritos a investidores qualificados (R$ 1 milhão aplicados ou certificação CVM): CRI Allos, Debênture Raposo Castelo e Debênture Águas do Rio 4. A Coelba é a única liberada para o varejo nessa corretora.
O Itaú BBA, por sua vez, não informa a classificação de acesso para os sete CRIs que recomenda. Antes de montar posição, o investidor precisa confirmar a elegibilidade na sua corretora — o que pode tirar da mesa justamente os ativos de maior taxa ou melhor rating.
Liquidez e marcação a mercado: o teste de estresse
Como são ativos de crédito privado sem FGC, a liquidez secundária costuma ser baixa. Quem precisar vender antes do vencimento estará sujeito à marcação a mercado: se a Selic voltar a subir — cenário temido por parte do mercado —, o preço unitário cai e o ganho travado hoje pode virar prejuízo no resgate antecipado.
Além disso, a duration longa de alguns papéis (o CRI da Rede D’Or tem sete anos) amplifica essa sensibilidade à curva de juros. Não é aplicação para reserva de emergência.
O que observar daqui para frente
A decisão do Copom na quarta-feira é o gatilho imediato, mas o vetor principal para esses ativos nos próximos meses será a trajetória da inflação real e a capacidade de geração de caixa dos emissores em um cenário de juros ainda restritivos. Acompanhe as divulgações de resultados trimestrais das empresas listadas — Assaí, Multiplan, Neoenergia, Allos, Ecorodovias — e as revisões de rating das agências. Qualquer deterioração de crédito ou surpresa no IPCA 2026 altera a conta do “equivalente mensal” na mesma hora.