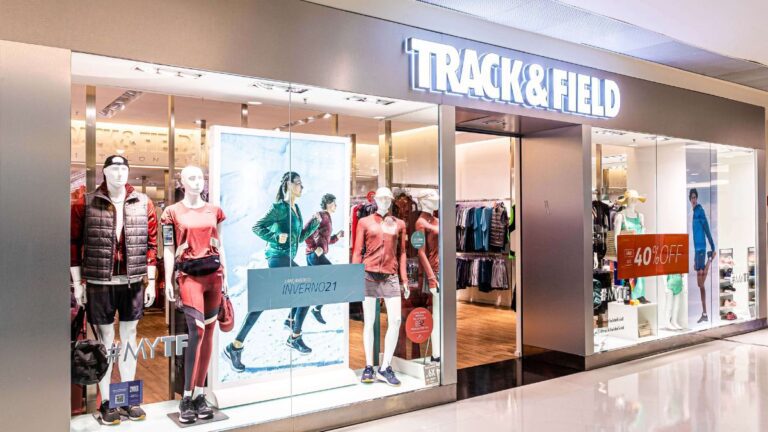
Enquanto o varejo brasileiro enfrenta uma onda de recuperações judiciais, a Track&Field registra expansão de dois dígitos sem carregar um centavo de dívida. A receita líquida consolidada avançou 15,5% no segundo trimestre de 2026, atingindo R$ 279,7 milhões. O verdadeiro diferencial, porém, não está no balanço patrimonial, mas na forma como a marca transformou lojas em pontos de encontro.
O modelo foge ao script padrão do setor: nada de aquisições, alavancagem ou diversificação arriscada. O CEO Fernando Tracanella resume a estratégia em uma palavra: consistência. A empresa cresce organicamente há décadas, focando exclusivamente no desenvolvimento de produtos próprios — camisetas, leggings e casacos com tecnologia de secagem rápida e proteção solar.
Os números que explicam a blindagem financeira
O segundo trimestre de 2026 consolidou a tese de que disciplina financeira gera resultado operacional. As vendas ao consumidor final (sell-out) saltaram 20,7% na comparação anual, chegando a R$ 493,4 milhões. O EBITDA ajustado acompanhou o ritmo, com alta de 15,9%.
Para o consultor Alberto Serrentino, fundador do Instituto Retail Think Tank, a Track&Field é um caso raro de execução impecável. “Nunca fizeram M&A, não se alavancaram e mantêm margens muito saudáveis”, afirma. O segmento de moda esportiva, aliás, cresceu 8,6% em 2025, superando a média do varejo restrito (6,4%), segundo o ranking Top 300.
Por que reformar lojas virou o melhor investimento
A rede de 457 unidades (10% próprias) iniciou um programa agressivo de reformas. O conceito vai além da estética: as novas lojas abrigam cafés — chamados TFCs — com curadoria de suplementos e alimentação saudável. O retorno financeiro imediato justifica o transtorno da obra.
- Crescimento de vendas nas lojas reformadas: 36% a 38% no 2T26 (ano contra ano).
- Média da rede (mesmas lojas): menos da metade desse percentual.
- Duplo objetivo: salto de faturamento e proteção da imagem de marca moderna.
Tracanella destaca que a interdição temporária da operação do franqueado é compensada pela mudança de patamar nas vendas. A expansão geográfica também segue o ritmo próprio: já há operação em Portugal e a entrada em outro país europeu está prevista para breve.
O motor invisível: 2.373 eventos em seis meses
Corridas de rua não são ação de marketing; são motor de receita. No primeiro semestre de 2026, a empresa realizou 2.373 eventos, a maioria provas de corrida. O circuito Run Series completa 22 anos e cria um ecossistema onde o cliente compra, treina e compete sob a mesma bandeira.
O dado mais valioso para investidores: clientes que compram e participam de eventos têm Lifetime Value (LTV) mais de 50% superior aos compradores passivos. Fred Wagner, vice-presidente de estratégia e fundador da TFSports (braço digital e de eventos), define o ganho como expansão do share of closet — a fatia do guarda-roupa ocupada pela marca.
Concorrência e o “problema” da ação na B3
A chegada da Live!, concorrente direta com modelo similar de eventos, não alterou o planejamento. A visão interna é de que o mercado de wellness e athleisure (uso de roupa esportiva no dia a dia) expandem rápido o suficiente para todos. O uso de medicações para emagrecimento (GLP-1) também é citado como vetor que empurra mais pessoas para a atividade física.
Apesar dos fundamentos sólidos, a ação (TFCO4) acumula desvalorização próxima de 20% em 2026. O IPO de 2020 decepcionou ao estrear abaixo da faixa indicativa. Em contrapartida, o Banco Safra recomendou compra em fevereiro, projetando potencial de alta de 27% até o fim do ano.
O que observar daqui para frente
Três variáveis ditam o próximo capítulo: a velocidade da reforma das lojas franqueadas (e a adesão dos parceiros ao modelo com café), a escalada da operação europeia além de Portugal e a capacidade de manter o crescimento orgânico sem ceder à tentação de aquisições. O mercado paga prêmio por previsibilidade; a Track&Field entrega números, mas ainda busca o reconhecimento do preço da ação.