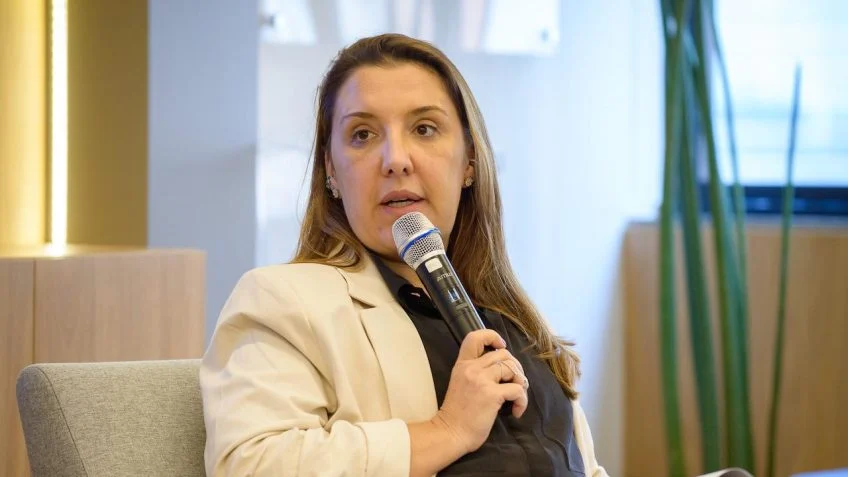
A ex-presidente da Caixa e coordenadora econômica da campanha de Flávio Bolsonaro à Presidência, Daniella Marques, anunciou que um eventual governo revogará mais de mil atos normativos e reverterá tributos criados ou elevados na gestão atual. A declaração coloca a desburocratização e a carga tributária no centro do debate eleitoral de 2026.
O número que chama a atenção do setor produtivo
Mais de mil normas na mira da revogação. O volume sinaliza um choque regulatório de grande escala, não ajustes pontuais. Para o empresariado, a promessa toca em dois nervos sensíveis: o custo de conformidade e a insegurança jurídica gerada pelo acúmulo de regras sobrepostas.
Marques não detalhou a lista completa, mas indicou que o foco recai sobre atos infralegais — portarias, instruções normativas e decretos — que, na prática, travam processos de licenciamento, importação, contratação e expansão de unidades produtivas.
Impostos na alça de mira: o que pode ser revertido
O compromisso de reverter tributos “criados ou elevados por Haddad” refere-se a medidas como a reoneração da folha de pagamentos de 17 setores, a taxação de fundos exclusivos e offshore, a volta do voto de qualidade no Carf e as mudanças na tributação de Juros sobre Capital Próprio (JCP).
Em entrevista, a coordenadora classificou tais medidas como “aumento disfarçado de carga” e defendeu que a arrecadação deve vir do crescimento da base, não da elevação de alíquotas.
- Reoneração da folha: impacto direto em 17 setores intensivos em mão de obra
- Fundos exclusivos e offshore: alteração no regime de come-cotas e alíquotas
- Carf: fim do voto de qualidade favorece o contribuinte em empates
- JCP: redução da dedutibilidade afeta planejamento societário
Corte de privilégios e responsabilidade fiscal: como fechar a conta
A equação apresentada combina três pilares: revogação de normas, reversão de tributos e “corte de privilégios”. Marques citou supersalários no funcionalismo, benefícios corporativos a grandes grupos e subsídios setoriais sem contrapartida de competitividade.
O argumento é que a redução de despesas correntes — não de investimento — abriria espaço fiscal para a desoneração prometida sem furar o arcabouço. Críticos apontam que a execução depende de maioria congressual e de decisões do STF sobre supersalários.
O que o empresário deve monitorar daqui para frente
Três variáveis definirão a viabilidade do pacote: a composição do Congresso eleito em 2026, a disposição do Judiciário em validar revogações em massa via decreto e a reação do mercado à sinalização de mudança brusca na política tributária.
Enquanto o programa não vira proposta formal, a leitura prática é: prepare-se para cenários de transição regulatória. Mapeie quais das normas hoje vigentes impactam seu fluxo de caixa e seu passivo tributário. A vantagem competitiva, no curto prazo, pertence a quem antecipa a reorganização de processos e contingências.