Cinco dos principais presidenciáveis sinalizam apoio à largada da reforma tributária em janeiro de 2027, mas a unanimidade para por aí. A maioria condiciona o voto a ajustes futuros, enquanto um nome de peso flerta com a ideia de adiar a troca dos tributos federais — movimento que exigiria mudar a Constituição. Para o empresariado, a dúvida não é se a reforma vem, mas quando e como ela chega ao caixa da empresa.
Um levantamento setorial mapeou o posicionamento de 80 candidatos ao Executivo. No plano federal, o quadro revela uma base de sustentação ampla, porém frágil, para o cronograma original. O risco de instabilidade regulatória já mobilizou quase cem especialistas e líderes empresariais em defesa da manutenção das datas.
O tabuleiro presidencial: ajustes, sim; atraso, perigo
O atual presidente defende o texto aprovado em sua gestão e destaca o cashback para o CadÚnico e a desoneração da cesta básica como vitórias irreversíveis. Do outro lado do espectro, quatro pré-candidatos — representando legendas de centro e direita — apoiam a implementação no prazo, mas cobram correções de rota.
- Redução da carga sobre o consumo: dois postulantes miram a alíquota efetiva, hoje entre as maiores do planeta.
- Fim de regimes especiais: um governador pré-candidato prega um sistema “sem exceções”.
- Revisão profunda: outro nome forte do centro-direita, que atuou contra a aprovação, exige modificações estruturais sem mexer no relógio.
O ponto de ruptura aparece com um senador da oposição. Sua narrativa oscilou entre “suspender por um ano” e “corrigir distorções abreviando a transição”. No papel, propõe cortar exceções setoriais; na prática, seu histórico parlamentar inclui votos que elevaram a alíquota geral para beneficiar categorias específicas.
Por que adiar agora seria uma “insanidade” técnica
Especialistas ouvidos pelo estudo são taxativos: o trem já saiu da estação. Bilhões já foram investidos em sistemas, treinamentos e adequação de processos pelas administrações tributárias e pelo setor privado. Rasgar o cronograma via Emenda Constitucional provocaria colapso de arrecadação e crise de credibilidade internacional.
Um tributarista renomado resume a engenharia jurídica: os marcos de transição estão cravados na Constituição. O que resta de margem de manobra está no regulamento infraconstitucional — prazos de envio de documentos eletrônicos, procedimentos de homologação, fases de exigibilidade. É ali, e só ali, que cabe flexibilidade sem quebrar a espinha dorsal da reforma.
Estados na linha de frente: transição começa em 2029
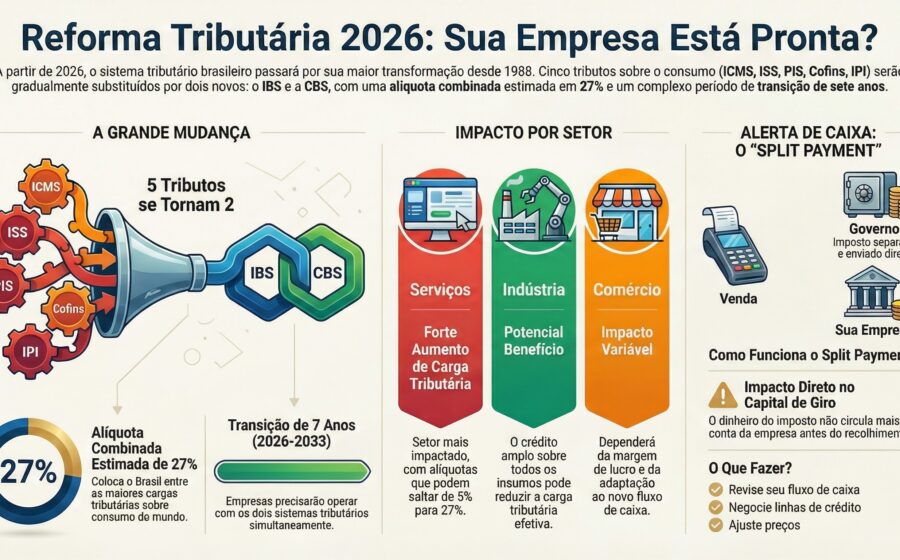
Enquanto a União troca o IVA federal em 2027, governadores eleitos em 2026 comandarão a implantação do IBS (Imposto sobre Bens e Serviços) a partir de 2029. O Comitê Gestor interestadual já opera na formatação do novo modelo.
Dos 30 candidatos a governador que se manifestaram, 21 endossam a reforma. No maior colégio eleitoral do país, os dois líderes nas pesquisas apoiam a mudança, embora o atual governador tenha expressado reservas sobre a governança do Comitê e evitado confrontar aliados que criticam o projeto no plano federal. Seu adversário direto, ex-ministro da Fazenda, promete “abrir a caixa-preta” dos benefícios fiscais estaduais.
Carta ao mercado: “Conquista do país, não de governo”
Diante do ruído, 98 signatários — entre empresários, tributaristas, economistas e políticos — enviaram manifesto aos presidenciáveis. O recado é direto: interromper o processo penaliza empresas, União, estados e municípios simultaneamente. A reforma é tratada como ativo de Estado, não de gestão.
Na margem, candidaturas de partidos menores apresentam alternativas radicais: tributação progressiva do consumo pela renda, fim de impostos sobre consumo com taxação pesada do capital, imposto sobre transações financeiras ou revisão de subsídios. Propostas que, hoje, não encontram eco no Congresso.
O que observar daqui para frente: o regulamento é a batalha real
Para quem decide alocação de capital, precificação ou estrutura societária, o foco deve migrar do “sim ou não” da reforma para a regulamentação operacional. Acompanhe:
- Portarias do Comitê Gestor do IBS definindo regras de split payment e devolução de créditos.
- Atos das administrações tributárias estaduais sobre cronogramas de homologação de créditos de ICMS na transição.
- Projetos de lei complementar que detalharão o Imposto Seletivo e as alíquotas de referência.
O calendário constitucional é o trilho; a regulamentação é o trem. Quem mapear as paradas técnicas com antecedência evita multas, perdas de caixa e retrabalho contábil nos primeiros anos de vigência. A janela para se preparar não espera o resultado das urnas.