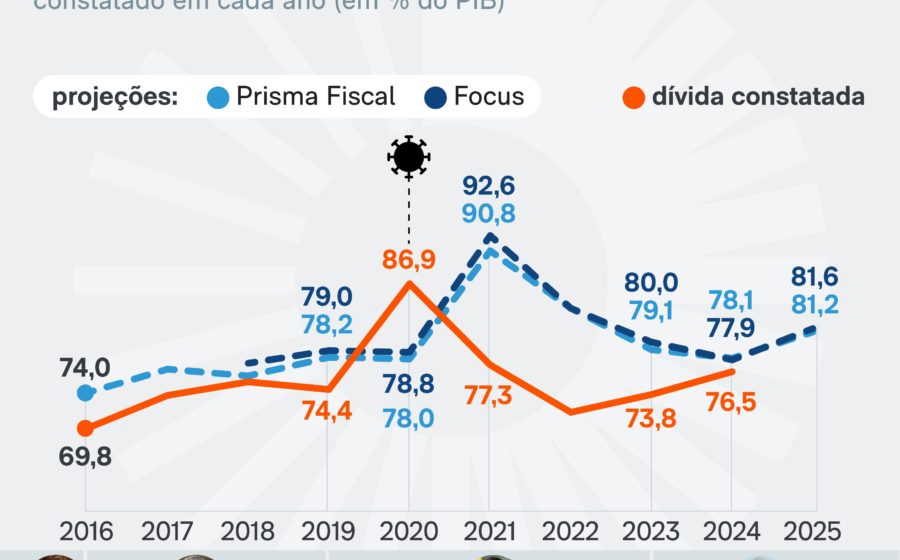
Se nada mudar além do arcabouço atual, a dívida pública saltará de um crescimento de 2,8% para mais de 4% do PIB ao ano a partir de 2027. A aceleração monta uma armadilha que juros altos sozinhos não resolvem. Entenda por que a conta não fecha no próximo mandato.
O salto nos números: de 2,8% para mais de 4% ao ano
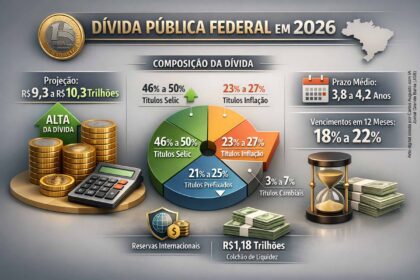
No quadriênio atual (2023-2026), a relação dívida/PIB avança 2,8 pontos percentuais por ano. Sem esforço fiscal adicional, o ritmo dobra no ciclo seguinte. Para o investidor, isso significa pressão contínua sobre a curva de juros e risco de dominância fiscal.
A projeção não é otimista: assume a simples execução das regras vigentes. Qualquer desvio — receitas frustradas ou gastos extras — empurra a trajetória para patamares ainda mais perigosos.
Os três pilares da deterioração
A piora não vem de um choque único, mas da combinação de três vetores que se reforçam:
- Ponto de partida elevado: o estoque de dívida fechará 2026 cerca de 12% do PIB acima do nível de 2022.
- Rollover caro: a dívida barata contraída na pandemia (juros baixos) venceu e foi refinanciada às taxas atuais, elevando o custo médio da carteira.
- Crescimento mais fraco: o PIB potencial do próximo quadriênio será inferior ao observado entre 2023 e 2026.
Por que o crescimento vai frear
Economistas subestimaram o PIB e o desemprego nos últimos anos. A taxa caiu de 8,5% para 5,5%, mas esse “dividendo” esgotou-se. Não há espaço para o desemprego cair mais 3 pontos percentuais; a tendência é de estabilidade ou leve alta.
O crescimento recente foi extensivo — redução de ociosidade, não ganho de produtividade. Sem reformas de oferta, o teto do PIB potencial permanece baixo, retirando o denominador que ajuda a estabilizar a dívida.
A receita de 2% do PIB para estancar a sangria
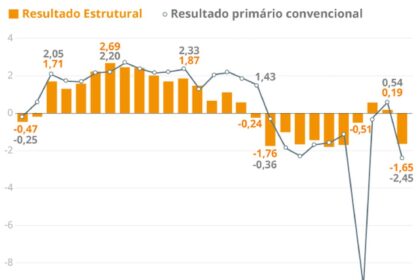
Felipe Salto e Josué Pellegrini detalham, no Estadão, um ajuste para gerar superávit primário de 2% do PIB em quatro anos. A divisão: um terço na receita, dois terços no gasto.
Lado da receita: corte linear de 23,5% nos gastos tributários (ex.: dedução integral de saúde no IRPF).
Lado da despesa: duas medidas estruturais:
- Desvincular piso previdenciário e benefícios sociais do salário mínimo.
- Indexar pisos constitucionais de saúde e educação pelo mesmo indexador do arcabouço fiscal.
O elo perdido: gasto obrigatório e juro real
Sem reduzir a taxa de crescimento do gasto primário obrigatório, o juro real não cai. E, sem juro real menor, a dinâmica da dívida não melhora — mesmo com superávit de 2% do PIB.
A lógica é mecânica: quando o gasto primário cresce acima do PIB potencial, o setor público injeta demanda além da capacidade produtiva. O Banco Central reage elevando a Selic para conter a inflação. O custo da dívida sobe, retroalimentando o ciclo vicioso.
O que observar daqui para frente
A uma semana da eleição, o debate foca em escândalos bancários e disputas judiciais, ignorando o conflito distributivo real: a composição do Orçamento. Para o profissional de negócios, o sinal de alerta está na velocidade de crescimento das despesas obrigatórias nas próximas LOAs (Leis Orçamentárias Anuais).
Se a regra de indexação dos pisos não for alterada e a regra do salário mínimo não for descolada dos benefícios, a trajetória de 4% ao ano torna-se a linha de base — não o cenário de estresse. Acompanhe a tramitação das PECs de ajuste e a sinalização do próximo Ministério da Fazenda sobre meta de primário. É ali que o juro longo de 2027 será definido.