A indústria automotiva entra em 2027 sem saber qual será a alíquota do novo Imposto Seletivo que substituirá o IPI. A indefinição trava o planejamento de preços e pode mudar a conta que o consumidor pagará na concessionária.
Prazo curto e calendário eleitoral
Para cobrar o tributo já em 1º de janeiro, o governo precisa publicar a norma até 3 de outubro de 2026 — exatamente 90 dias antes da estreia. A data coincide com a véspera do primeiro turno das eleições, o que, segundo apurações, pesa na decisão de adiar o anúncio das alíquotas.
Enquanto a regra não sai, montadoras e importadores não conseguem fechar a formação de custos dos modelos que disputarão o mercado no próximo ano.
IPI Verde como ponte temporária
Uma das alternativas em discussão é usar, ao menos durante 2027, o IPI Verde como referência para o Seletivo. Hoje, esse regime prevê 14 categorias de propulsão, três faixas de eficiência energética, 11 de potência, duas de segurança e três de reciclabilidade — o que gera 2.772 combinações possíveis de enquadramento tributário.
Para Ricardo Bastos, presidente da ABVE, a manutenção temporária dos critérios atuais daria fôlego para as empresas adaptarem seus sistemas internos. Igor Calvet, da Anfavea, concorda: aplicar de imediato um novo conjunto de parâmetros traria dificuldades operacionais a poucos meses da largada.
O que muda nas regras definitivas
A lei complementar já determina que a alíquota do Seletivo seja graduada por veículo. Além de eficiência e reciclabilidade, entrarão na conta:
- Pegada de carbono
- Densidade tecnológica
- Emissões ao longo do ciclo energético
- Etapas de fabricação realizadas no Brasil
Falta definir o peso de cada critério e a alíquota de partida. Por isso, ainda não é possível afirmar quais modelos ficarão mais caros ou mais baratos.
Simplificação prometida, mas não entregue
Calvet resume: “A simplificação ainda não existiu”. As montadoras continuam dependendo de grandes equipes e sistemas complexos para calcular a tributação de cada veículo. Mesmo que o IPI Verde sirva de ponte em 2027, a solução pode durar apenas um ano — em 2028 novas regras devem entrar em vigor, exigindo outra rodada de adaptações.
Efeito na competição e no bolso do consumidor
Diferenças de eficiência, reciclabilidade e pegada de carbono poderão alterar a tributação de modelos que hoje competem pelo mesmo cliente. Um carro que custa quase o mesmo que o rival pode ficar mais caro; outro pode ganhar espaço ao pagar menos imposto. O movimento inverso também é possível: modelos que hoje não disputam o mesmo público podem se aproximar em preço.
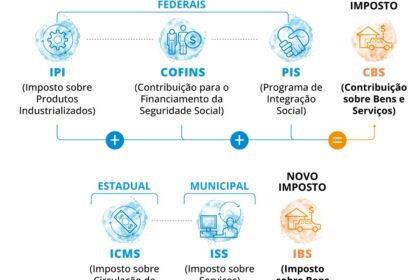
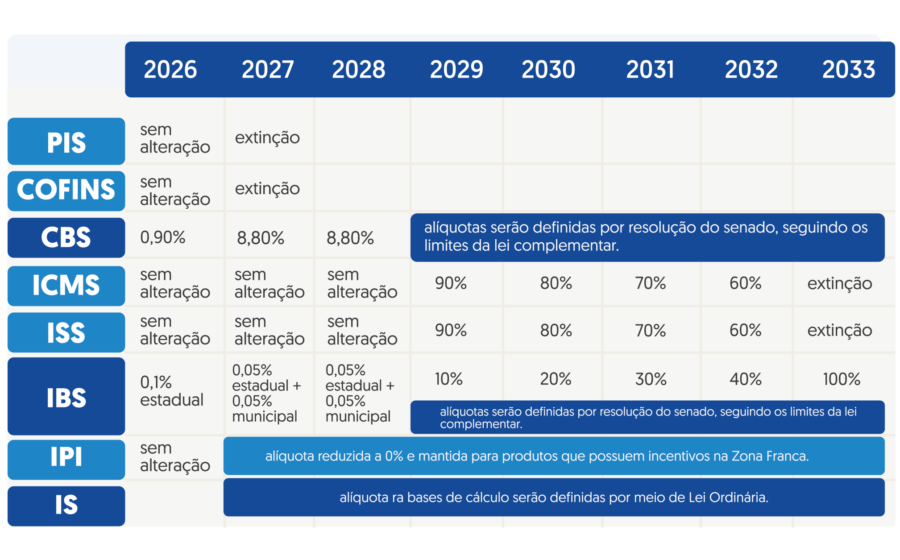
Além do Seletivo, a indústria terá de se preparar para a substituição gradual do ICMS pelo IBS e seus reflexos sobre regimes e incentivos estaduais. A sucessão de mudanças torna o planejamento das fábricas mais difícil justamente durante a transição que deveria simplificar o sistema.
O que observar daqui para frente
Fique atento à publicação da norma até 3 de outubro: ela definirá a alíquota inicial e o peso dos critérios ambientais. Acompanhe também a reação do Congresso, pois any mudança nas alíquotas pode expor quais veículos pagarão mais em ano eleitoral. Por fim, monitore os comunicados da Anfavea e da ABVE — eles sinalizarão como as montadoras vão repassar (ou absorver) o custo extra no preço final.