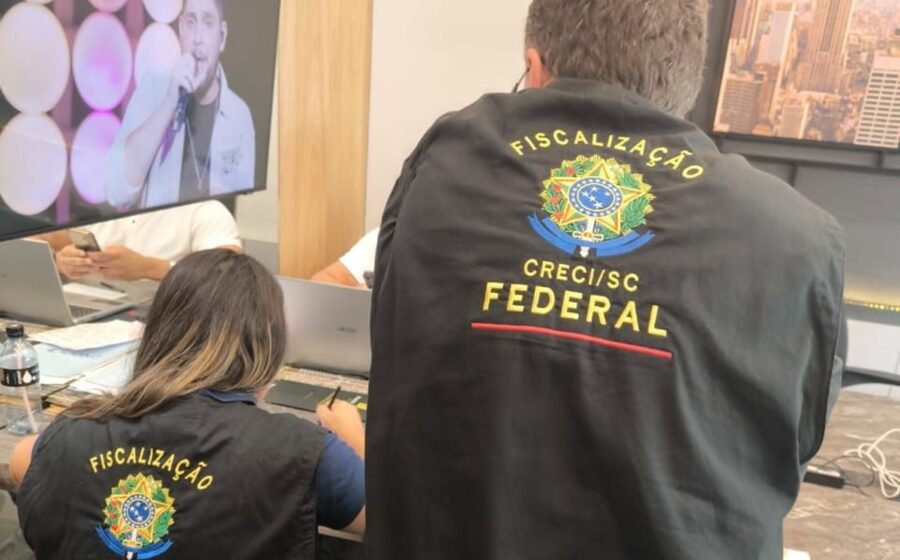
A fiscalização do sistema Cofeci-Creci identificou 23.250 casos de exercício ilegal da corretagem apenas no ano passado, um número que representa quase 20% de todas as contravenções penais registradas na Justiça brasileira em 2025. O dado revela uma brecha massiva de segurança para quem compra, vende ou aluga imóveis no país.
Foram necessárias 520.491 diligências para mapear o cenário. O volume de ações supera em mais de seis vezes a fiscalização de conselhos como o de Contabilidade (CFC/CRCs) e o de Representantes Comerciais (Confere/Cores). Mas o que esses números significam, na prática, para o seu bolso e para a validade do seu contrato?
O raio-x da operação: onde o cerco fechou
O relatório da Diretoria Nacional de Fiscalização (Dinaf) detalha o resultado das abordagens. A maioria absoluta — 390.743 ações (75,07%) — gerou autos de constatação, ou seja, a confirmação de irregularidades in loco. Outras 53.488 viraram autos de infração e 53.010 resultaram em notificações formais.
A concentração geográfica chama atenção. O Creci de São Paulo sozinho respondeu por 40,47% de todas as diligências nacionais (10.667 ações). Juntos, os quatro maiores regionais (SP, RJ, SC e RS) absorveram 73,37% do esforço fiscalizatório total, espelhando a dinâmica dos mercados imobiliários mais aquecidos.
Por que o setor virou alvo prioritário
A resposta está no crescimento explosivo da categoria. O Brasil conta hoje com cerca de 650 mil corretores ativos, o segundo maior contingente do mundo, perdendo apenas para os Estados Unidos. Em cinco anos, o quadro profissional inchou 60%.
Esse boom acompanha o ciclo imobiliário. Dados da CBIC (Câmara Brasileira da Indústria da Construção) mostram que, no período, foram lançadas 453 mil unidades residenciais e vendidas mais de 426 mil, movimentando R$ 292,3 bilhões em valor geral de vendas (VGV). Onde há volume financeiro alto e barreira de entrada baixa percebida, a informalidade prospera.
O custo invisível para o empresário e o investidor
Contratar um “corretor” sem registro no Creci não é apenas uma infração administrativa; é uma contravenção penal. Para o cliente, os riscos são concretos e caros:
- Nulidade do negócio: A intermediação irregular pode comprometer a validade jurídica da transação.
- Ausência de seguro: Corretores regulares têm seguro de responsabilidade civil obrigatório; o ilegal deixa o cliente desamparado contra erros ou fraudes.
- Responsabilidade solidária: Quem contrata sabendo da irregularidade pode responder solidariamente por danos a terceiros.
Mas o efeito mais relevante aparece na governança do mercado. A enxurrada de autos de constatação sinaliza que a fiscalização migrou de uma postura reativa para uma ação de inteligência e presença constante, alterando o custo de conformidade para imobiliárias e incorporadoras.
O que observar daqui para frente
O cruzamento de dados com o CNJ (Conselho Nacional de Justiça) — que posicionou os 23.250 casos como fatia relevante das contravenções nacionais — tende a endurecer a jurisprudência. Espera-se aumento de decisões judiciais anulando negócios intermediados por irregulares e maior rigor na cobrança de compliance por parte de bancos financiadores e fundos imobiliários (FIIs).
Para quem opera no setor, a lição é clara: a checagem do número de inscrição no Creci (disponível em consulta pública no site do conselho regional) deixou de ser burocracia e virou due diligence obrigatória em toda transação. O próximo relatório da Dinaf deve detalhar se a curva de infrações recua ou se a expansão do mercado continuará alimentando a sombra da ilegalidade.