O Brasil atinge seu menor “índice de miséria” em quase três décadas, mas a satisfação com a vida segue 5% abaixo do pico de 2014. O descompasso expõe uma fratura que nenhum indicador macroeconômico consegue explicar sozinho.
Um estudo recém-divulgado pelo FMI sobre quatro décadas da Felicidade Interna Bruta butanesa confirma o velho paradoxo de Easterlin: renda cresce, bem-estar estagna. O Brasil vive a versão tropical desse enigma.
Quando os números mentem (ou pelo menos omitem)
O índice de miséria — soma de desemprego e inflação — ronda 9,7 pontos. Em 2014, superava 13. A taxa de desocupação está em 5,5%, o IPCA em 4,2% no acumulado de 12 meses. Pela cartilha convencional, o país deveria estar mais satisfeito do que nunca.
Não está. O World Happiness Report mostra satisfação média de 6,63 em 2025 (escala 0-10), alta de 8% sobre o fundo de 2022, ainda assim distante dos 6,98 de dez anos atrás. São médias móveis de três anos, o que suaviza ruídos, mas não apaga a tendência.
A dissonância não é erro de medição. É sinal de que variáveis invisíveis ao PIB passaram a pesar mais na balança subjetiva dos brasileiros.
Segurança: a conta que não fecha
Homicídios caíram para 19,1 por 100 mil habitantes em 2025 — menor nível da série histórica do Anuário de Segurança Pública, bem abaixo dos 27,7 de 2012. A queda é real, consistente, celebrável.
Mas 30% dos brasileiros apontam violência como o principal problema do país, segundo a Quaest. A percepção não é histeria: o patamar ainda é alto para padrões globais e, crucialmente, a natureza do crime mudou.
Estelionatos explodiram 430% desde 2018, chegando a 2,3 milhões de registros no ano passado. Como notou a The Economist, facções migraram do tráfico para fraudes digitais: menos corpos, mais vítimas, mais lucro.
O medo deixou de ser de bala perdida. Virou medo de pix desviado, de golpe no WhatsApp, de conta zerada na madrugada.
O novo vetor de empobrecimento silencioso
Pesquisa AtlasIntel/Bloomberg desta semana: 88,5% dos brasileiros veem apostas online como prejuízo líquido para a sociedade. A intuição tem lastro empírico robusto.
Estudo de Carvalho, Firpo, Freitas e Scatimburgo cruzou transações bancárias com o registro de crédito do Banco Central. Os achados são contundentes:
- Começar a apostar eleva em 20% a probabilidade de inadimplência geral
- No cartão de crédito, o salto é de 39%
- Limite de crédito cai 16%
- Variação mensal do saldo em conta despenca 43%
Existe causalidade reversa: quem já está apertado financeiramente tende a buscar nas bets uma saída — que só aprofunda o buraco.
O que policymakers precisam enxergar
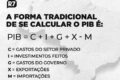
Maximizar bem-estar intertemporal exige olhar além da curva de Phillips. Segurança pública, saúde, educação e regulação de externalidades negativas — poluição, mudanças climáticas, agora também apostas predatórias — formam o quadrante onde a satisfação real se decide.
Mas há um teto duro: não há Felicidade Interna Bruta duradoura sem PIB crescente e responsabilidade fiscal. O bem-estar de hoje financiado com dívida explosiva amanhã é ilusão contábil, não política pública.
O que observar daqui para frente
Três variáveis dirão se o Brasil consegue reconectar fundamentos econômicos e percepção de bem-estar: a capacidade do Estado de conter a epidemia de fraudes digitais sem sufocar inclusão financeira; a regulação efetiva do mercado de apostas, além do discurso; e a manutenção de emprego e inflação comportados sem explosão fiscal. O próximo World Happiness Report será o termômetro mais honesto de quem estiver no Planalto.