No primeiro semestre, a cerveja de baixa caloria vendeu 22% a mais que a versão sem álcool em São Paulo, invertendo uma tendência que parecia consolidada. O faturamento da categoria saltou 30,6% enquanto a concorrente zero álcool encolheu 5,2%. A mudança sinaliza que o consumidor não quer abrir mão do teor alcoólico, mas exige um rótulo mais leve.
O dado vem de um levantamento da HYPR, que processou 15,8 milhões de itens em 9 milhões de notas fiscais do varejo paulista entre janeiro e junho. O movimento totalizou R$ 249,1 milhões, mas a fatia conjunta dessas duas categorias ainda é tímida: apenas 3,56% do mercado total de cerveja no estado.
O perfil de quem compra mudou — e o carrinho também
A diferença não está só no líquido. A análise do “cesto de compras” revela comportamentos distintos. Quem leva a cerveja light (média de 5,63 unidades por nota) faz compra de abastecimento doméstico, padrão idêntico ao da cerveja tradicional. Já a zero álcool sai em volumes menores (3,14 unidades), sugerindo consumo pontual ou individual dentro de uma compra maior.
Os acompanhamentos na nota fiscal confirmam a vocação de cada rótulo:
- Baixa caloria: energéticos, salgadinhos, iogurte, queijo muçarela e chocolate — padrão de “petisco” para ocasiões sociais.
- Zero álcool: energéticos, iogurte, água mineral e café — perfil de reposição de despensa e rotina matinal.
Concentração extrema: três marcas mandam no jogo
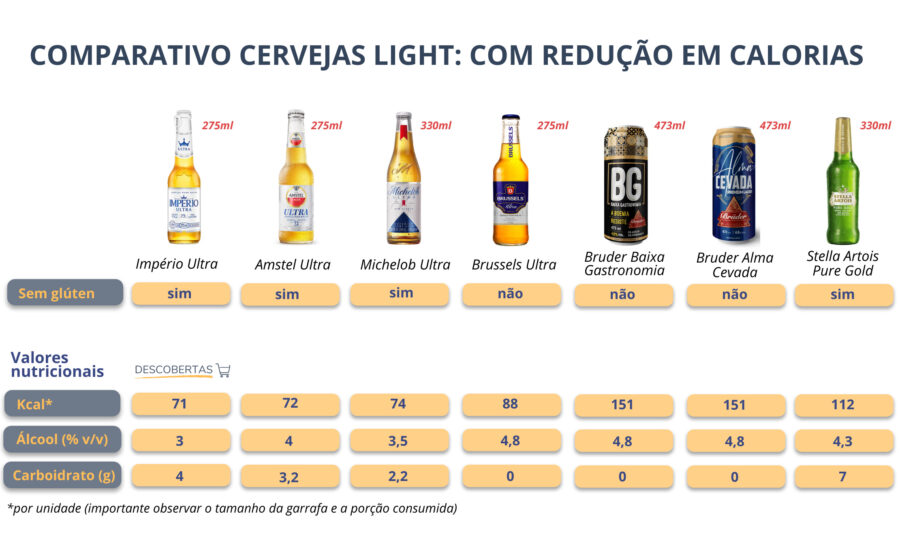
Assim como na categoria sem álcool — onde quatro rótulos detêm 84% do faturamento e a Heineken Zero lidera com 42% —, o segmento light é dominado por poucas mãos. Três marcas concentram 93,8% das vendas:
- Michelob Ultra: 38,3% (líder absoluta no semestre)
- Império Ultra: 29,8%
- Amstel Ultra: 25,7%
Essa estrutura oligopolística torna a barreira de entrada altíssima para novos players, mas também indica que a briga por share será travada no marketing e na distribuição, não na inovação de produto.
O gigante continua intocável (por enquanto)
Apesar do crescimento expressivo em percentual, o volume absoluto ainda é residual. A cada R$ 100 gastos em cerveja no varejo paulista, R$ 96,40 vão para a versão tradicional. A “guerra do light” acontece nas margens, mas é ali que a indústria busca valor agregado e fidelização de um público que envelhece e fica mais atento a rótulos nutricionais.
O que observar nos próximos trimestres
Se a curva se mantiver, a baixa caloria pode fechar o ano como a principal alternativa “premium” ao padrão tradicional, deixando a zero álcool em segundo plano. Para investidores e gestores de trade, dois sinais merecem monitoramento: a capacidade da Amstel Ultra de encostar na vice-líder Império e a reação das grandes (Ambev e Heineken) no portfólio de extensões de linha. O varejo, por sua vez, deve rever o planograma: a baixa caloria pede gôndola de abastecimento, não de experimentação.