
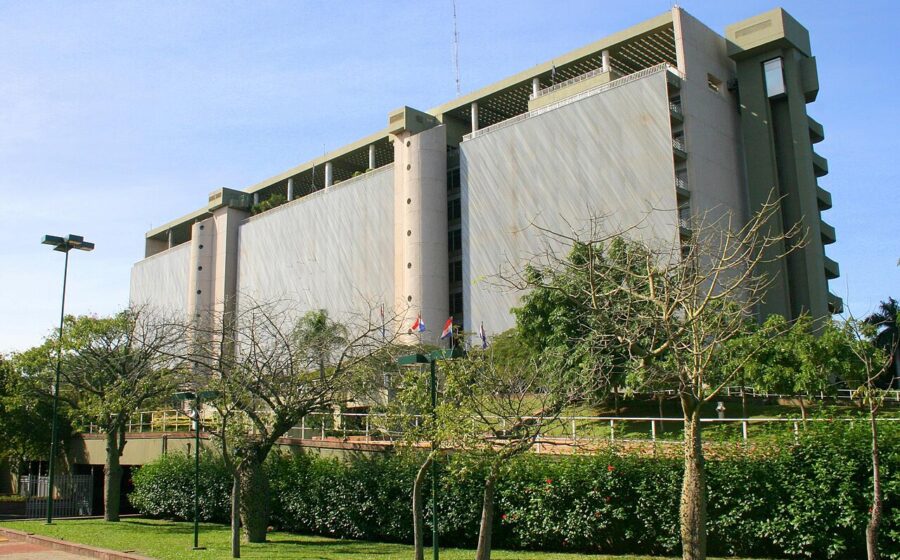
O Banco Central do Paraguai colocou um número na mesa: as perdas provocadas pela quebra do Ueno Bank podem chegar a cerca de US$ 1 bilhão, algo como R$ 5,8 bilhões, no pior cenário. A estimativa foi feita nesta quinta-feira (19) por José Luis Schreiner, novo presidente da autoridade monetária paraguaia.
O dado é o primeiro tamanho oficial do buraco — e abre uma pergunta que interessa a quem empreende ou investe na região: até onde esse rombo pode respingar no crédito, na confiança do sistema financeiro e nas operações de empresas brasileiras com o país vizinho?
O número que o BC paraguaio colocou na mesa
Schreiner foi direto ao apresentar a projeção: o cenário mais adverso aponta perdas próximas de US$ 1 bilhão. A declaração foi dada em entrevista coletiva, dois meses depois de o caso ganhar espaço no noticiário econômico da América do Sul.
A expressão “pior cenário” não é detalhe retórico. Ela indica que o valor final ainda depende de como o processo de resolução do banco vai evoluir — e de quanto o poder público conseguirá recuperar ou compensar ao longo do caminho.
Para o leitor que administra um negócio, o número funciona como um termômetro: quanto maior a conta, maior a pressão sobre as contas públicas e sobre a capacidade do regulador de sustentar a credibilidade do sistema.
Por que isso importa para quem faz negócios na fronteira
O Paraguai deixou de ser apenas um endereço de importação barata para pequenas empresas brasileiras. Virou base de operações, rota de expansão e destino de investimento de grupos que buscam custos menores e regras próprias.
Quando um banco quebra, o efeito prático aparece em três frentes para esse empresário:
- Liquidez: recursos depositados, recebíveis e linhas de capital de giro podem ficar travados enquanto o processo não é concluído.
- Crédito: instituições tendem a ficar mais seletivas, e o custo do dinheiro sobe justamente para quem tem menos histórico na praça.
- Confiança comercial: fornecedores e clientes passam a exigir garantias maiores e prazos menores nas transações.
Esses movimentos não são exclusividade do Paraguai — são o padrão observado em episódios de quebra bancária. Mas o tamanho da conta estimada pelo BC local ajuda a dimensionar o quanto a engrenagem pode travar.
O efeito dominó que ninguém quer ver
O risco central em qualquer colapso bancário é o contágio. Se correntistas perdem confiança, o movimento de retirada se espalha para instituições que não têm relação direta com o problema — e aí o custo deixa de ser o do banco quebrado e passa a ser o de todo o sistema.
É por isso que a autoridade monetária prefere comunicar números, mesmo que desconfortáveis, a deixar o mercado especular. Transparência, nesse tipo de episódio, funciona como ferramenta de contenção.
Do outro lado, a divulgação de uma cifra bilionária também cobra seu preço: abre espaço para questionamentos sobre a qualidade da supervisão que existia antes da quebra e sobre quem, afinal, vai assumir a conta.
O que observar daqui para frente
A primeira resposta a acompanhar é qual será o desenho final da resolução do Ueno Bank e como os valores serão distribuídos entre acionistas, credores, depositantes e o setor público. É essa divisão que define se o impacto será pontual ou sistêmico.
A segunda é o comportamento do crédito nos próximos meses. Se os bancos paraguaios endurecerem as regras de empréstimo, pequenas empresas instaladas no país — inclusive as de capital brasileiro — serão as primeiras a sentir.
A terceira é a agenda regulatória. Episódios de grande perda costumam vir acompanhados de revisão de regras de supervisão, exigência de mais capital e mudanças nas garantias aos correntistas. Para o investidor, esse calendário vale mais do que o susto do dia.
Resumo prático: quem tem exposição ao Paraguai deve revisar concentração bancária, checar prazos de recebimento e acompanhar os comunicados oficiais do Banco Central paraguaio. O número de US$ 1 bilhão é o pior cenário até aqui — e o mercado ainda vai acompanhar cada atualização dele.












