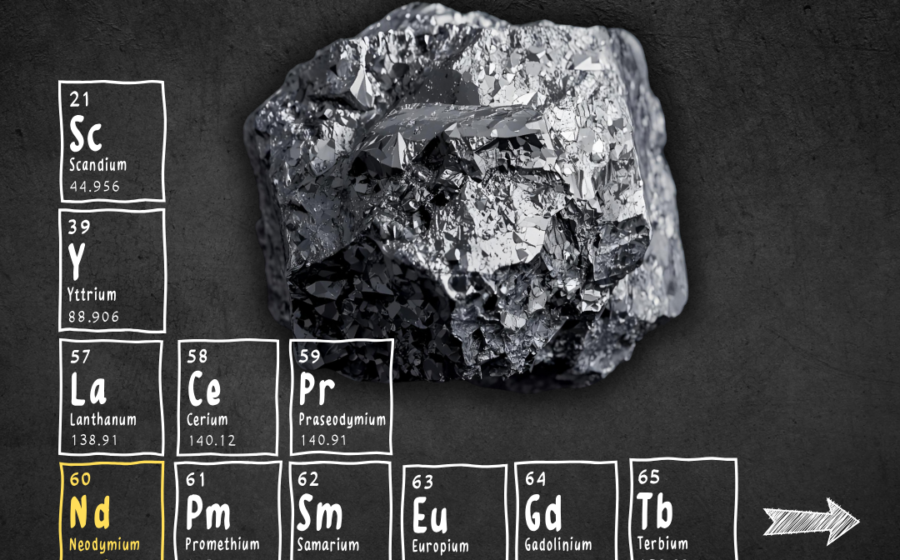
O termo “terras raras” virou sinônimo de poder geopolítico no século XXI, mas esconde uma das maiores ironias da química moderna: não são terras e estão longe de serem raras. Entender essa contradição explica por que o Brasil, dono da segunda maior reserva global, ainda patina para transformar riqueza subterrânea em liderança industrial.
O erro histórico que batizou 17 elementos estratégicos
No fim do século XVIII, químicos chamavam de “terra” qualquer óxido metálico em pó, seco e refratário — parecido com areia grossa. Quando isolaram os primeiros elementos do grupo (o ítrio foi o pioneiro, na Suécia), parecia que existiam apenas em poucos minerais escandinavos. A dificuldade brutal de separá-los, tamanha a semelhança química entre os 17, reforçou a ideia de escassez. Nascia um nome que persiste até hoje, embora a ciência já tenha virado a página.
Abundância real: mais comuns que cobre e prata
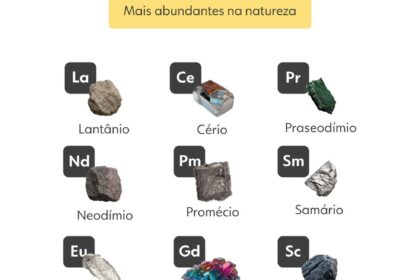
O cério, o mais abundante do grupo, supera em quantidade na crosta terrestre metais do dia a dia como cobre, chumbo e prata. Até o túlio e o lutécio, os “primos pobres” da família, aparecem mais que ouro, platina ou mercúrio. A raridade não está no quanto existe, mas no quanto é viável extrair.
Três barreiras que travam a produção em escala
- Dispersão geológica: diferentemente do ferro ou do ouro, que formam veios concentrados, as terras raras estão espalhadas em teores baixos, misturadas a outros minerais.
- Separação industrial custosa: isolar cada elemento exige cascatas de solventes e ácidos fortes, processos caros, lentos e quimicamente agressivos.
- Passivo ambiental pesado: a extração gera montanhas de resíduos tóxicos e, frequentemente, subprodutos radioativos como tório e urânio.
O Brasil no tabuleiro: reserva de 21 milhões de toneladas
Com cerca de 21 milhões de toneladas em óxidos (dados do Serviço Geológico Brasileiro), o país fica atrás apenas da China, que detém o grosso do refino mundial. A jazida de Morro do Ferro (MG) e os depósitos iônicos do Nordeste colocam o Brasil em posição privilegiada — no papel. Na prática, a cadeia de separação e valorização ainda engatinha, dependente de tecnologia e capital externo.
Por que o mundo não larga a China
Pequim controla cerca de 60% da mineração e mais de 85% do refino global. Não é monopólio geológico; é domínio de uma cadeia suja, complexa e de margens apertadas que o Ocidente terceirizou por décadas. Tentativas de diversificação (EUA, Austrália, Canadá) esbarram no mesmo trio de obstáculos: geologia, química e licença social.
O que observar daqui para frente
Projetos de separação verde, reciclagem de ímãs de neodímio e novas rotas metalúrgicas (como a eletrolise em sal fundido) são as apostas para quebrar o gargalo. Para o investidor ou tomador de decisão, a métrica não é reserva no solo — é custo por quilo de óxido separado, com pegada ambiental auditável. Quem resolver essa equação primeiro dita as regras da transição energética e da defesa nos próximos 20 anos.