O Banco Central mantém a Selic elevada não por teimosia, mas porque o Congresso bloqueou a única alternativa viável para financiar a expansão dos gastos sociais. A fatura, inevitavelmente, chega na forma de juros mais altos para empresas e famílias.
Entender essa engrenagem é essencial para quem precifica risco, planeja investimentos ou gere caixa no Brasil atual. A dinâmica é clara: o Executivo quer mais Estado, o Legislativo nega a receita e o Banco Central cobre o buraco com aperto monetário.
O motor da expansão fiscal
O governo federal definiu como prioridade elevar a participação do setor público no PIB. Programas de transferência de renda, saúde e educação devem crescer acima do ritmo da economia. Em termos práticos, isso significa que o Estado precisa abocanhar uma fatia maior da riqueza nacional a cada ano.
Há apenas dois caminhos para viabilizar isso: tributar mais ou endividar-se mais. A primeira opção é a “indolor” na teoria econômica, desde que atinja quem de fato reduz o consumo ao pagar mais impostos.
Por que taxar “super-ricos” não resolve
A equação política esbarra na aritmética. Tributar apenas a camada mais alta da pirâmide não gera receita suficiente para bancar a expansão desejada, pois esse grupo consome parcela mínima da renda. Para abrir espaço orçamentário real, a carga precisa recair sobre a classe média alta e média — justamente quem reduz o consumo quando a mordida do Leão aumenta.
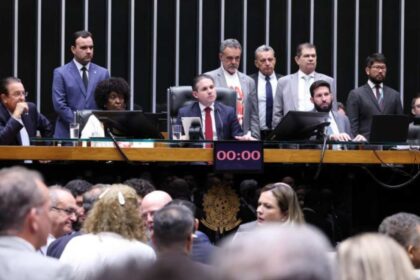
Duas medidas concretas foram colocadas na mesa e rejeitadas pelo Congresso:
- Fim das deduções de saúde e educação no IRPF: potencial de arrecadação de R$ 40 bilhões por ano.
- Elevação da tributação do Simples e Lucro Presumido: atinge a base de milhões de micro e pequenas empresas.
Sem essas receitas, o governo gasta mais sem tirar poder de compra de ninguém. O resultado é excesso de demanda pressionando preços.
O “crowding out” brasileiro: juros fazem o trabalho sujo
Quando a política fiscal expande a demanda sem contrapartida de receita, o Banco Central é forçado a agir. A elevação da Selic funciona como um “crowding out” (expulsão) forçado: juros altos freiam o crédito privado, o investimento produtivo e o consumo das famílias para abrir espaço fiscal para o Estado.
O problema é a falta de pontaria. A tributação poderia ser cirúrgica, focada nas classes de maior propensão a consumir. A taxa de juros, porém, é um instrumento bruto: atinge igualmente a fábrica que quer expandir, o comércio que precisa de capital de giro e a família financiando a casa própria.
O limite da dor e o risco de “jogar a toalha”
Conforme o ciclo de alta se alonga, os danos ao tecido produtivo se acumulam. Empresas adiam projetos, inadimplência sobe e o emprego desacelera. Chega um momento em que o custo político e social do aperto se torna insustentável.
Nesse cenário, cresce o risco de o Banco Central flexibilizar prematuramente — o que os economistas chamam de “reinflacionar” a economia — para evitar uma recessão profunda. O histórico brasileiro mostra que essa transição costuma ser desordenada e cara para quem carrega posições prefixadas ou cambiais.
A tese inversa: e se juros altos estimularem a demanda?
Ganhou repercussão recente a hipótese defendida por André Lara Resende, baseada nos estudos de John Cochrane (Stanford). A tese sugere que, no Brasil, a elevação da Selic pode aumentar a demanda agregada, não reduzi-la.
A lógica: o governo é o maior devedor da economia. Juros mais altos incham o serviço da dívida pública, injetando renda líquida no setor privado (bancos, fundos, poupadores) que tem alta propensão a consumir ou reaplicar. Seria um canal fiscal reverso, onde a política monetária convencional falha.
Trata-se, por ora, de uma hipótese teórica robusta, mas que carece de validação empírica consistente para o caso brasileiro. Se confirmada, inverte completamente o manual de voo do Copom.
O que observar daqui para frente
Para o tomador de decisão, três variáveis ditam o cenário dos próximos trimestres:
- Execução do arcabouço fiscal: se a regra de gasto segurar a expansão primária, a pressão sobre o BC diminui.
- Reforma tributária (CBS/IBS): a transição pode criar choques de oferta ou demanda temporários, alterando a curva de inflação.
- Comunicação do Copom: qualquer sinal de tolerância com meta de inflação descumprida antecipa prêmios de risco na curva de juros longa.
Enquanto o Congresso não equacionar quem paga a conta do Estado maior, o juro real elevado permanece como o ajustador residual. Planejar cenários com Selic estruturalmente acima de 10% ao ano não é pessimismo: é precificar a realidade política atual.