O Brasil definiu uma lista de 27 minerais estratégicos e condicionou investimentos estrangeiros ao processamento local, quebrando o ciclo de exportação de matéria-prima bruta. A jogada muda as regras do jogo para quem quer acessar as maiores reservas do mundo fora da China.
Mas a lista de prioridades esconde uma hierarquia rigorosa que define quem ganha crédito bilionário e quem fica de fora. Entender essa divisão é o primeiro passo para antecipar os próximos movimentos de mercado.
A aposta no beneficiamento local como moeda de troca
O governo federal deixou claro: não haverá repetição do modelo colonial de “entregar o ouro e ficar com o espelhinho”. Para acessar o subsolo brasileiro, parceiros como Estados Unidos, União Europeia, Índia, Canadá, Japão e Coreia do Sul precisam concordar em instalar fábricas de refino e transformação em território nacional.
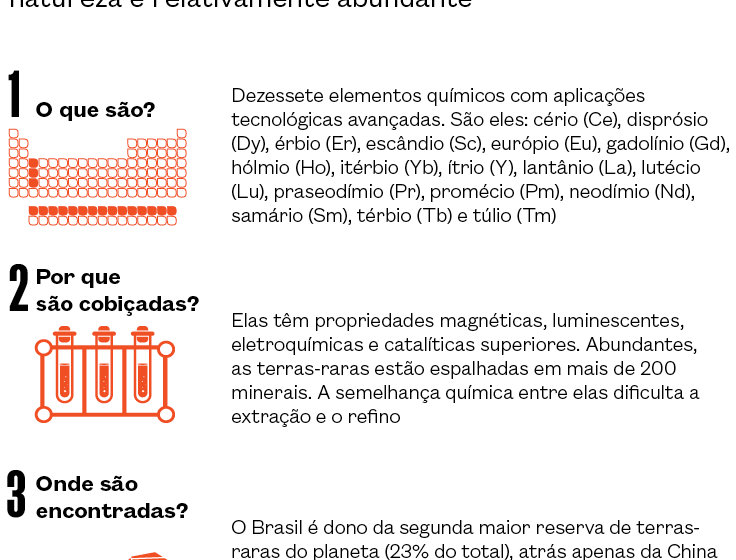
A estratégia aproveita a urgência geopolítica. Com a China refinando mais de 90% das terras raras globais, potências ocidentais buscam alternativas seguras. O Brasil oferece as reservas, energia limpa e estabilidade, mas cobra a industrialização como contrapartida.
Memorandos com França e Espanha já preveem cláusulas de sustentabilidade. O acordo com a Índia avança em codesenvolvimento tecnológico. Enquanto isso, o capital americano chega via BNDES e agências de fomento, sinalizando apetite por risco compartilhado.
A hierarquia secreta dos 27 minerais: quem entra no fundo de R$ 5 bi
Não basta estar na lista. O Planalto dividiu os ativos em três classes baseadas em risco geopolítico, concentração de oferta e vulnerabilidade brasileira. Só a elite do grupo 1 destrava o Fundo Garantidor de até R$ 5 bilhões, crédito preferencial do BNDES e incentivos fiscais agressivos.
Veja o que separa a alta prioridade do resto:
- Classe 1 (Alta prioridade): Terras raras, lítio, grafita, níquel, cobalto, cobre, manganês, silício e urânio. Essenciais para baterias, ímãs permanentes e eletrificação.
- Classe 2 (Média): Cromo, titânio, fosfato, potássio, enxofre. Importantes, mas com cadeias menos tensionadas globalmente.
- Classe 3 (Baixa): Nióbio, estanho, ferro, zinco, magnésio. Cadeias já maduras e dominadas pelo Brasil; foco é eficiência, não atração de capital novo.
A economista Rafaela Guedes, do Cebri, resume: a lista funciona como “porta de entrada”. Estar na classe 1 não garante dinheiro fácil, mas é condição sine qua non para pleitear os novos instrumentos de política industrial.
O gargalo que pode travar a festa: velocidade regulatória
Reservas gigantes e intenção política não bastam. Investidores estrangeiros exigem previsibilidade: licenciamento ágil, segurança jurídica e infraestrutura logística. O governo sabe que burocracia excessiva afasta mais capital do que soberania excessiva.
“Tem que ter agilidade nas análises, senão vira trava”, alerta Guedes. O desafio é calibrar o filtro: rigoroso o bastante para garantir beneficiamento e sustentabilidade, rápido o bastante para não perder a janela de oportunidade aberta pela transição energética global.
Por enquanto, o apetite é real. Leilões de baterias, projetos de mineração verde e concessões de infraestrutura mostram fila de interessados. A China, maior compradora atual, também quer instalar refino aqui — e não pode ser ignorada na equação.
O que observar daqui para frente: marcos regulatórios e leilões
O plano nacional do setor ainda está em elaboração e deve ditar as regras definitivas de licenciamento, percentual mínimo de beneficiamento local e governança do Fundo Garantidor. A assinatura final do acordo Mercosul-União Europeia pode destravar cláusulas ambientais que facilitam o acesso ao mercado europeu.
Fique atento aos editais do BNDES para o Fundo Garantidor e aos cronogramas da ANM (Agência Nacional de Mineração) para novas áreas de pesquisa. A definição clara de “beneficiamento mínimo” por mineral será o termômetro real da seriedade da política industrial. Quem chegar preparado para processar no Brasil, com capital e tecnologia, vai ditar o ritmo da nova corrida do ouro verde.