Small Caps, fundos imobiliários e varejo acumulam perdas de dois dígitos neste ano, enquanto o Ibovespa sobe 7% puxado pela Petrobras. A divergência expõe o medo real do mercado: sem sinal fiscal crível, o juro não cai e o ciclo vicioso se fecha.
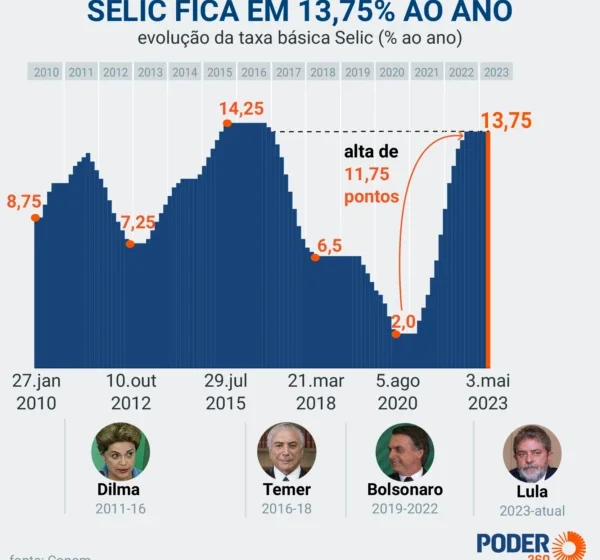
O Copom parou de cortar a Selic na semana passada e não deu pistas de quando retoma. O recado foi claro: sem ajuste nas contas públicas, a taxa fica onde está — sufocando crédito, consumo e lucro das empresas mais sensíveis ao ciclo.
O abismo entre quem sobe e quem afunda
Os números não mentem. No acumulado de 2024:
- SMLL (Small Caps): -12%
- IMOB (Imobiliário): -13%
- ICON (Consumo): -14%
- Ibovespa: +7%
A diferença não é sorte. É setorial. A alta do índice grande vem quase toda de petróleo — Petrobras sobe mais de 50% com a guerra no Oriente Médio. Tire a estatal da conta e o retrato fica feio para todo mundo.
Por que o juro alto mata exatamente esses setores
Eduardo Rahal, analista-chefe da Levante Inside Corp, resume: “O que sufoca as empresas é o juro nesse nível. Para ter mais flexibilização, precisa de indicação do lado fiscal. Essa é a maior preocupação do mercado.”
A cadeia é direta: Selic em 13,75% encarece financiamento imobiliário, trava crédito ao consumo e eleva inadimplência — que já bate recordes históricos. O resultado aparece no balanço: lucro menor, ação mais barata.
Gabriel Mota, da Manchester Investimentos, coloca na conta do investidor: “Vou comprar bolsa se os juros estão altos? O upside fica pequeno.” Por isso evita aumentar risco em Magazine Luiza, Renner, Localiza — nomes que dependem de juro caindo para reagir.
O que vem por aí: três cenários na mesa
Isabel Lemos, gestora da Fator Administração, desenha o mapa:
- Cenário base: governo apresenta plano fiscal crível → juros futuros recuam → ciclo de corte recomeça → cíclicos respiram.
- Cenário de risco: nada acontece nos primeiros meses → investidor fica defensivo → juros futuros sobem mais → desaceleração forte.
- Paradoxo perigoso: BC corta juro mesmo sem ajuste fiscal → queda não impulsiona Bolsa, só sinaliza descontrole → fuga de capital externo acelera.
O Bank of America confirma: Brasil faz underperformance na América Latina. Estrangeiros viraram vendedores líquidos depois da eleição.
Onde o dinheiro se esconde enquanto a tempestade passa
Nem tudo é venda. Mota vê assimetria em Itaú Unibanco: “Está bem aquém do que deveria estar” e oferece risco-retorno melhor que a média do setor cíclico. Bancos grandes, com provisionamento feito e spread alto, navegam melhor no mar revolto.
Gustavo Bertotti, head da Fami Capital, avisa: “Diferentemente de outros mandatos, o mercado será mais criterioso. Não aceitará qualquer coisa.” A composição da equipe econômica, sobretudo no Ministério da Fazenda, virou gatilho obrigatório.
O que observar daqui para frente
Os primeiros 100 dias do novo governo definem a partida. Sinais concretos de corte de gasto — não promessas, medidas — são o único atalho para reabrir o ciclo de queda de juros. Sem isso, Small Caps, consumo e imobiliário seguem punidos. Com isso, a assimetria vira a favor de quem entrou cedo. O relógio corre.