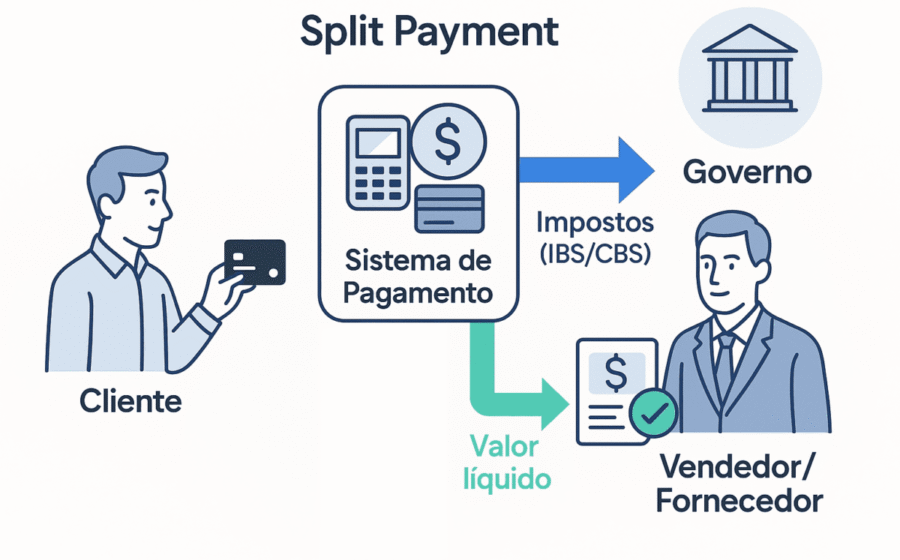
A primeira fase do split payment começa no segundo semestre de 2027, mas ela não vale para vendas a pessoas físicas nem para pagamentos com cartão. A medida atinge, inicialmente, apenas transações B2B entre contribuintes do regime regular — e mesmo assim, de forma facultativa.
Essa limitação tira o peso imediato do varejo tradicional, mas cria uma armadilha perigosa: muitas empresas que vendem para consumidores também compram de fornecedores. Nessas compras, o mecanismo já pode estar ativo.
O que define o alcance não é o setor, é a operação
A Receita Federal foi clara: supermercados, farmácias e lojas não ganharam “isenção” de categoria. O critério técnico exclui operações onde o adquirente é pessoa física. Na prática, a venda no balcão fica fora; o pagamento ao fornecedor de mercadorias, se for B2B, entra no radar.
Outro ponto crítico: meios de pagamento. Cartões de crédito, débito e vouchers não farão parte da primeira entrega tecnológica. O sistema nasce compatível com:
- TEF e TED;
- Boleto;
- Pix (chave, QR Code estático, dinâmico e Automático).
Isso significa que, mesmo numa venda B2B, se o cliente pagar com cartão corporativo, o split não acontecerá em 2027. A integração das bandeiras e credenciadoras fica para etapas posteriores, sem data definida.
Dois modelos, uma diferença decisiva: quem preenche os dados
A arquitetura prevê dois procedimentos distintos. No split payment inteligente, o comprador informa ao banco: valor do IBS/CBS, número da nota fiscal e demais vínculos. Será usado em TEF, TED e Pix com chave ou QR Code estático.
Já no split payment superinteligente, o vendedor insere as informações. Antes de segregar, a instituição financeira consulta a Receita e o Comitê Gestor do IBS para checar se o débito já foi extinto por créditos ou pagamentos anteriores. Este modelo valerá para boleto, Pix com QR Code dinâmico e Pix Automático.
Se os dados não forem preenchidos, a transferência ocorre sem segregação — especialmente enquanto o uso for facultativo.
MEI fora, Simples Nacional com regras próprias
Operações onde o fornecedor é MEI não terão split payment. Como o regime não gera crédito de IBS/CBS para o tomador, não há valor a segregar. Já microempresas e empresas de pequeno porte optantes pelo Simples podem ser alcançadas, gerando crédito ao adquirente do regime regular, observadas as normas específicas.
Produção assistida: o ensaio geral com dinheiro real
Antes de abrir para todos, o sistema roda em produção assistida. Um grupo restrito de empresas fará transações reais — com liquidação efetiva — para testar a conexão entre a plataforma pública, bancos e ERPs corporativos.
A ordem prevista: TEF e Pix com chave na mesma instituição; depois TED, boleto, Pix dinâmico e Pix Automático. Só após essa validação o mecanismo se expande para outros CNPJs.
Por que aderir se é facultativo? A garantia do crédito
No novo modelo, o crédito do IBS e da CBS só nasce com a extinção do débito pelo fornecedor. Se ele não recolher, o comprador perde o crédito ou entra em disputa judicial. Ao usar o split, o tributo é apartado no momento da liquidação financeira, blindando o adquirente.
Existe alternativa: o RAD (Recolhimento pelo Adquirente), previsto no art. 36 da LC 214/2025, para casos onde o split não for utilizado. Mas o split automatiza a proteção.
Checklist rápido para mapear sua exposição
Contadores e gestores fiscais devem classificar cada fluxo de caixa agora. Separe:
- Vendas para pessoa física (B2C) — fora da fase 1;
- Compras de fornecedores (B2B) — dentro, se ambos no regime regular;
- Pagamentos recebidos via cartão — fora da fase 1;
- Pagamentos feitos via Pix, boleto, TEF, TED — dentro, se B2B;
- Operações com MEI — fora;
- Operações com Simples Nacional — verificar regra de crédito;
- Necessidade de acionar RAD — avaliar caso a caso.
O que observar daqui para frente
O Decreto 12.955/2026 exige pelo menos duas etapas de implementação. A obrigatoriedade não foi apenas “empurrada para 2028”; ela depende da maturidade da infraestrutura, da adesão dos prestadores de serviço de pagamento e da capacidade técnica de cada meio executar a segregação.
Acompanhe os atos conjuntos da Receita Federal e do Comitê Gestor do IBS. Eles definirão cronogramas, participantes e expansão dos meios de pagamento. Afirmar que “split payment não pega supermercado” é impreciso: pega, sim, na ponta da compra — e é ali que o caixa da empresa sente o impacto.