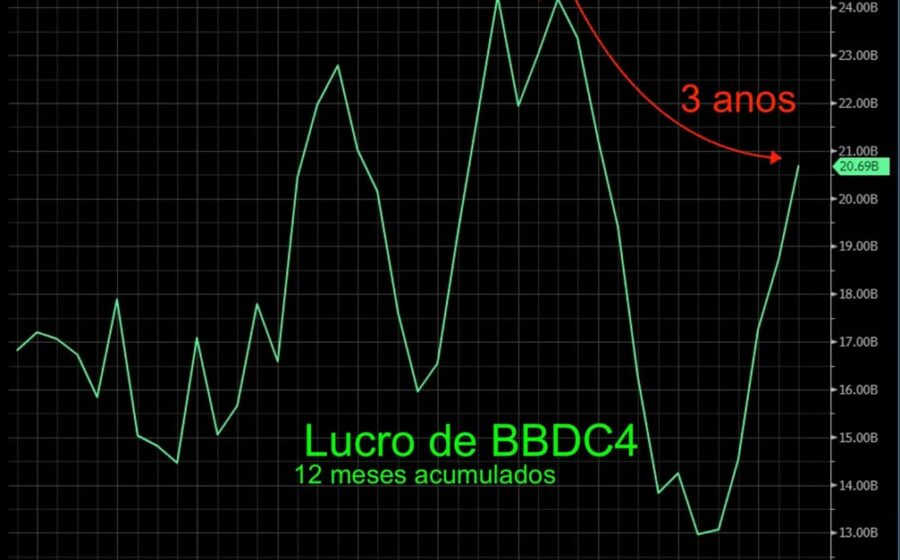
O lucro líquido ajustado do Banco do Brasil despencou 66,5% no terceiro trimestre na comparação anual, pressionado por perdas com empréstimos ao agronegócio. A explicação dada pela cúpula da instituição para o calote acendeu a revolta das principais entidades do setor.
Em teleconferência com investidores, executivos afirmaram que produtores inadimplentes elegíveis à renegociação via MP 1376 teriam recusado o acordo na expectativa de condições mais vantajosas no Congresso. A frase caiu como uma bomba.
O estopim: lucro derrete e banco aponta o dedo
O resultado trimestral divulgado na quinta-feira (12) expôs a fragilidade da carteira de crédito rural. A presidente Tarciana Medeiros classificou o momento como “o ciclo mais severo de custo de crédito do agro da nossa história”.
O vice-presidente de agronegócios, Gilson Alceu Bittencourt, foi além. Ele sugeriu que a inadimplência não decorre apenas da incapacidade de pagamento, mas de uma escolha estratégica de parte dos devedores.
A versão do banco: “esperavam solução melhor do Congresso”
Segundo Bittencourt, muitos agricultores que se encaixavam nas regras da Medida Provisória 1.376 optaram por não repactuar. A razão: a esperança de uma anistia ou de termos mais brandos aprovados pelo Legislativo.
Essa postura, segundo a direção do BB, força a instituição a provisionar valores maiores para cobrir o risco, impactando diretamente o balanço. A lógica apresentada transfere ao tomador a responsabilidade pelo agravamento das perdas contábeis.
A contra-ofensiva: “produtor não é caloteiro”
A reação foi imediata e coordenada. Aprosoja, Farsul e Famato divulgaram notas duras repudiando a narrativa da diretoria. O tom unificado: a crise é estrutural, não moral.
- Aprosoja: acusa o banco de transformar “grave crise econômica em acusação generalizada de má-fé”.
- Famato: cobra dados que sustentem a tese da inadimplência deliberada e defende a MP de renegociação.
- Farsul: classifica a fala como “ofensa ao produtor rural” e “preconceito da gestão”.
O argumento central das entidades é a distinção entre calote intencional e incapacidade financeira gerada por fatores externos: quebra de safra, custos de produção recordes, juros elevados e volatilidade das commodities.
O que os números mostram por trás do conflito
Horas após o início da polêmica, o BB emitiu nota de esclarecimento. A instituição nega ter generalizado a inadimplência e apresentou um dado crucial para baixar a temperatura: 90% dos clientes da carteira de agronegócio estão com pagamentos rigorosamente em dia.
O banco reforçou sua posição de maior parceiro histórico do setor, com 47,7% de participação no financiamento total ao agro (dados de setembro do Banco Central). No crédito direto ao produtor pessoa física, a fatia sobe para 55%.
O que observar daqui para frente
O episódio expõe uma fratura na relação entre o maior agente financeiro do campo e sua base de clientes. A renegociação via MP 1.376 segue em curso, mas a confiança abalada pode dificultar novas captações e alongamentos de dívida.
Para o empresário e investidor, dois vetores merecem monitoramento contínuo: a evolução da inadimplência real (não provisionada) nos próximos balanços e a disposição do Congresso em legislar sobre alongamentos mais amplos. Se a safra 2024/25 não trouxer alívio nos preços e no clima, o ciclo de provisionamento alto deve persistir, pressionando o spread bancário e o custo final do crédito rural.