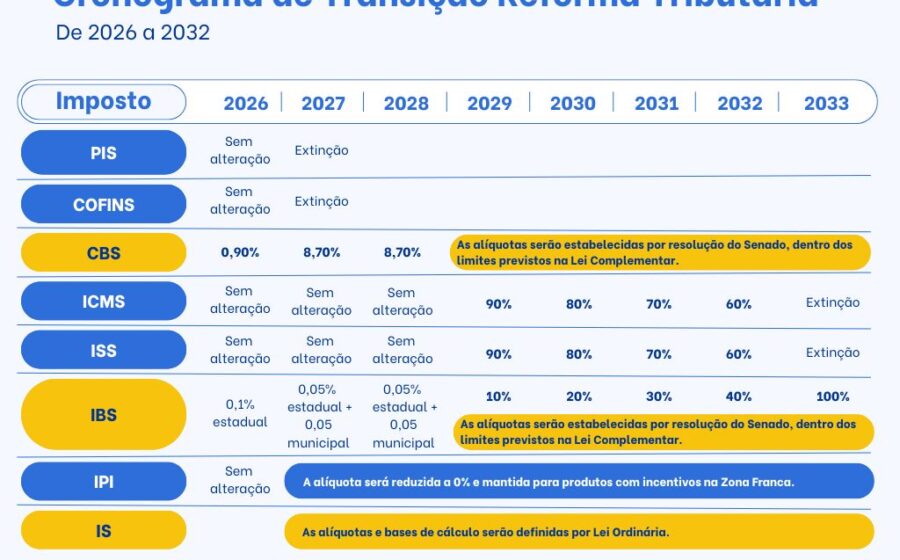
A Receita Federal entregou ao Tribunal de Contas da União o modelo que vai ditar a alíquota da nova Contribuição sobre Bens e Serviços (CBS), tributo que substituirá PIS, Cofins e IOF-Seguros a partir de janeiro de 2027. O percentual final sai do Senado até 15 de dezembro, mas a conta já começou a rodar nos bastidores.
Empresários e investidores precisam entender o cronograma: o TCU tem até 30 de outubro para devolver os cálculos ao Congresso. Se os senadores não votarem a tempo, a alíquota de referência do próprio tribunal valerá nos primeiros meses de 2027 — sem o prazo de 90 dias de antecedência exigido para novos tributos.
Como a alíquota será calculada
A metodologia compara dois mundos: a receita projetada da CBS nos anos-base de 2024 e 2025 contra a média histórica do que a União arrecadou entre 2012 e 2021 com os tributos que deixarão de existir. O objetivo declarado é manter a carga tributária global inalterada.
Na prática, isso significa que o percentual não será fixo para sempre. A legislação prevê recálculos anuais pelo TCU com base na arrecadação efetiva da nova contribuição, ajustando a alíquota para evitar aumento real de carga nos anos seguintes.
Prazos que você não pode ignorar
- 14 de outubro: Receita envia modelo de cálculo ao TCU
- 30 de outubro: Limite para TCU enviar proposta ao Senado
- 15 de dezembro: Data-limite para Senado aprovar alíquota final
- Janeiro de 2027: Início da vigência da CBS
O tribunal ainda pode solicitar ajustes na metodologia antes de encaminhar os números ao Congresso. Essa etapa de validação técnica é o último freio antes da decisão política no Senado.
O que acontece se o Senado não votar a tempo
Diferente de outros tributos, a CBS não exige noventena — o princípio constitucional de que novos impostos só podem ser cobrados 90 dias após a publicação da lei. Se o Senado não fixar a alíquota até 15 de dezembro, entra em vigor automaticamente a taxa de referência calculada pelo TCU.
Esse mecanismo de “trava de segurança” evita vácuo de arrecadação, mas transfere para o tribunal a responsabilidade de definir um percentual que afetará toda a cadeia produtiva desde o primeiro dia do ano.
Impacto direto no planejamento tributário
Para empresas que operam com margens apertadas, a indefinição da alíquota até meados de dezembro cria um cenário de incerteza para o orçamento de 2027. A substituição de três tributos federais por um único modelo não cumulativo promete simplificar a apuração, mas a transição exigirá revisão de sistemas, contratos e precificação.
Setores intensivos em crédito de PIS/Cofins — como indústria e agronegócio — devem monitorar de perto como a nova base de cálculo da CBS tratará insumos e aquisições intermediárias. A regra de transição do IPI, que será parcialmente reposto pela CBS, adiciona outra camada de complexidade para industriais.
O que observar daqui para frente
Acompanhe a tramitação no Senado a partir de novembro: a composição da comissão especial, eventuais emendas ao texto vindo do TCU e a articulação de bancadas setoriais dirão se a alíquota final ficará próxima da referência técnica ou sofrerá ajustes políticos. O primeiro recálculo anual, previsto para 2028, já nascerá com dados reais de arrecadação — o momento em que a teoria encontra a prática.