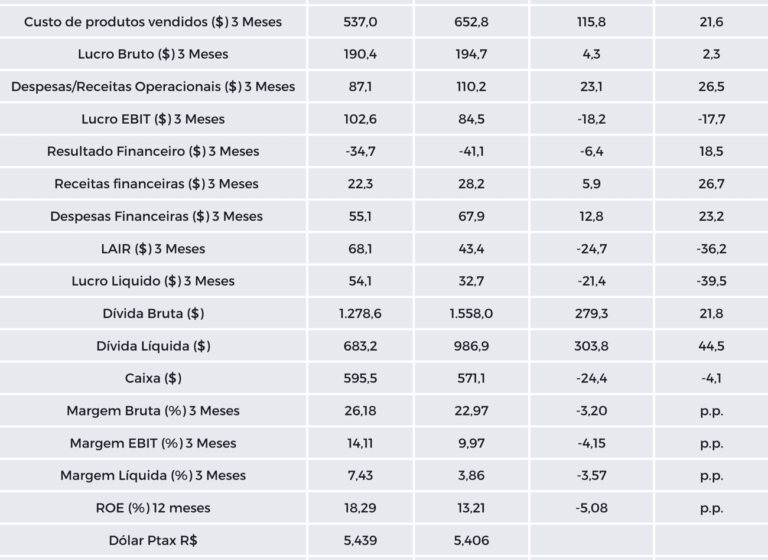
A Azul reportou receita líquida de R$ 5,6 bilhões no terceiro trimestre, recuo de 1,8% frente a 2023. O alerta, porém, vem das camadas inferiores do balanço: o resultado operacional derreteu 55,9%, fechando em R$ 560,1 milhões.
Em resumo: a companhia voou cheio, mas ganhou muito menos por assento. Entender a distância entre o faturamento e o caixa final é o segredo para ler o momento real da aérea.
O raio-x dos números: onde a margem sumiu
O Ebitda ajustado totalizou R$ 1,2 bilhão, queda de 39,4% na comparação anual. A margem Ebitda, termômetro da eficiência operacional, encolheu 13,3 pontos percentuais, pousando em 21,4%. Para o investidor, a conta é simples: cada real faturado gerou centavos a menos de caixa operacional.
- Receita líquida: R$ 5,6 bi (-1,8% YoY)
- Resultado operacional: R$ 560,1 mi (-55,9% YoY)
- Ebitda ajustado: R$ 1,2 bi (-39,4% YoY)
- Margem Ebitda: 21,4% (-13,3 p.p. YoY)
A discrepância entre a queda suave da receita (-1,8%) e o tombo do lucro operacional (-56%) sinaliza pressão severa nos custos unitários. O CASK (custo por assento-quilômetro) subiu mais rápido que o RASK (receita por assento-quilômetro).
O peso do dólar e do querosene na equação
Dois vilões conhecidos explicam boa parte da erosão: a desvalorização do real frente ao dólar encarece arrendamento de aeronaves, manutenção no exterior e dívida em moeda forte. Paralelamente, o preço do querosene de aviação (QAV) segue volátil, comprimindo a margem de contribuição de cada voo.
A Azul tem cerca de 60% dos custos dolarizados, enquanto a receita é majoritariamente em reais. Esse descompasso cambial atua como alavanca negativa nos trimestres de real fraco, invertendo o ganho de volume de passageiros.
Expansão da frota: investimento ou passivo de curto prazo?
A companhia segue recebendo novas aeronaves da família A320neo e E2. Embora modernizem a frota e reduzam consumo de combustível por assento, o impacto contábil imediato eleva depreciação e arrendamentos. No curto prazo, a conta chega antes da eficiência operacional plena.
Além disso, a integração de rotas novas e o aumento de frequências em mercados competitivos exigem curvas de maturação de receita. O preenchimento das novas cadeiras (load factor) não tem acompanhado a velocidade da oferta de assentos (ASK) na mesma proporção.
O que observar daqui para frente
O quarto trimestre traz a alta temporada de verão e férias, principal geradora de caixa do ano. O mercado monitora três variáveis decisivas: a trajetória do câmbio até dezembro, a capacidade da Azul de repassar custos ao preço da passagem sem perder demanda e o cronograma de entregas de aeronaves para 2025.
A renegociação de passivos e alongamento de dívidas, tema recorrente nas calls com analistas, volta ao radar se o dólar permanecer acima de R$ 5,70. Para quem acompanha o setor, a leitura do balanço do 4T será o teste de estresse real da estrutura de capital da companhia.