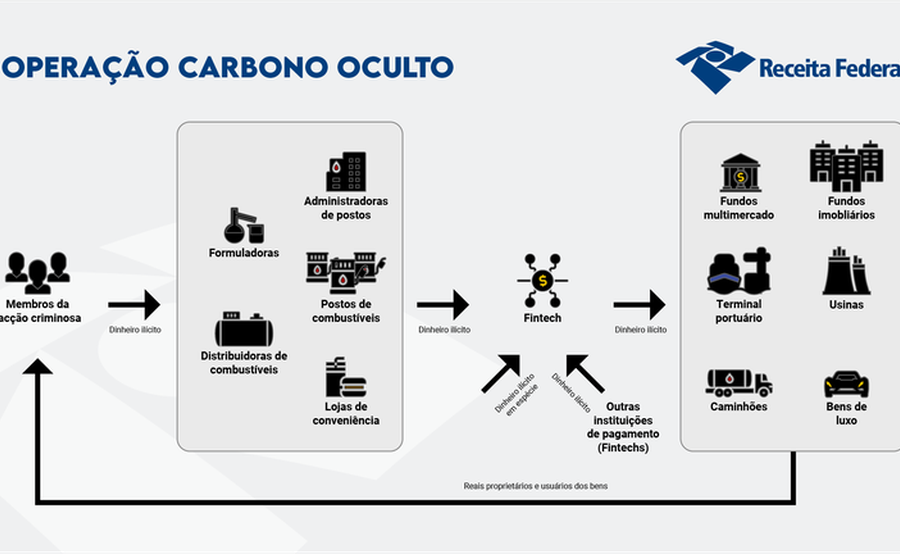
O Ministério Público deflagrou operação contra um esquema de sonegação estimado em R$ 5,5 bilhões que tem a Refit no centro das engrenagens. A acusação central: o grupo montou uma máquina verticalizada para eliminar intermediários e, com eles, a obrigação de pagar tributos.
Mas o rombo nos cofres públicos é apenas a ponta do iceberg. A estrutura desenhada pelos investigados expõe uma falha crítica na fiscalização do setor — e cria um cenário de risco para qualquer player que atue dentro da lei.
O motor da fraude: cadeia fechada, imposto zero
Segundo as apurações, o grupo não se limitava a uma única etapa. Importava derivados de petróleo — ou comprava da própria importadora —, refinava a gasolina em suas unidades e escoava a produção exclusivamente para distribuidoras do mesmo conglomerado.
Na prática, a mercadoria circulava do porto à bomba sem nunca sair do guarda-chuva societário da Refit. Cada elo da cadeia — importação, refino, distribuição — era uma oportunidade de manipular bases de cálculo, créditos de ICMS e alíquotas interestaduais.
Por que o empresário do setor deve prestar atenção
A verticalização total não é crime por si só. O problema surge quando ela vira instrumento de arbitragem tributária agressiva. Concorrentes que seguem a legislação arcam com a carga cheia em cada etapa: importador paga, refinador paga, distribuidor paga.
Quem opera no modelo integrado ilícito consegue ofertar preço final até 15% menor sem perder margem. O resultado é uma concorrência predatória que expulsa do mercado quem não tem apetite para o risco jurídico.
- Distribuidoras independentes: perdem volume e poder de negociação com grandes consumidores.
- Postos de bandeira branca: ficam reféns de preços de compra artificiais.
- Investidores: veem o valuation de ativos legítimos pressionado por concorrência desleal.
O efeito cascata nos estados
A fraude não se restringe à União. O ICMS — principal tributo estadual sobre combustíveis — é o alvo preferencial. Ao internalizar todas as etapas, o grupo controla o momento e o local da incidência do imposto, muitas vezes direcionando a “venda” interestadual para unidades da federação com benefícios fiscais questionáveis ou regimes especiais obtidos sob falsa pretensão.
Estados como Rio de Janeiro e São Paulo, polos de consumo e refino, figuram entre os maiores prejudicados. A perda de arrecadação compromete fundos estaduais e pressão por aumento de alíquotas para compensar o buraco — o que, ironicamente, onera ainda mais quem já paga em dia.
O que muda na fiscalização a partir de agora
A operação sinaliza uma mudança de abordagem dos órgãos de controle. Em vez de perseguir sonegações pontuais em notas fiscais, a estratégia passa a mirar a arquitetura societária desenhada para burlar o sistema.
Expectativa do mercado: cruzamento de dados entre Receita Federal, Secretarias da Fazenda estaduais e ANP para mapear grupos com perfil similar — importação própria, refino próprio, distribuição própria e baixo recolhimento relativo ao faturamento.
Cenários para os próximos meses
Três frentes devem ditar o ritmo das consequências práticas:
- Medidas cautelares: bloqueio de ativos e indisponibilidade de créditos tributários podem paralisar a operação logística do grupo.
- Reflexo regulatório: a ANP deve endurecer regras de compliance para renovação de outorgas, exigindo demonstração de capacidade econômica compatível com tributos pagos.
- Contencioso tributário: autos de infração na casa de bilhões gerarão anos de disputa judicial; enquanto isso, concorrentes legais seguem arcando com o custo Brasil.
O que observar daqui para frente
Para quem tem capital alocado no setor — seja em distribuidoras, tradings ou infraestrutura logística —, o sinal é claro: a tolerância com estruturas opacas de verticalização tributária acabou. Due diligence de aquisições deve incluir teste de estresse sobre a cadeia de valor tributária do target. Quem vende combustível no Brasil hoje precisa provar, com dados, que seu preço competitivo nasce de eficiência operacional, não de engenharia fiscal na zona cinzenta.