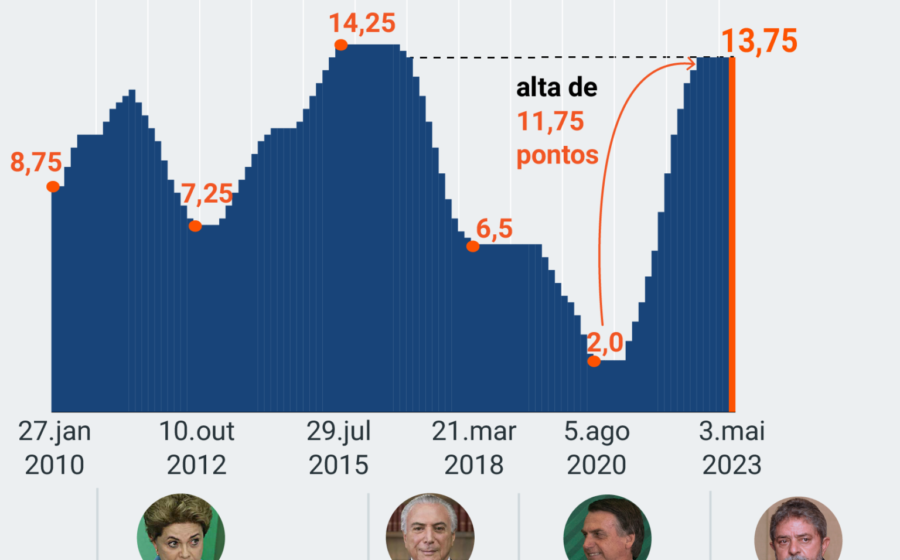
O Comitê de Política Monetária (Copom) manteve a Selic em 13,75% ao ano, e a razão central não está no câmbio nem no exterior: é o risco fiscal interno. A ata da reunião deixa claro que a incerteza com as contas públicas travou qualquer chance de corte nos juros.
O documento usa termos raros como “serenidade e cautela” para descrever o cenário. Traduzindo: o Banco Central não confia na trajetória da dívida e, sem ancoragem fiscal, a inflação não converge para a meta. O juro alto, portanto, segue como único freio disponível.
Por que o fiscal travou o Copom
O arcabouço fiscal aprovado recentemente trouxe regras, mas a execução segue incerta. A arrecadação surpreendeu no primeiro semestre, mas as despesas obrigatórias crescem acima do teto. O mercado precifica um déficit primário persistente, o que eleva a dívida bruta para patamares acima de 76% do PIB nos próximos anos.
Essa dinâmica força o BC a manter a política contracionista por mais tempo. A cada revisão de expectativas, a inflação de 2024 sobe nos boletins Focus. Na última leitura, a projeção para o IPCA do ano que vem já beirava 3,9%, acima do teto da meta contínua de 3%.
O impacto direto no crédito e no investimento
Com a Selic estacionada no patamar mais alto desde 2017, o custo de capital segue proibitivo para a maioria das empresas. Linhas de capital de giro giram acima de 20% ao ano no varejo bancário. Para o investidor, a renda fixa continua pagando prêmios reais atrativos, drenando recursos da bolsa e de fundos imobiliários.
- Crédito livre: estoque encolheu 1,2% em 12 meses até maio.
- Inadimplência: pessoa física segue acima de 4,5%, pressionando spread bancário.
- Ibovespa: fluxo estrangeiro negativo no acumulado do ano.
Mas o efeito mais relevante aparece nas contas do governo. O serviço da dívida consome hoje cerca de 50% do Orçamento discricionário. Cada ponto percentual a mais na Selic adiciona bilhões em despesas com juros, retroalimentando o ciclo vicioso que o Copom tenta conter.
O que observar nas próximas reuniões
O calendário aponta para duas reuniões ainda em 2023: agosto e setembro. Para que a porta se abra, o BC precisa ver três sinais simultâneos: aprovação de medidas de receita consistentes no Congresso, desaceleração clara das expectativas de inflação no Focus e arrefecimento do mercado de trabalho.
Enquanto a âncora fiscal não for crível, a “serenidade” citada na ata continuará sendo sinônimo de juros altos por tempo prolongado. O empresário que planeja expansão e o investidor que monta carteira devem precificar Selic de dois dígitos pelo menos até o primeiro trimestre de 2024.