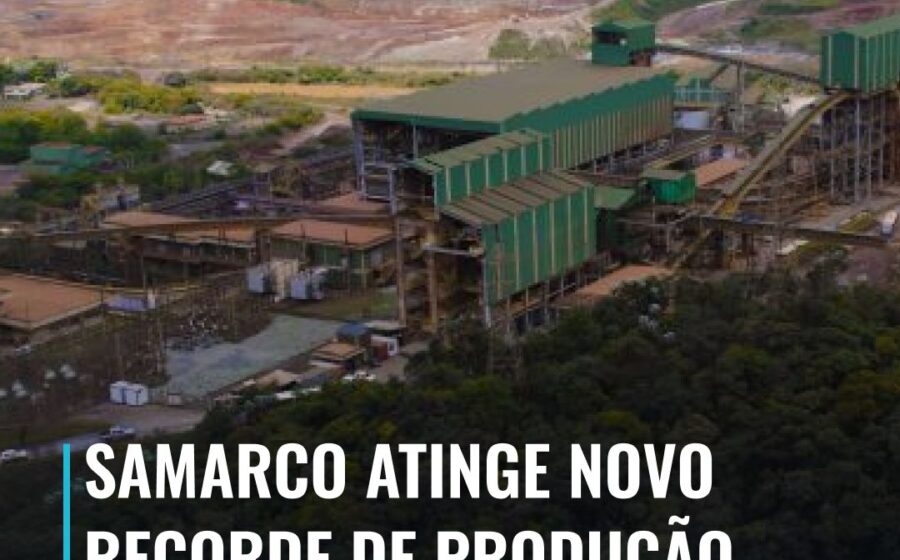
A Samarco reduziu o prejuízo líquido em 48% no terceiro trimestre, para US$ 544,3 milhões, enquanto atingia a maior produção trimestral desde a retomada. Mas a conta da reparação de Mariana ainda dita o ritmo do resultado final.
O balanço divulgado nesta segunda-feira (9) expõe um paradoxo: a operação nunca esteve tão forte, mas o lucro continua distante. Entender onde o dinheiro está vazando é essencial para quem acompanha o setor mineral.
O alívio veio da conta de reparação
A principal responsável pela melhora no vermelho foi a drástica redução nas despesas socioambientais. Elas caíram de US$ 1,63 bilhão no mesmo período de 2025 para US$ 610,3 milhões agora.
Essa queda de 62% reflete o cronograma de desembolsos do acordo de reparação da bacia do Rio Doce. Como os pagamentos não são lineares, trimestres mais “leves” mascaram a real geração de caixa operacional da joint venture da Vale e da BHP.
Operação em alta, margem sob pressão
Do lado operacional, os números impressionam. A produção de pelotas e finos somou 4,3 milhões de toneladas, alta de 4% ano a ano e recorde desde o restart de 2020. A receita líquida subiu 2%, para US$ 450,3 milhões, impulsionada por preços realizados mais altos.
Porém, o Ebitda ajustado recuou 3%, para US$ 222,1 milhões. O vilão foi o custo: efeitos cambiais adversos e insumos mais caros comeram a margem extra da receita.
- Produção: 4,3 Mt (+4% a/a) — recorde pós-retomada
- Vendas: 3,9 Mt (-5% a/a) — queda despite estoques
- Receita líquida: US$ 450,3 Mi (+2% a/a)
- Ebitda ajustado: US$ 222,1 Mi (-3% a/a)
O descompasso entre produção e vendas sugere acúmulo de estoques, ponto de atenção para o fluxo de caixa dos próximos trimestres.
O peso do câmbio e dos insumos
A desvalorização do real frente ao dólar eleva a receita em moeda local, mas também encarece insumos dolarizados e serviços contratados no exterior. A Samarco não detalhou o impacto isolado do câmbio, mas admitiu que ele foi determinante para a compressão do Ebitda.
Some-se a isso a inflação de insumos industriais — energia, reagentes, peças de reposição — e a equação fica clara: eficiência operacional recorde não basta se a estrutura de custos não acompanha.
O que observar daqui para frente
A trajetória da Samarco dependerá de três variáveis externas e uma interna. O preço internacional da pelota de minério de ferro, o cronograma de desembolsos da reparação (que ainda tem picos programados) e a taxa de câmbio ditam a receita e o custo financeiro.
Internamente, a gestão de estoques e a disciplina de capex determinarão se a geração de caixa operacional conseguirá, enfim, superar o passivo ambiental. O CFO Gustavo Selayzim classificou o momento como “evolução gradual e sustentável”. O mercado, contudo, cobra a virada de chave do prejuízo para o lucro — e ela ainda não apareceu no balanço.