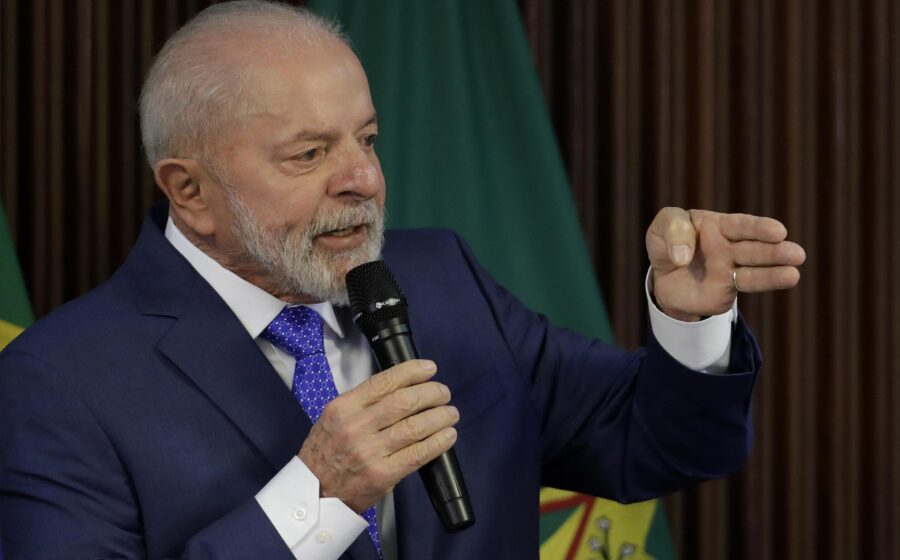
O presidente Luiz Inácio Lula da Silva dedicou sete minutos de cadeia nacional a um discurso que evitou detalhar como pretende conter a trajetória da dívida pública. A omissão de metas concretas ampliou a desconfiança de investidores e analistas sobre a sustentabilidade das contas públicas nos próximos anos.
Em vez de apresentar um roteiro de corte de despesas ou reforma administrativa, o pronunciamento focou em temas genéricos como “arrumar a casa” e atrair investimentos. O silêncio sobre o custo fiscal da reeleição e a ausência de números tornaram o discurso insuficiente para ancorar expectativas.
O que o mercado esperava ouvir e não ouviu
Analistas esperavam pelo menos sinalizações sobre três frentes: trajetória da dívida bruta, regras para expansão de gastos obrigatórios e cronograma de revisão de benefícios tributários. Nenhuma delas foi abordada.
A dívida bruta geral do governo já se aproxima de 83% do PIB, patamar que limita a margem de manobra para novas expansões fiscais sem pressionar prêmios de risco. Juros reais em trajetória de 18% a 20% ao ano refletem, em grande parte, essa incerteza fiscal.
A equipe econômica e o histórico recente
A composição do conselho de assessores econômicos reforça o ceticismo. Nomes associados à política econômica do segundo governo Lula e do governo Dilma Rousseff — período marcado por intervenções de preços, expansão de crédito direcionado e deterioração das contas externas — voltam a ocupar posições de influência.
Guido Mantega, figura central na formulação da “nova matriz macroeconômica”, integra o grupo. A experiência anterior resultou em queda acumulada do PIB próxima a 10 pontos percentuais entre 2014 e 2016, além de perda do grau de investimento.
Cenários projetados por especialistas
Rodrigo Azevedo, ex-diretor do Banco Central e sócio da Ibiúna Investimentos, resume o diagnóstico: a janela para ajuste gradual se fechou. Restam dois caminhos:
- Choque fiscal deliberado: cortes profundos e rápidos de despesas, com alto custo político imediato.
- Ajuste desordenado: pressão cambial e inflacionária forçando correção tardia, com risco de recessão já em 2027.
O Comitê de Política Monetária (Copom) já revisa projeções de inflação para cima, antecipando que a ausência de âncora fiscal credível exigirá juros mais altos por mais tempo.
O limite político e a posição do Centrão
Mesmo aliados do governo condicionam apoio a medidas de contenção. Gilberto Kassab, presidente do PSD, vinculou sustentação política a cortes de gastos e reforma administrativa para financiar programas sociais.
O cálculo do Centrão é de sobrevivência: a deterioração fiscal descontrolada leva a cenários de instabilidade macroeconômica que ameaçam a base de poder. O risco de perda de sustentação política — inclusive com menção a cenários de impeachment — deixa de ser hipótese remota se a trajetória da dívida não for alterada.
O experimento heterodoxo e o alerta internacional
Propostas de forçar queda de juros sem âncora fiscal — defendidas por setores da esquerda heterodoxa — encontram precedente negativo na Turquia. Lá, a imposição de juros artificiais baixos levou o dólar e a inflação a dispararem, forçando o país a elevar a taxa básica para 50% ao ano.
John Cochrane, economista citado por defensores da tese heterodoxa no Brasil, desassociou-se publicamente da aplicação brasileira do modelo, alertando para a ausência de credibilidade institucional.
O que observar daqui para frente
Três indicadores dirão se o governo mudará de rota nos próximos meses: (1) envio de projeto de lei com corte de despesas obrigatórias ao Congresso; (2) definição de meta de resultado primário crível para 2025 e 2026; (3) composição final da equipe do Ministério da Fazenda e do Banco Central.
Sem sinais concretos nesses eixos, a equação permanece desfavorável: dívida crescente, juros elevados e investimento privado contido. O mercado já precificou a incerteza. A conta, como sempre, será paga pela economia real.