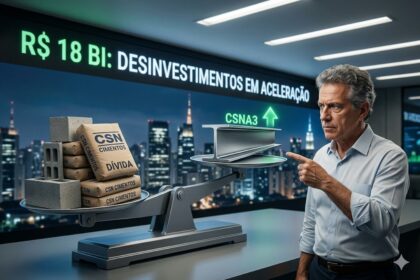
A chinesa Huaxin Cement fechou a aquisição da CSN Cimentos por R$ 12,7 bilhões, movimento que redesenha o mapa da construção civil no Brasil. A transação tira a siderúrgica de Benjamin Steinbruch do setor de cimento e entrega a um dos maiores players asiáticos uma plataforma pronta para crescer. O valor bilionário sinaliza apetite estrangeiro por ativos reais mesmo em cenário de juros altos.
Por que a CSN vendeu a joia da coroa
A decisão não foi por acaso. A CSN carrega uma dívida líquida que pressiona seus indicadores de alavancagem há trimestres. Vender a divisão de cimento — ativo que gerava caixa, mas exigia investimentos pesados em manutenção e expansão — acelera o plano de desalavancagem da siderúrgica.
Com o cheque de R$ 12,7 bi (valor de firma, ou *enterprise value*), a companhia ganha fôlego para focar no core business: minério de ferro e aço. O mercado já precifica a venda há meses, mas o fechamento remove a incerteza sobre o destino do ativo.
O tabuleiro da Huaxin no Brasil
Para a Huaxin, a compra é a porta de entrada definitiva no maior mercado de cimento da América Latina. A empresa já operava no país desde 2021, mas com capacidade modesta. Agora, herda:
- Fábricas integradas em Arcos (MG), Volta Redonda (RJ) e Cantagalo (RJ);
- Moagem em São Paulo e no Nordeste;
- Reservas de calcário com vida útil longa;
- Logística própria — ferrovia, portos e terminais.
É um “pacote pronto” que evitaria anos de *greenfield* e licenciamento ambiental. A chinesa assume a vice-liderança nacional, atrás apenas da Votorantim Cimentos.
Impacto direto na concorrência e no preço
A concentração de mercado sobe. Com Votorantim e Huaxin controlando fatia relevante da capacidade instalada, o poder de precificação aumenta. Para construtoras e distribuidores, a negociação de contratos anuais pode ficar mais rígida.
Por outro lado, a Huaxin traz cultura de eficiência operacional agressiva. Se replicar no Brasil os ganhos de produtividade vistos na China, parte da pressão de custo pode ser absorvida internamente — e não repassada ao cliente final. O teste real virá nos próximos balanços.
O rito burocrático que ainda falta
O contrato está assinado, mas o fechamento (*closing*) depende de duas aprovações sensíveis:
- CADE: O Conselho Administrativo de Defesa Econômica vai analisar sobreposição geográfica. Remédios estruturais — venda de ativos em regiões específicas — não estão descartados.
- Banco Central: Entrada de capital estrangeiro acima de limite sensível exige anuência prévia.
A expectativa do mercado é que o processo leve de 6 a 12 meses. Até lá, CSN e Huaxin operam de forma independente.
O que observar daqui para frente
Três variáveis vão ditar o sucesso da operação para o investidor e o empresário do setor:
- Velocidade da integração de sistemas e cultura — choque de gestão chinesa em ativo brasileiro costuma gerar ruído no curto prazo.
- Estratégia de *pricing* da nova vice-líder: expansão de *market share* via preço ou defesa de margem?
- Destino do caixa da CSN: redução de dívida bruta, recompra de ações ou aquisições em mineração?
O anúncio encerra um capítulo de especulação, mas abre outro: o de execução. Quem acompanha o setor deve monitorar os relatórios mensais da ABCP (associação do cimento) — volume despachado e preço médio real — para sentir, na prática, se a mudança de dono altera a dinâmica de mercado ou se tudo continua igual, só com outra bandeira na portaria.