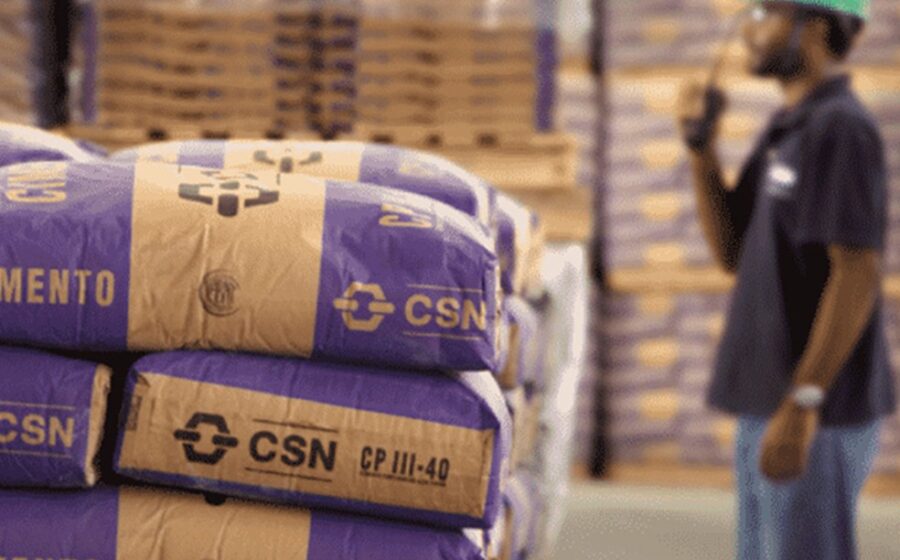
A chinesa Huaxin assumiu o controle da CSN Cimentos em uma transação avaliada em R$ 12,7 bilhões, incluindo cerca de R$ 3 bilhões em dívidas. O contrato foi assinado no sábado (7) e representa uma das maiores operações de fusão e aquisição registradas no Brasil nos últimos anos. O movimento altera radicalmente o tabuleiro do setor de materiais de construção e acelera o plano de desalavancagem do grupo de Benjamin Steinbruch.
O alívio imediato no balanço da CSN
A dívida consolidada da CSN gira em torno de R$ 42 bilhões. A entrada desse volume de caixa funciona como um fôlego extra para a siderúrgica, que vinha negociando a venda de ativos não essenciais há meses. Com o cheque da Huaxin, a pressão por liquidez diminui e a empresa ganha tempo para decidir o destino de outras divisões sem a urgência de meses atrás.
Recentemente, o grupo já havia se desfeito de uma operação de aço na Alemanha por aproximadamente R$ 3 bilhões. Há ainda ativos em Portugal e na Espanha na fila de vendas, mas o valor somado desses negócios europeus não se compara à magnitude da operação de cimentos.
Por que a Huaxin venceu a disputa
A briga pelo ativo foi acirrada. A Huaxin competiu diretamente com um consórcio formado pela Votorantim e pela italiana Cementir. O fator decisivo para o fechamento com os chineses passou, sobretudo, pela análise antitruste.
- Sobreposição zero: A Huaxin possui apenas pedreiras no Brasil, sem fábricas de cimento integradas.
- Risco regulatório baixo: Fontes próximas ao Cade indicam que a aprovação deve ocorrer com celeridade.
- Cenário alternativo: Se a Votorantim vencesse, a sobreposição de ativos exigiria remédios complexos e demorados.
Morgan Stanley assessorou a CSN na venda, enquanto o Itaú BBA representou os compradores chineses.
Estratégia da compradora: entrada direta no mercado brasileiro
Para a Huaxin, a aquisição não é apenas financeira; é a porta de entrada para a produção de cimento no país. Até então, a gigante asiática limitava-se à extração de matéria-prima. Agora, assume uma plataforma com capacidade instalada relevante, distribuição logística e marca estabelecida. O movimento sinaliza apetite de longo prazo por infraestrutura no Brasil, independentemente de ciclos econômicos de curto prazo.
O que observar nos próximos passos
A validação pelo Cade é o próximo checkpoint obrigatório. Embora a expectativa seja de tramitação rápida, o mercado acompanhará eventuais condicionantes impostas pelo órgão. Paralelamente, a gestão da CSN deve atualizar o mercado sobre o cronograma de venda da divisão de infraestrutura — ativo que, até aqui, era a prioridade número um para reduzir alavancagem. Com o “pé fora” da urgência, a negociação tende a ser mais criteriosa, podendo resultar em valuation mais favorável ou em uma venda fracionada.
Para investidores e players do setor, o recado é claro: a consolidação do cimento brasileiro ganhou um novo protagonista estrangeiro com capital e apetite para crescer. O tabuleiro mudou.