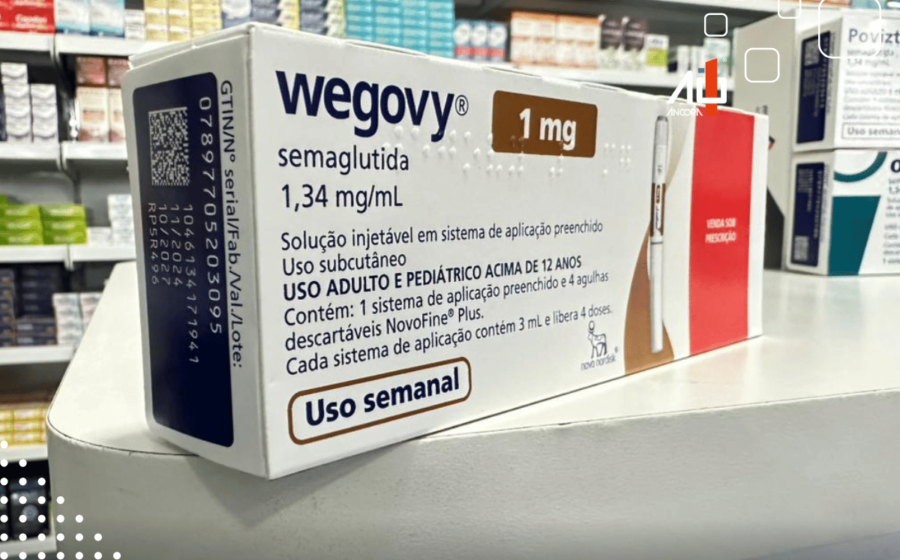
A Anvisa deu aval nesta quarta-feira (4) à versão oral do Wegovy, primeiro agonista de GLP-1 em pílula para obesidade liberado no país. A novidade promete mudar o jogo para pacientes e para o mercado farmacêutico, mas há um obstáculo concreto entre a aprovação e a gôndola da farmácia.
O entrave não é técnico, nem clínico: é burocrático e financeiro. A Câmara de Regulação do Mercado de Medicamentos (CMED) ainda precisa carimbar o teto de preço. Sem essa definição, a Novo Nordisk não distribui o produto — e o laboratório já sinalizou que o lançamento fica para os próximos trimestres, sem data cravada.
O entrave invisível: a CMED e o teto de preço
No Brasil, todo medicamento novo passa pelo crivo de preço máximo ao consumidor (PMC) antes de ser vendido. A regra vale para o Wegovy oral tanto quanto para a caneta injetável já consolidada. Enquanto a burocracia anda, o mercado observa os números lá fora.
Nos Estados Unidos, onde o comprimido estreou em janeiro, o custo mensal para quem paga do bolso varia entre US$ 149 e US$ 299. A conversão direta assusta, mas o preço final brasileiro dependerá da negociação da CMED, que considera parâmetros como produção, importação e margens de distribuição.
- Fator decisivo: definição do Preço Máximo ao Consumidor (PMC).
- Prazo estimado: próximos trimestres (sem data oficial).
- Referência internacional: US$ 149 a US$ 299/mês (EUA, pagamento particular).
Como funciona o tratamento e quem pode usar
A indicação segue o protocolo da versão injetável: adultos com IMC igual ou superior a 30 (obesidade) ou IMC a partir de 27 (sobrepeso) associado a pelo menos uma comorbidade relacionada ao peso. A semaglutida oral exige disciplina logística que a caneta não demanda.
A posologia começa em 1,5 mg diários e sobe gradativamente até a dose de manutenção de 25 mg. O paciente deve tomar em jejum, com pouca água, e esperar no mínimo 30 minutos antes de ingerir alimentos, bebidas ou outros medicamentos. Qualquer deslize na rotina pode comprometer a absorção do princípio ativo.
Os números que importam para o mercado
O estudo clínico OASIS 4 é a vitrine de eficácia do produto. Em 64 semanas, participantes que usaram o comprimido perderam, em média, 13,6% do peso corporal, contra 2,2% do grupo placebo. O dado coloca a via oral em patamar competitivo frente às injeções, com a vantagem da adesão de quem rejeita agulhas.
Para investidores e gestores de saúde, o recado é claro: a barreira de entrada não é a ciência, mas a precificação. A Novo Nordisk detém a patente e a capacidade produtiva; o gargalo regulatório dita o timing da receita no segundo maior mercado das Américas.
O que observar daqui para frente
A publicação da resolução da CMED no Diário Oficial será o gatilho definitivo. Após o preço teto, a farmacêutica define sua estratégia comercial: se negocia inclusão no rol da ANS, se foca no varejo particular ou se adota modelo misto. Enquanto isso, a versão injetável segue como única opção disponível nas prateleiras — e com demanda aquecida.
Para o setor, vale monitorar dois movimentos: a velocidade da CMED em 2026 e a reação das operadoras de planos de saúde diante de uma terapia oral de alto custo e uso crônico. O jogo virou, mas a bola ainda está com o regulador.