Ter dezenas de papéis na carteira não garante proteção; a verdadeira diversificação depende de como os riscos conversam entre si. Um investidor com 30 ações de bancos e commodities pode estar mais exposto do que outro com apenas dez ativos em setores e países distintos. A diferença está na correlação, não na contagem.
O erro de confundir quantidade com qualidade
A teoria moderna de portfólios, consagrada pelo Nobel Harry Markowitz, provou que o risco total não é a soma das partes. Ele nasce da correlação: o grau em que os preços sobem ou caem juntos. Se você compra cinco bancos diferentes, adicionou cinco vezes o mesmo risco regulatório, de inadimplência e de ciclo econômico.
O sexto banco mal move a agulha da proteção. Já uma empresa de tecnologia ou saúde, sensível a variáveis totalmente diferentes, altera a equação de forma significativa. Diversificar é buscar ativos que “discordam” entre si nos momentos de estresse.
Existe número mágico? A ciência diz que não
Estudos clássicos tentaram quantificar o ideal. Em 1968, Evans e Archer mostraram que a maior queda no risco específico ocorre nas primeiras adições. Anos depois, Meir Statman (1987) sugeriu que 30 a 40 ações seriam suficientes para capturar a maior parte do benefício, desde que escolhidas aleatoriamente.
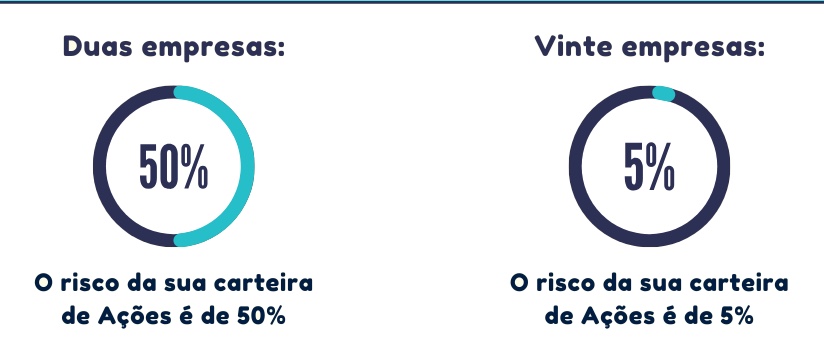
Mas a vida real não é aleatória. Pesquisas posteriores elevaram esse teto para 50 ou mais, dependendo do mercado e do horizonte de tempo. O consenso atual: não existe número fixo. O ganho de proteção é decrescente — a segunda ação ajuda muito mais que a vigésima.
A armadilha invisível: peso desigual
Imagine duas carteiras com dez ações cada. Na primeira, cada uma pesa 10%. Na segunda, uma gigante ocupa 55% e as outras nove dividem o resto. A diversificação real da segunda equivale a apenas três posições iguais (o chamado “número efetivo de ações”).
O investidor olha para a tela, vê dez tickers e se sente seguro. Na prática, o destino do patrimônio depende quase totalmente de uma única empresa. O peso importa tanto quanto a variedade.
Risco que não some: o fator mercado
Diversificação elimina o risco específico (fraude, gestão ruim, recall de produto). Ela não remove o risco sistemático. Em crises globais — 2008, 2020 —, ações de setores e países diferentes caem juntas. Uma carteira com 50 ações brasileiras segue exposta ao real, aos juros Selic e ao risco fiscal local.
- Risco específico: Afeta uma empresa ou setor. Diversificável.
- Risco sistemático: Afeta todo o mercado. Não diversificável apenas com ações.
O perigo da superdiversificação
Chegar a 60, 80 papéis traz custos ocultos. O acompanhamento vira tarefa impossível para o indivíduo. Posições minúsculas (0,5% ou 1%) tornam irrelevante até uma valorização de 100% no ativo. Fundos e ETFs resolvem isso com escala e automação; o stock picker individual, não.
Mais ações não aumentam a chance de acerto. Apenas diluem o impacto das boas escolhas. A pergunta certa não é “quantas me faltam?”, mas “quais riscos ainda dominam minha carteira?”.
Checklist antes de comprar o próximo ativo
Antes de clicar no “comprar”, responda honestamente:
- Se houver recessão global ou alta brusca de juros, quantas posições sangram juntas?
- Este novo ativo depende de fatores diferentes dos que já tenho (moeda, commodity, ciclo do consumidor)?
- O tamanho da posição justifica o tempo de análise e monitoramento?
Diversificação de carteira ≠ Diversificação de patrimônio
Você pode ter 40 ações perfeitamente descorrelacionadas e ainda ter 100% do dinheiro em renda variável. Uma queda de 30% no Ibovespa atinge todo o capital. A proteção completa exige classes de ativos que não andam juntas: renda fixa indexada à inflação, dólar, imóveis, private equity, reserva de liquidez.
O que observar daqui para frente
Monitore a correlação média da carteira a cada trimestre — ferramentas de corretoras e planilhas gratuitas calculam isso. Se o coeficiente médio subir acima de 0,7, a proteção está falhando. Reduza exposição ao fator dominante (setor, país, estilo) antes de adicionar mais um ticker. Diversificar não é colecionar ações; é garantir que poucos riscos não decidam o destino do seu patrimônio.